








社保缴费基数的上年度月平均工资,是指职工上一年度(1月至12月)的工资性收入总额除以12个月。那么,根据《关于规范社会保险缴费基数有关问题的通知》(劳社险中心函〔2006〕60号)及国家统计局《关于工资总额组成的规定》,缴费基数的核算范围具体是怎样的呢?
单位给员工上社保,应该按员工上一年月平均工资为基数缴纳。也就是说,员工的工资越高,社保的缴纳基数就越高。
同时呢,政策又规定了社保缴费的上限及下限,具体如下:
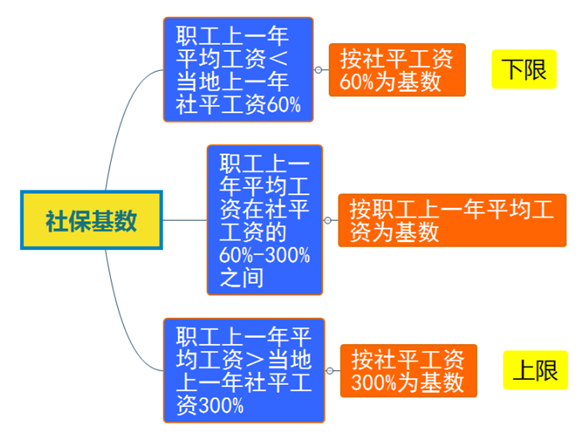
我们以广州为例:
广州上一年社平工资为9167元,则社保缴费下限为5500元=9167*60%,社保缴费上限为27501元=9167*300%=27501元。
则员工张三上一年的月平均工资:
如果是4000元/月,低于社保缴费下限,则社保缴费基数为5500元;
如果是9000元/月,在社保上下限之间,则社保缴费基数为9000元;
如果是30000元/月,超过社保上限,则社保缴费基数为27501元。
所以,如果员工的月平均工资在社保上下限之间的,按照最低基数缴纳社保的,有一定的风险,尤其是现在社保已经完全入税。
1、根据国家相关规定,以下收入应计入社保缴费基数
2、相关福利
按月发放的交通补贴、通讯补贴、住房补贴、餐补(工资性);过节费、节日福利、现金购物卡。
1、非工资性福利:如餐补(直接提供餐饮)、差旅补贴(实报实销部分)、节日实物福利等;实物比如工作服、手套、防暑降温饮料等劳保用品。
2、一次性补偿:如抚恤金、丧葬补助、困难补助、离职补偿金、工伤赔偿等。
3、特殊补贴:如独生子女补贴、国家规定的特殊岗位津贴(如援疆援藏补贴)。
4、非货币性收入:如社保公积金单位缴纳部分、商业保险等。
1、应计入社保缴费基数的收入的核心特征
2、不计入社保缴费基数的收入的核心特征
有些福利,比如逢年过节发放的现金购物卡,在社保基数认定上存在一定的政策差异和实务争议,具体取决于当地社保部门的执行口径以及发放的性质。以下是基于现行规定的详细解析:
1、计入社保基数的情况(主流统计口径)
根据国家统计局《劳动工资统计报表制度》及相关规定,过节费(包括以各种名义发放的现金、充值卡、购物卡、券等)只要属于劳动报酬性质,且现行统计制度未明确规定不统计为工资的,均应作为工资统计。因此,在很多地区的社保缴费基数核定实务中,购物卡被视为实物性质的劳动报酬,需要计入工资总额并作为缴纳社保的基数。
2、不计入社保基数的情况(福利费口径)
根据《关于规范社会保险缴费基数有关问题的通知》(劳社险中心函〔2006〕60号)规定,有关劳动保险和职工福利方面的费用不计入工资总额。因此,也有部分观点和企业实务认为,企业逢年过节给员工发放的购物卡如果明确计入“职工福利费”,则不作为社保计费基数。这与端午节发放实物粽子不计入社保基数的逻辑类似。
总之,在实际操作中,逢年过节发放的购物卡是否计入社保基数,需依各地社保经办机构的最新执行口径。同时,企业务必确保购物卡是作为额外福利发放,绝不能用来抵扣员工的法定货币工资。
综上可见,员工涉及到的收入类别的确太多,因此,在确定社保缴费基数时,该如何大致分辩哪些收入该统计,而哪些又不用计入,的确易混淆。笔者建议可以先行掌握不计入社保基数的,比如涉及一些劳保、政策补偿、差旅报销等相关的,具体的有独生子女补贴、托儿补助、误餐补助、丧葬、抚恤金、困难补助、劳动保护用品等,据此,笔者概括其主要特征应该是“基于国家政策的人道主义补助、人身保护(不知形容恰当否),形式上是与劳动无关、实物、偶然一次性等,其他的基本全部可以计入。当然,由于各地执行政策不尽相同,具体可咨询当地社保及税务等主管部门。
赚钱靠思维,思维的开拓靠学习,每天学习一点点,时间久了你也会成为大咖,掘金网会不断更新,帮助大家开拓思维,希望大家长期关注!当然如果你想系统学习一些赚钱技能,快速度过小白期,请联系掘金网《加微信》了解!
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。