







CAPM 理论
MM 定理(即资本结构无关原理),其认为在不考虑税收、破产成本、信息不对称,且市场有效的假设下,企业价值不会因为企业融资方式改变而改变。
在 CAPM 理论被提出之前,人们对于风险如何影响一个公司的资本成本并进而影响预期收益率并没有清晰的认识。CAPM 理论也称为资本资产定价模型理论,其公式定义如下:
E[Ri]−Rf=βi(E[RM]−Rf)(1)E[R_i] - R_f = \beta_i (E[R_M] - R_f) \tag{1}
其中,RiR_i 为某资产 ii 的收益率,RfR_f 为无风险收益率,RMR_M 为市场组合的预期收益率,βi=cov(Ri,RM)/var(RM)\beta_i = \mathrm{cov}(R_i, R_M) / \mathrm{var}(R_M) 刻画了该资产收益对市场收益的敏感程度,或者说资产 ii 对市场风险的暴露程度。CAPM 理论指出,资产的预期超额收益率由市场组合的预期收益率和资产对市场风险的暴露大小决定。其中市场组合也称为市场因子。
APT 理论
在 CAPM 的基础上,APT 理论(即套利定价理论)构建了线性多因子定价模型,简称多因子模型。多因子模型假设资产 ii 的预期超额收益由以下多元线性模型决定:
E[Rie]=βiλ(2)E[R_i^e] = \boldsymbol{\beta_i} \boldsymbol{\lambda} \tag{2}
其中,E[Rie]E[R_i^e] 表示资产 ii 的预期超额收益,βi\boldsymbol{\beta_i} 是资产 ii 的因子暴露(或称因子载荷),λ\boldsymbol{\lambda} 是因子预期收益(或称因子溢价)。因子之于资产类比于营养之于食物,每种食物包含了哪些成分以及包含了多少(类比多因子模型中的 βi\boldsymbol{\beta_i}),该食物包含的每种营养成分对人体健康的重要性(类比多因子模型中的 λ\boldsymbol{\lambda})。
- 多因子模型假设资产的预期收益率是由一系列因子的预期收益率和资产在这些因子上的暴露决定。
- 多因子模型研究的是不同资产预期收益率之间的差异,而非单一资产收益率在时间序列上的变化。
一个因子描述了众多资产共同暴露的某种系统性风险,该风险是资产收益率背后的驱动力;因子收益率正是这种系统性风险的风险溢价或风险补偿,它是这些资产的共性收益。(由该定义可知,因子必须能够解释资产预期收益率截面上的差异)
在选择多因子模型包括的因子时,必须要考虑相关性的影响,人们希望加入模型的因子是相互独立的、每个因子都能对解释资产预期收益率截面差异有显著的增量贡献。学术界的主流多因子模型通常包括 3∼53 \sim 5 个因子。
对于某个给定的资产 ii,如果它的实际预期收益率和多因子模型隐含的预期收益率之间存在误差,且该误差显著不为零,则称该资产为一个异象,其预期超额收益率由以下公式刻画:
E[Rie]=αi+βiλ(3)E[R_i^e] = \alpha_i + \boldsymbol{\beta_i} \boldsymbol{\lambda} \tag{3}
其中,βiλ\boldsymbol{\beta_i} \boldsymbol{\lambda} 是一个定价模型,其所包含的因子称为定价因子;αi\alpha_i 代表的是按某种方法构建出的能够获得多因子模型无法解释的超额收益的资产,因此它又被称为异象因子。
因子投资
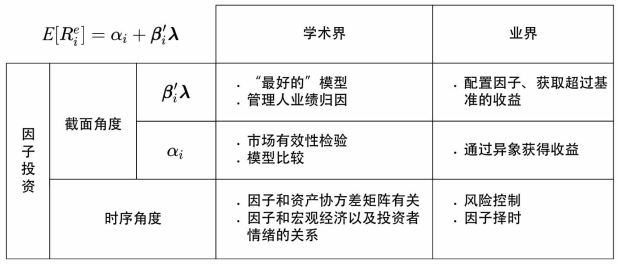
因子投资的内容可以因研究的对象是式 (3)(3) 右侧的 βiλ\boldsymbol{\beta_i} \boldsymbol{\lambda} 或 αi\alpha_i 而分成两大类,每一大类又可以从学术界和业界不同立场再进一步划分。
关注于 βiλ\boldsymbol{\beta_i} \boldsymbol{\lambda} 的研究
- 学术界关注的是找到「最好」的多因子模型,即在该模型下资产的 αi\alpha_i 尽可能接近零,也即该模型无法解释的异象越少越好。除此之外,另一个重点是对主动基金管理人的业绩进行归因。
- 业界进行因子投资最重要的目标是使用因子来获取超过基准的收益,因此业界从资产配置的角度聚焦于找到长期来看有风险溢价的因子(即 λ\lambda 大),并以尽可能高的暴露(即 βi\beta_i 高)配置在这些因子上。
关注于 αi\alpha_i 的研究
αi\alpha_i 代表了可以通过套利获得的超额收益。
- 学术界研究异象的主要动机在于使用异象来评判市场并非有效或描述市场均衡状态的因子模型有误。解释异象的能力是评价多因子模型优劣的重要标准之一。
- 业界并不严格区分定价因子和异象因子,其对异象的研究动机在于在考虑了交易成本之后,使用该异象因子是否仍然能够获得超额收益。
截面角度 vs. 时序角度
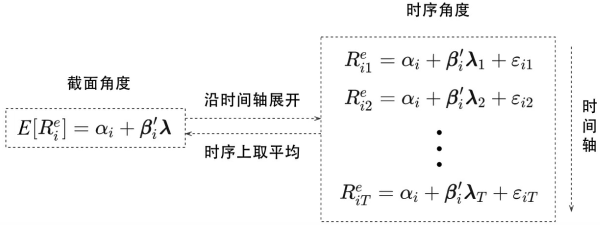
多因子模型主要研究资产的预期收益和 βi\beta_i 之间的关系,即资产预期收益率在截面上的差异,而预期收益率是收益率在时间上的平均,因此多因子模型仅关心不同资产的收益率均值为什么会有差异,而非每个资产的收益率如何随时间变化。将式 (3)(3) 沿时间轴展开,资产超额收益和因子收益率在时序上满足如下多元线性回归模型:
Rite=αi+βiλt+εit(4)R_{it}^e = \alpha_i + \boldsymbol{\beta_i}\boldsymbol{\lambda_t} + \varepsilon_{it} \tag{4}
其中 RiteR_{it}^e 表示 tt 时刻资产 ii 的超额收益,λt\boldsymbol{\lambda_t} 表示 tt 时刻因子收益率,εit\varepsilon_{it} 表示 tt 时刻的随机扰动。下图展示了多因子模型的截面角度和时序角度之间的切换:
在时序角度下,因子投资中的两个重要问题是方差模型和因子择时。
-
方差模型:将 NN 个资产的时序多元回归模型放在一起:
Rte=α+βλt+εt(5)\boldsymbol{R_t^e} = \boldsymbol{\alpha} + \boldsymbol{\beta}\boldsymbol{\lambda_t} + \boldsymbol{\varepsilon_t} \tag{5}
其中,Rte=[R1te,R2te,⋯ ,RNte]\boldsymbol{R_t^e} = [R_{1t}^e, R_{2t}^e, \cdots, R_{Nt}^e] 是 NN 维超额收益向量,α=[α1,α2,⋯ ,αN]\boldsymbol{\alpha} = [\alpha_1, \alpha_2, \cdots, \alpha_N] 是 NN 维定价误差向量,β=[β1,β2,⋯ ,βN]\boldsymbol{\beta} = [\beta_1, \beta_2, \cdots, \beta_N] 是 N×KN \times K 因子暴露矩阵,εt=[ε1t,ε2t,⋯ ,εNt]\varepsilon_t = [\varepsilon_{1t}, \varepsilon_{2t}, \cdots, \varepsilon_{Nt}] 是 NN 维随机扰动向量,满足 E[εt]=0E[\varepsilon_t] = 0 以及 cov(λt,εt)=0\mathrm{cov}(\lambda_t, \varepsilon_t) = 0。对式 (5)(5) 两侧求协方差矩阵并利用 cov(λt,εt)=0\mathrm{cov}(\lambda_t, \varepsilon_t) = 0 可得:
Σ=βΣλβ′+Σε(6)\Sigma = \beta \Sigma_\lambda \beta^{'} + \Sigma_\varepsilon \tag{6}
其中,Σ\Sigma(NN 阶矩阵)、Σλ\Sigma_\lambda(KK 阶矩阵)以及 Σε\Sigma_{\varepsilon}(NN 阶矩阵)分别为 NN 个资产的协方差矩阵、KK 个因子的协方差矩阵以及 NN 个随机扰动的协方差矩阵。由于 εit\varepsilon_{it} 相互独立,因此 Σε\Sigma_\varepsilon 是一个对角阵。式 (6)(6) 就是关于方差的模型。
-
因子择时:在时序角度,人们关心的是因子收益率如何随时间波动。学术界通常关心的是不同因子和宏观经济以及投资者情绪之间的关系;业界则是进行资产配置和获取超额收益。
管理实践
当基金管理人实施因子投资时,往往可以从以下几个角度考虑:
- 收益预测 vs. 风险管理
- 资金流入削弱因子收益率
- 因子择时
- 区分 α\alpha 和 β\beta 收益
- 创新的价值
收益预测 vs. 风险管理
不同的管理人使用多因子模型的角度可能截然不同。
- 有的从截面角度使用因子获取超额收益;
- 有的从时序角度使用多因子模型计算投资组合中股票之间的协方差矩阵,即风险管理;
- 或者同时进行收益预测和风险管理,并在这个基础上进行投资组合的优化。
资金流入削弱因子收益率
当越来越多的资金涌入因子投资时会造成因子拥挤。使用相似的指标排序、接近的调仓频率的因子投资更加加剧了这种负面影响。任何投资策略想要持续赚钱都是利用了市场在某方面的非有效性。当使用的人越来越多,市场在这方面就会变得更有效,从而降低该因子的预期收益率。
因子择时
因子择时是个大课题,其背后的动机简单而清晰:因子的表现都有周期性,有时能够获得超额收益,有时却持续亏损。因此如果能成功择时,将会极大提高因子投资的收益率。在因子择时的众多方法中,最重要的两类方法是按因子估值和按因子动量择时两大立场。
区分 α\alpha 和 β\beta 收益
从多因子模型公式 (3)(3) 可知,某个资产的高收益既可能来自高 α\alpha 也可能来自选择了收益率高的因子并且以高暴露 β\beta 配置在这些因子上,因此业界/学术界通常把这两部分收益称为 α\alpha 和 β\beta 收益。管理人获得的超额收益中,80%80\% 的部分可以由因子暴露解释,只有剩下 20%20\% 才取决于获得 α\alpha 的能力。
创新的价值
对于因子投资来说,创新意味着使用新的数据或者算法。各种另类数据和机器学习算法近来被广泛应用于因子投资实践中。