








VectorBT、Backtrader、Zipline 比较:(这是DeepSeek的回答)
(最近又出来一个: NautilusTrader,https://github.com/nautechsystems/nautilus_trader, 官网及文档: https://nautilustrader.io)
以下是 VectorBT、Backtrader 和 Zipline 三个量化交易回测框架的深度对比分析,结合技术特性、适用场景和用户反馈,帮助开发者根据需求选择最适合的工具:
VectorBT
Backtrader
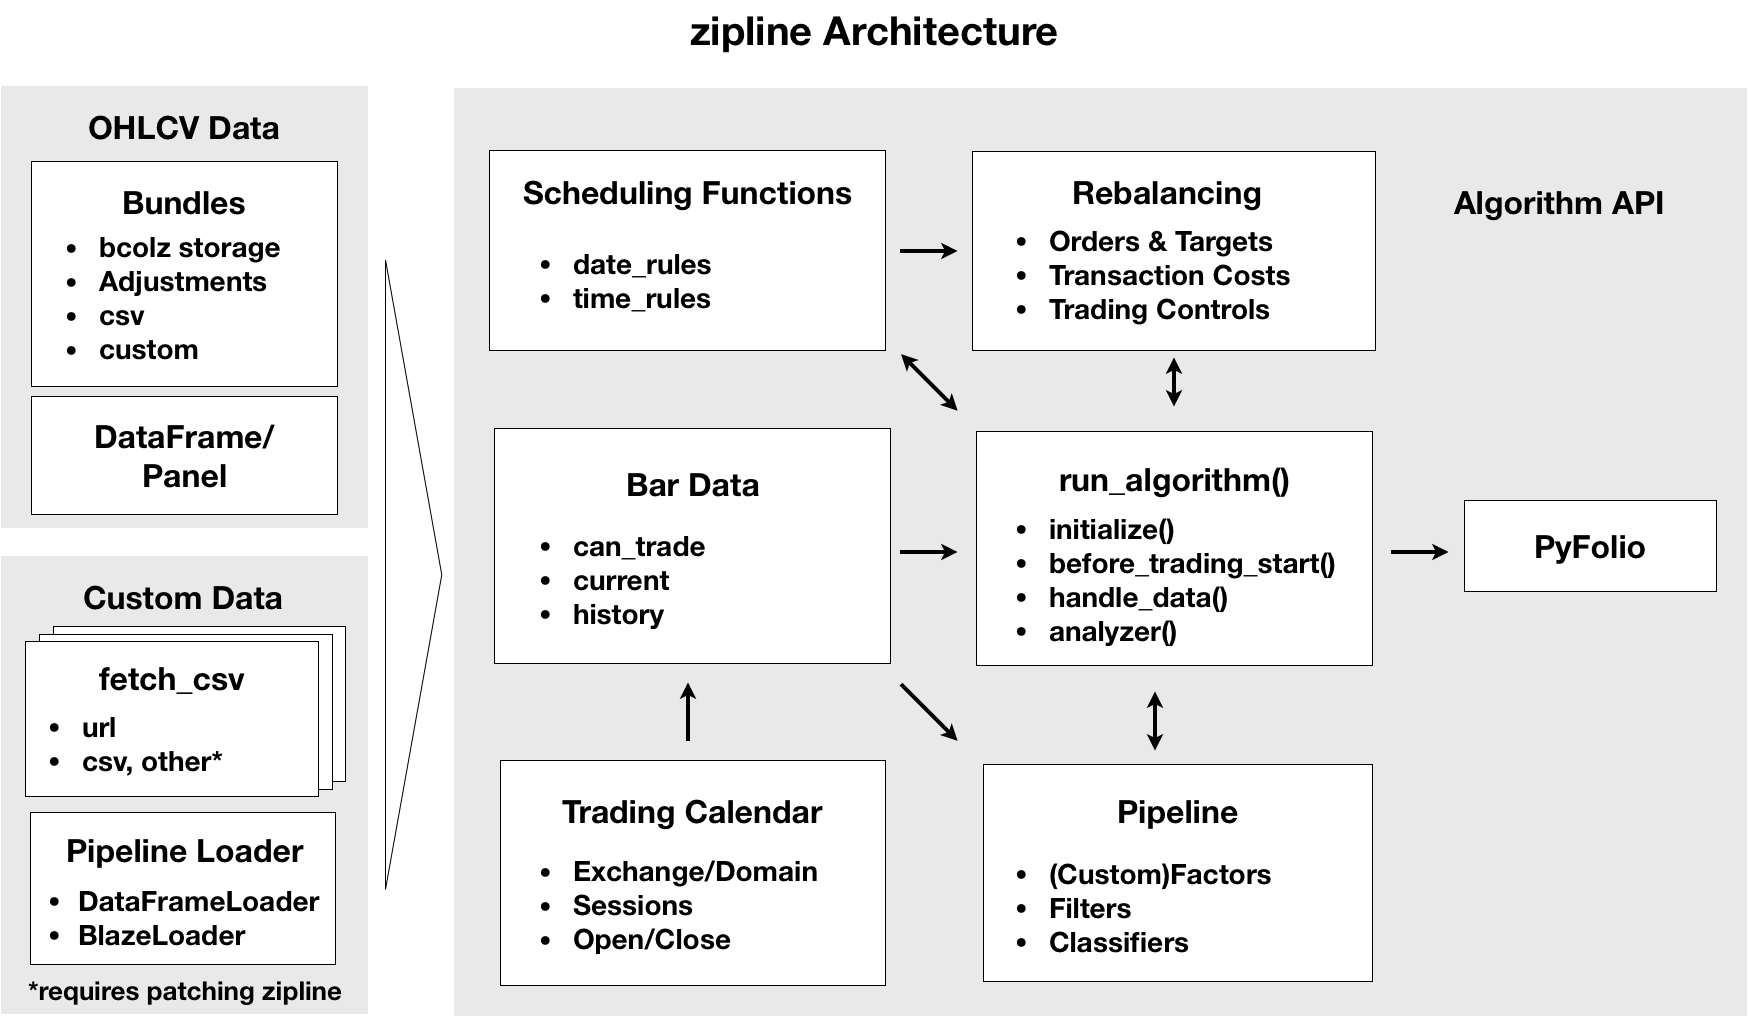
Zipline
| 功能 | VectorBT | Backtrader | Zipline |
|---|---|---|---|
| 回测速度 | ★★★★★(向量化加速) | ★★☆☆☆(逐笔处理) | ★★★☆☆(事件驱动) |
| 多资产支持 | 内置组合优化模块 | 需手动管理组合逻辑 | 需自定义组合逻辑 |
| 机器学习集成 | 支持 TensorFlow/PyTorch 信号生成 | 需手动集成 ML 模型 | 支持 Scikit-learn 因子生成 |
| 数据源兼容性 | 支持 Pandas DataFrame、CSV、Parquet | 支持 Yahoo Finance、Oanda、本地 CSV |
需手动导入数据(原 Quantopian 已停用) 新分支版本继续更新,已有3.1版本。 |
| 分析工具 | 内置夏普比率、最大回撤、盈亏分布等 | 需手动计算或依赖插件 | 内置风险指标、交易成本分析 |
| 实盘交易支持 | 需自行对接 API(如 Binance、IB) | 支持部分经纪商(如 Oanda、Alpaca) | 需自行开发实盘模块 |
| 社区资源 | 英文文档齐全,社区较小 | 中文教程丰富,论坛活跃 | 社区冷清,依赖历史文档 |
VectorBT
Backtrader
Zipline
测试环境:Intel i7-10700K, 32GB RAM, Windows 10
测试策略:双均线交叉策略(短期 50 日,长期 200 日)
测试数据:标普 500 成分股(505 只),2010-2020 年日线数据
| 框架 | 回测耗时 | 内存占用 | 代码行数 |
|---|---|---|---|
| VectorBT | 12 秒 | 1.2GB | 50 行 |
| Backtrader | 2 小时 15 分 | 3.8GB | 150 行 |
| Zipline | 45 分钟 | 2.5GB | 100 行 |
结论:VectorBT 在速度和资源效率上显著领先,适合大规模数据回测;Backtrader 代码可读性高但性能较低,适合小规模策略;Zipline 介于两者之间,适合中等规模研究。
VectorBT
Backtrader
Zipline
| 需求场景 | 推荐框架 | 理由 |
|---|---|---|
| 高频 / 大规模多资产回测 | VectorBT | 向量化加速,支持 GPU 并行,处理千万级数据秒级完成。 |
| 中低频策略开发与教学 | Backtrader | 社区活跃,中文教程丰富,策略逻辑清晰易调试。 |
| 因子研究与学术验证 | Zipline | 内置因子库,适合快速验证理论策略,与 Jupyter Notebook 深度集成。 |
| 实盘交易与机构级部署 | Backtrader | 支持多经纪商 API,社区提供实盘案例参考。 |
| 机器学习驱动的量化策略 | VectorBT | 无缝集成 TensorFlow/PyTorch,支持 GPU 加速模型训练与回测。 |
进阶建议:
选择框架时需平衡性能、易用性和社区支持,优先满足核心需求(如速度、多资产支持),再考虑扩展功能(如机器学习集成、实盘交易)。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。