






互联网行业在遭受流量瓶颈之后,做出了改变,在瓶颈中找突破口,具有用户深耕和存量开拓能力的行业,价值反而迅速凸显。恰巧,在线旅游行业就是当中的一个具有潜力的行业。过去三年,旅游业不断挣扎,并在如今迎来复苏,它是怎么做到与其他互联网行业不同的呢?
2023年,互联网行业还有红利吗?
去年底,马化腾在腾讯内部讲话中表示不再相信“买量”,互联网行业也在这一年结束了之前的补贴大战,遭遇流量瓶颈之后,大厂们纷纷将考核指标转向盈利和客单价。
这背后的本质,是我们国家的人口红利已经转变成人才红利,单纯的用户增长对资本和公司经营都不再是一个吸引人的故事,能在瓶颈中找突破口,具有用户深耕和存量开拓能力的行业,价值反而迅速凸显。
有这种潜力的行业不多,在线旅游恰恰就是其中一个。
在线旅游的潜力,在整个互联网行业几乎是一枝独秀。
根据《中国互联网络发展状况统计报告》显示,2022年我国网民规模达10.67亿,较2021年仅增长3549万,历经三年疫情,我们看到阿里、腾讯、百度、京东、拼多多、美团等公司,无论用户数还是利润增速都出现放缓甚至衰退,核心评估指标也从数量转变到质量。
相比于巨头的见顶失速,在线旅游业却不降反增。
以文旅部数据为准,国内旅游人次虽然从2019年的60.06亿人次降到了2022年的25.30亿人次,但在线旅游却并未陷入用户衰退低谷,以刚披露2022年财报的同程旅行为例,该公司2022年营收65.8亿元,经调整净利润6.5亿元,实现4个季度的连续盈利,平均月活用户(MAU)2.3亿,相较疫情前增长13.9%,平均月付费用户(MPU)2970万,相较疫情前增长10.4%,表现出了极强的韧劲。
那么,在线旅游业为啥会迥异于其他互联网行业呢?
答案就在于,疫情三年大部分互联网行业依然延续了过去十几年来的补贴和扎堆策略,纷纷陷入了内卷和厮杀,尤其在社区团购和电商等领域最为惨烈,甚至一度需要国家层面的监管和疏导,初期低价补贴扩大流量再逐步提升服务留存用户的模式,在人口红利转变为人才红利时,这一套打法就失灵了。
在线旅游业则完全不同,或许是行业早就经历过几次血淋淋的价格战,头部大平台明白“内卷无赢家”的道理,所以作为疫情三年最难的行业之一,在线旅游业并未躺平或拔刀相向,而是选择反求诸己修炼内功,从服务和数实融合上做提质改造,静待行业回暖。
它们的自救自强,主要集中在三个方面。
第一,是补齐平台短板,趁势拓宽业务线。比如同程旅行在这三年来除了巩固机票、火车票、酒店之外,还扩充了景区门票、周边游、用车、汽车票、度假、签证等,把中高端、务工商旅、周末休闲、学生务工迁移等多旅行需求“包圆”,2022年底还宣布收购同程国旅,完成旗下度假业务的深度整合,补齐作为后发平台的短板。
第二,是探索创新可能,顺势优化营收结构。比如,疫情改变了消费者的旅游习惯,短途游和周边游变得火热,这正是在线旅游平台潜在的机会,同程旅行就在广告、黑鲸会员、PMS、同程商旅,景区门票等方面开展多元化业务和创新项目,实质上就是在线旅游平台的一种“增肌减肥”的方法。
第三,是逆境激发求生欲望,平台和线下实体配合意愿更强烈,出现了超常创新和开拓。疫情带来的时空阻隔,让很多传统线下服务变得难以获得,因此凸显了酒店扫码住、景区扫码游、智慧汽车票等出行方式的优势,各大平台纷纷与机场和公交建立了战略合作及部署攻智能售票系统智能售票设备,为中小酒店和民宿提供SAAS服务,通过数字化合作更进一步与景区绑定,与各省市地区一起发放消费券。
正是这种自救自强,使得在大多数互联网行业失速的情况下,少数头部在线旅游平台却仍然能够向外生长,并未困囿于疫情,从而实现了“被需要”和“被成长”。
毫无疑问,在线旅游业是幸运的。
或许在过去三年,所有努力或许只是一场挣扎自救,但到了2023年旅游业熬过至暗时刻,迎来全面复苏的时候,很多人才意识到那些修炼的内功并没有白费,反而内化成了一种向外生长的力量。
根据文旅部数据,2023年春节假期国内旅游出游3.08亿人次,恢复至2019年同期的73.1%,中国旅游研究院更是预测,暑期有望迎来全面复苏,预计2023年全年国内旅游人数约45.5亿人次,同比增长73%,全年入出境游客人数有望超过9000万人次,同比翻一番。
与此同时,赴港、赴外等因疫情而产生的相关限制也逐步在松绑,截至到2023年3月15日国内出境跟团游的目的地将增加至60个国家。多家航司的3月航班计划显示,都在密集恢复/加密国际航线,据飞常准民航看板数据显示,3月1日国际及地区航线实际执飞客运航班量达513班次。
我们都听说过“弹簧理论”,指某一事物受到的环境压力越大,其自身的爆发潜力和空间也就越大,在旅游业极限反弹的大环境下,相信这一波复苏比任何时候都来得更为猛烈。
但在“深眸财经”看来,这种猛烈的复苏却并非雨露均沾,行业较之2019年会出现极大变化,竞争维度也在发生深刻变化。
首先,用户结构发生变化,下沉用户和年轻用户逐渐接过主力棒。
我们都清楚,Z世代年轻人是文旅等产业的主力,而下沉市场更是一座待开掘的富矿,过去三年网红景点大热、飞盘运动、露营风等情况就可以看出,年轻人的消费能力和消费热情十足,配合下沉市场新诞生的“旅游意识崛起”,在市场上逐渐形成了一种“空白红利”。
这种“红白红利”的储备有多大呢?
同程旅行在2022年度财报中披露了一组数据,显示该平台居住在中国非一线城市的注册用户约占注册用户总数的86.5%,微信平台上约60.3%的新付费用户来自中国三线或以下城市。换句话说,以县域旅游和年轻人是该平台新付费用户增长的主力军,这也意味着过去三年的下沉市场布局将持续释放价值,“旅行+X”等与新一代旅行者建立紧密联结的营销活动,并不是什么无用功。
其次,头部平台差距在缩小,创新成为复苏之后的角力要点。
疫情三年,抖音、同程旅行、美团、携程等都在积极开拓市场,但由于基数的不同,处于“中青代”的年轻化平台便有了时间优势,比如同程旅行刚上市一年多就遇上了疫情黑天鹅,这三年时间刚好规避了来自同行的阻力和内卷,赢得了足够的发育时间,微信小程序去重累计访问用户数突破十亿,可以说是从一个“萌新”成长为了国民出行平台,与行业巨头携程拉近了绝对距离。
而且,从疫情期间机票盲盒、短途定制游等火爆级现象来看,这一代年轻人和旅行者是乐于接受新事物和新出行方式的,创新仍然是复苏之后的重要角力点,在一个仍未触及天花板的行业中,一个好的idea或许能改变一个平台的竞争态势,而这又涉及到服务的广度与深度,将成为平台的长期竞争力。
然后,平台间的差异性被极大抹平,出现难得的弯道超车好时机。
互联网大厂都有自己的标签,比如电商领域,过去阿里、京东、拼多多之间的优势和标签都泾渭分明,但现在无论在价格、物流、品牌等方面的差距都在缩小。
在线旅游平台也是一样,携程、同程旅行、马蜂窝、去哪儿网等等平台,谁做下沉,谁做商务,谁做攻略等等,用户心里都有数,但三年的困窘导致平台本能地向外拓宽产品范围,有余力的平台逐渐补齐了短板,疫情三年之后大家不说站在同一起点上,但差距也被极大抹平,如同程旅行这种在三年完成了用户粘性构建和积累的平台,当数量达到一定规模后也逐渐向质量靠拢,尤其在行业复苏之际,巧妇将进行有米之炊,正是实现自我蜕变和弯道超车的好时机。
以上这些,是在线旅游行业显而易见的趋势。
但如果站在整个文旅业来看,这一轮行业复苏已经不仅仅是短期现象,二级市场上的标的公司和投资者更将之视为二次红利期的释放之机。
我们看到,华住集团预告于2022年10月、11月,录得的平均可出租客房收入分别恢复至2019年的74%、87%,并继续恢复至12月的91%,早在2022年12月13日至19日,海南离岛免税就披露销售金额连续7天超过1亿元,这让中国中免强势拉升,再次成为资本市场的宠儿。
早在2022年11月28日至12月30日,大部分人还未完全“阳康”之际,A股旅游板块就全线爆发,指数从低点的4199.07涨至高点的5643.62后一直高位徘徊。在此期间,西安旅游、三特索道、丽江股份、曲江文旅等上市公司上演涨停潮,港美股也同步狂飙,携程和同程旅行的涨幅均大于30%,前者更是累计涨超60%,股价从200港元左右一路追击到近300港元。
这种涨势,早已经不能用简单的“复苏”两个字解释,表明资本市场普遍预期这个行业在开启一轮新的周期,并将持续释放红利。
或许很多人都知道,2012年~2017年在线旅游有过一段很长的红利期,由于人均收入的提高以及移动互联网的普及,行业六年年均复合增长率达25.5%,大趋势与数字经济的结合,使得行业格局出现了翻天覆地的变化,在争夺中剩下来的头部公司也走向了腾飞之路。
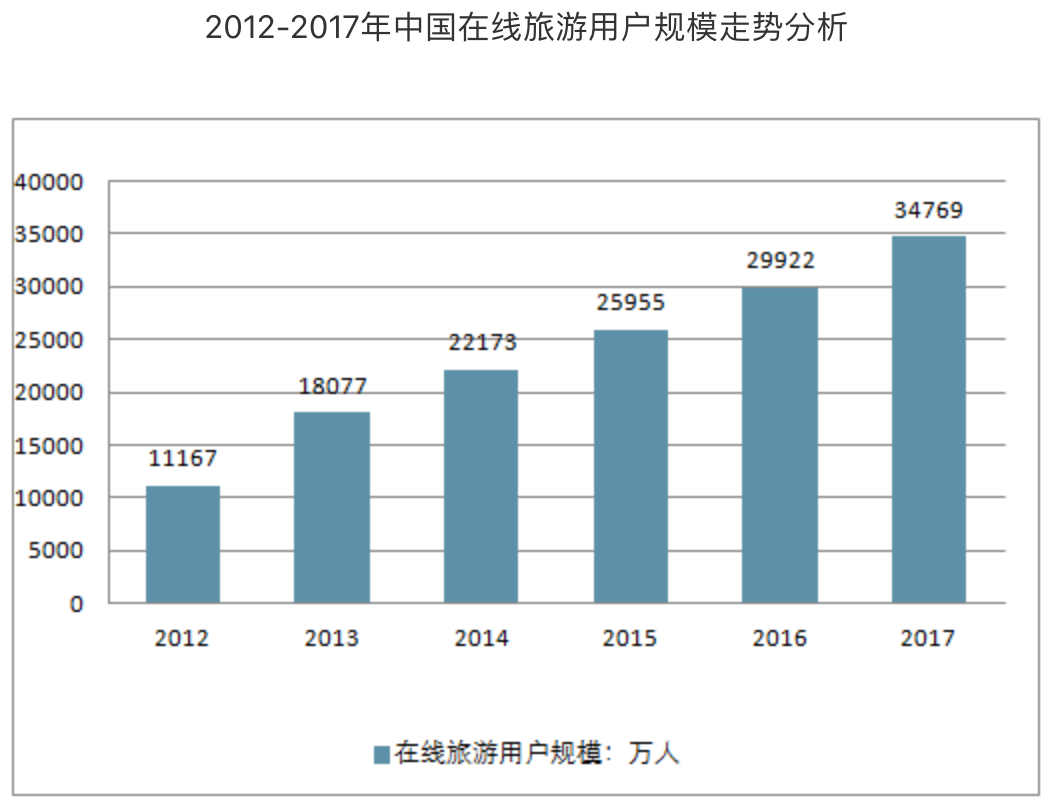
这一轮周期,与上一轮何其相似?
历经三年低谷,国人的旅游愿望和景区的水准都有很大提升,线上平台的服务优化与线下配套设施的完善,譬如同程旅行就在住宿产业链上打造艺龙酒店科技、旅智PMS,在出行产业链与各大机场达成战略合作,此类产业链上的布局,必定在未来几年内使得在线旅游业迎来不弱于第一次红利的机会窗口。
换句话说,行业基建已经牢固,在线旅游平台的价值长期释放之际,作为主力军的年轻人群和下沉市场,也将成为时代馈赠给平台的一块大蛋糕,对这个群体细心经营积累的平台,也更容易获得先发优势。
从另一个角度看,世界上任何一个大公司必然是穿越过至少一次周期的,仅在线旅游领域如booking、Priceline、Expedia、携程等都经历过行业低谷期,周期波动淘汰了一大批选手,而渡尽波劫,成功穿越周期的平台则会越发强大和稳定。
作者:易牟
来源公众号:深眸财经(ID:chutou0325),洞察商业逻辑,深研行业趋势。
本文由人人都是产品经理合作媒体 @深眸财经 授权发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。