





跨境电商们若想在海外收获更多市场,或许需要精准拿捏当地用户的习性和痛点,比如本文所拆解的Temu、Shein们,他们便用钞能力集结了大量网红,对海外社交电商格局带去了很大影响。一起来看看本文的解读。
中国跨境电商正在“拯救”美国大厂。
2023Q3业绩交流会上,Meta管理层骄傲地表示:北美地区的广告收入增速加快了7%,主要是由于中国广告商的强劲需求。
这里的“中国广告商”指的正是Shein、Temu们。研究显示,这两家2023前三季度在Meta上狂撒了近30亿美元,拉动了Meta近三分之一的收入增长。
发着类似“横财”的还有Google,Etsy的CEO在近期表示:“Temu和Shein几乎以一己之力影响了美国的广告成本,尤其是Google和Meta的一些付费渠道。”

当然,充当了“大户”的Shein、Temu们,也不是做慈善。事实上,海外大厂广告业务转危为安的背后,正暗藏着它们成功的秘诀。
关于电商出海的解读里,不少人认为Temu们是利用国内严重过剩的轻工业资源,靠价格战卷赢了海外品牌;也有人觉得,是穷人们高攀不起亚马逊了,所以转投低价电商的怀抱。
这些确实是跨境电商的药方,但不能解释跨境电商的一切。
在不知不觉中,Shein、Temu们大力扶持海外长期“坐冷板凳”的广大小网红们,与他们结成利益联盟,动摇了海外本土零售商与头部网红的合作阵营。
TikTok也利用短视频带货,让社交媒体不止于头部网红品宣,还多了中小网红带货,从而搅乱海外社交电商的一池水。
一场变局,已近在眼前。
要论谁最希望中国跨境电商飞黄腾达,答案可能不是国人,而是海外的中小网红们。
可以看到,ins“Temu好物分享”话题下,Top20热门帖均来自粉丝量20万以下的中小博主,而他们全部获得了Temu的赞助。
整体来看,Temu在ins上合作的网红,60%都是粉丝量在10万以下的。

Shein爆给小网红们的金币,更是只多不少。早年,其高管就在一场论坛中提到:“2011年的时候,Shein100%的流量来自于网红。”
当下,Shein依然是TikTok网红(90%粉丝量在1万以下)的一大收入来源——在平台#hauls(狂欢购物分享)标签下,Shein品牌露出占比达42%。
对出手如此阔绰的金主,小网红们当然乐见其成。更何况,他们已经苦变现久矣。
以ins网红@Frances Long为例,其拥有粉丝1.7万,频道每月最高收入却只有380美元,比当时美国1040美元的贫困线还低。
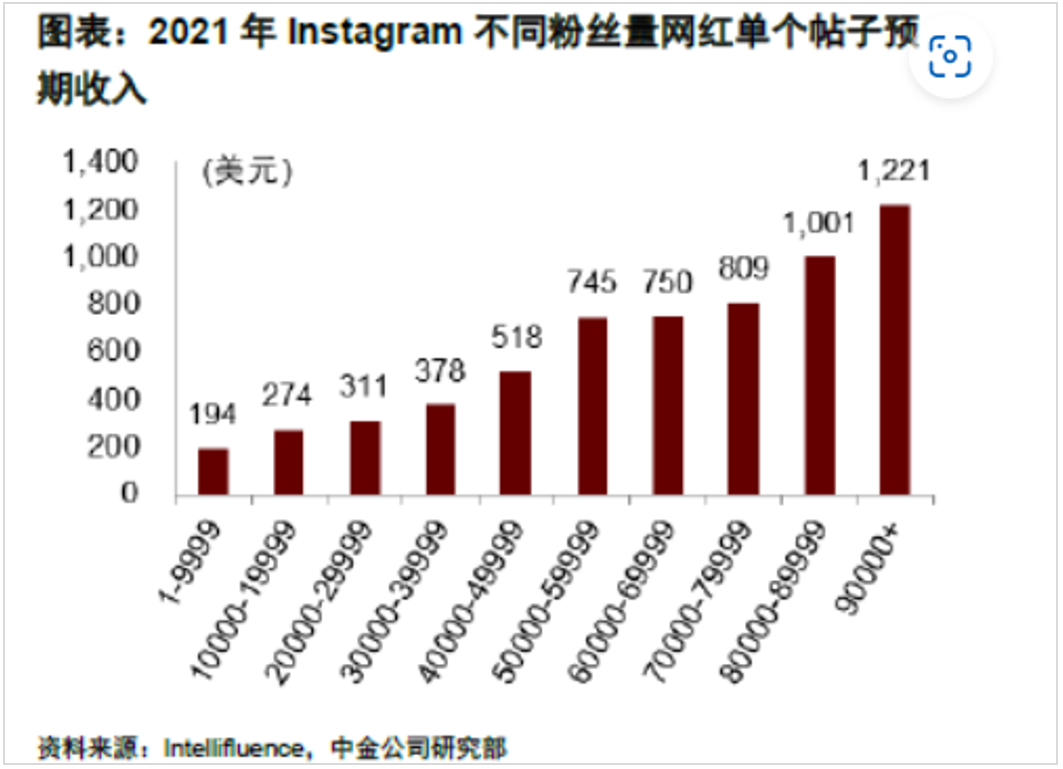
很长一段时间里,小网红都迫切想要摆脱苦日子,但收效甚微。
毕竟欧美营销圈的投放主流依然是报纸、电视、邮报等国内十年前就淘汰的模式,社交媒体广告根本吃不开。
哪怕有预算,品牌商为了讲故事、卖价值,同时节约沟通成本,往往也青睐与少数头部网红合作,而非耗费力气在小网红身上。
比如,NoxInfluencer营销团队透露,合作的品牌商中,仅有5%主张寻求与小网红合作。
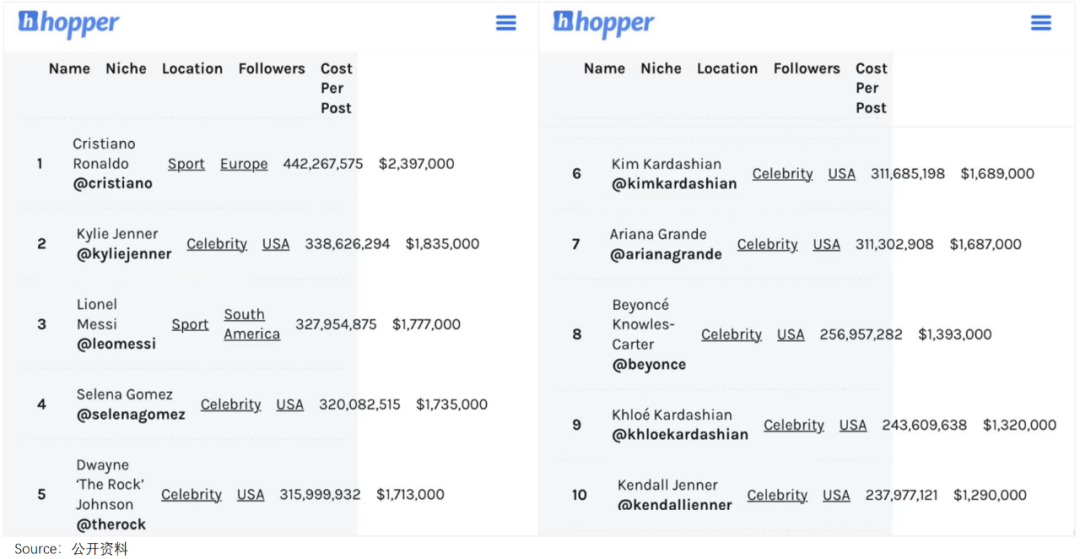
这导致很大一部分广告红利,被头部网红/明星收入囊中。家具品牌Newme的CEO估计,ins头部网红至少吃了80%以上的广告费用。
如下图,C罗、梅西、卡戴珊家族等ins富豪,动动手指,发个帖子,就能轻松赚取上百万美元,与挣扎在贫困线下的小网红形成鲜明对比。
小网红想要进入“卡戴珊们”的世界,更是难上加难。
在国内MCN行业,签下有少量粉丝的小博主或者孵化有潜质的素人,已是较为成熟的模式。但在欧美,MCN机构都想摘低垂的果实,通常是博主成为大网红后,才愿意合作。
这意味着,那些势单力薄的小网红,可能永无出头之日。
一位在TikTok上淘金的中国网红说道:“国内流量变现模式成熟,每一个粉丝都可换算成透明的标价。但在欧美,品牌们更期望与头部网红或明星合作,导致网红经济马太效应明显。”
而据业内人士透露,海外网红中,10万以上粉丝的有250万人,1万到10万之间粉丝的有2000多万人。也就是说,海外有一批数量庞大的网红,常年活在流量无用武之地的窘境里。
直到中国跨境电商,从天而降。
如上文所说,Shein、Temu出海之后,把大量的广告费撒给了ins、YouTube、TikTok、Facebook、Twitter等社媒平台上的中小网红。
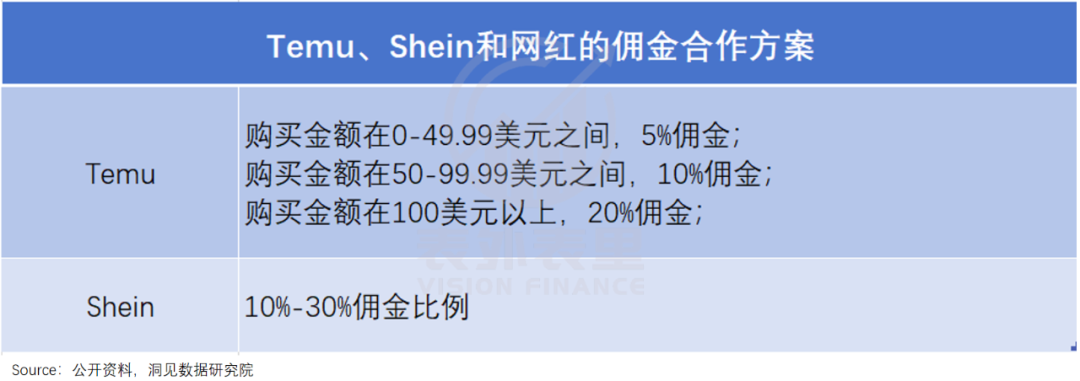
不仅是砸广告单,Shein和Temu还采取了佣金合作方式,网红参与推广可以获得5%-20%的返利佣金。
有了变现渠道,压抑已久的小网红们,当然要抓紧机会捞金。比如,Temu在ins上合作频次最高的网红(粉丝16.4万),一年提及其整整57次。
而团结了这部分庞大的“小人物”的中国跨境电商平台,自然一路势如破竹。
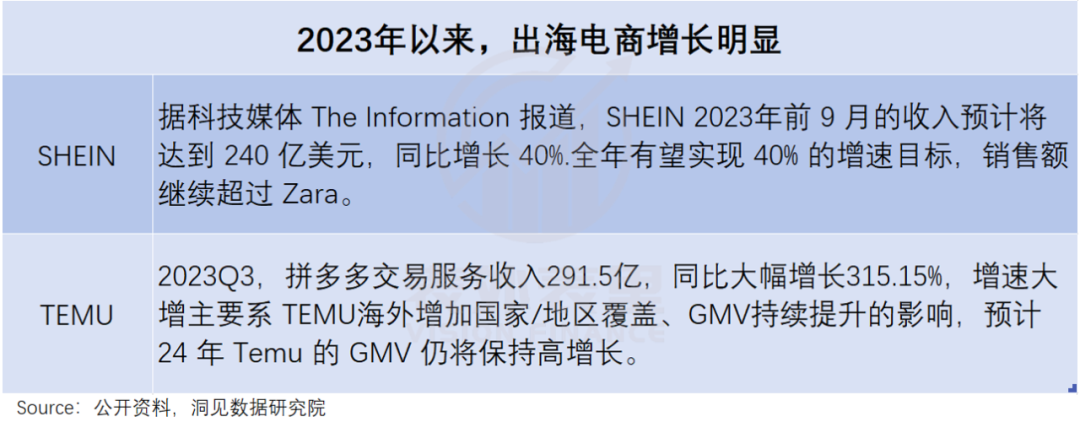
毕竟小网红们合作费用更低,也没有MCN在中间赚差价,同时联手多个博主,帖子很容易形成铺天盖地之势,无孔不入地渗透消费者。
同时,小网红相比于头部网红也更平易近人,会亲自阅读、回复粉丝,与粉丝的关系亲密。
尤其是海外土生土长的小网红,因为没有MCN的“扶持”,不像国内网红那样千篇一律,许多人非常个性化,对相似兴趣和价值观的粉丝有着极大的吸引力。
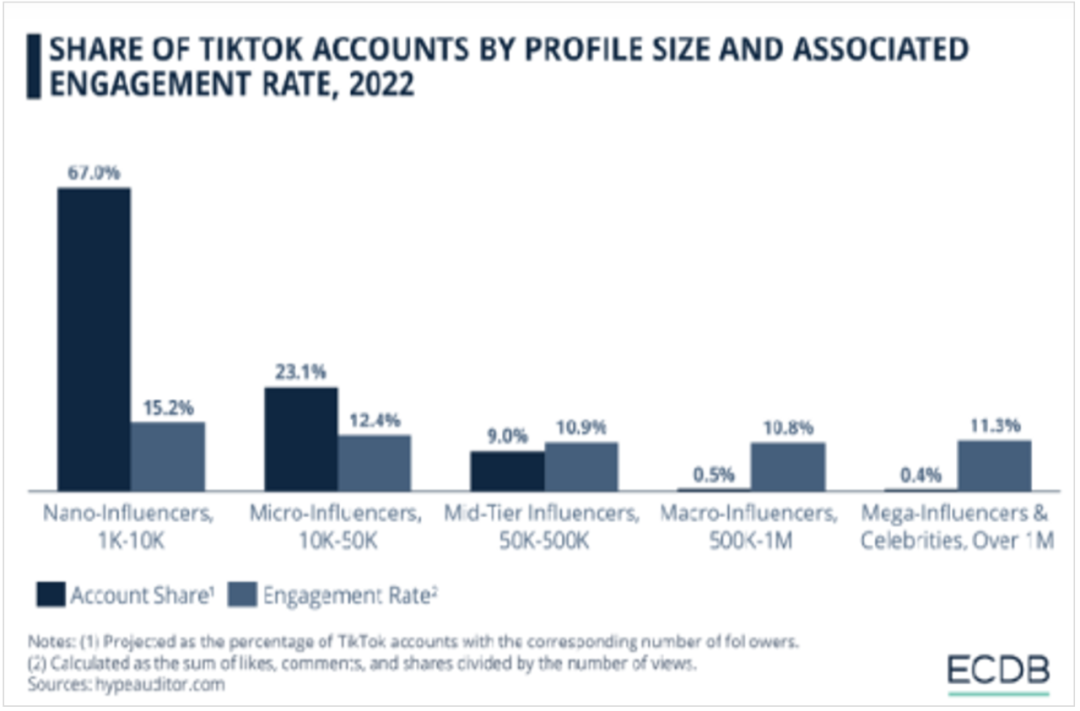
根据Later和Fohr的影响者营销报告,10万粉丝以下的网红拥有最高的粉丝参与率。

这让小网红的安利能力“大有可为”。有出海商家说道:“他们中的不少人电商属性更强。比如家庭主妇、瑜伽教练之类,更贴近生活,分享的内容也跟商品属性更融合。”
很显然,在海外本土零售商固守传统营销方式时,中国跨境电商与小网红形成了利益联盟,共同撬动了海外社交电商的一块巨大蛋糕。
而这股力量,也让海外电商的一潭池水再难平静。
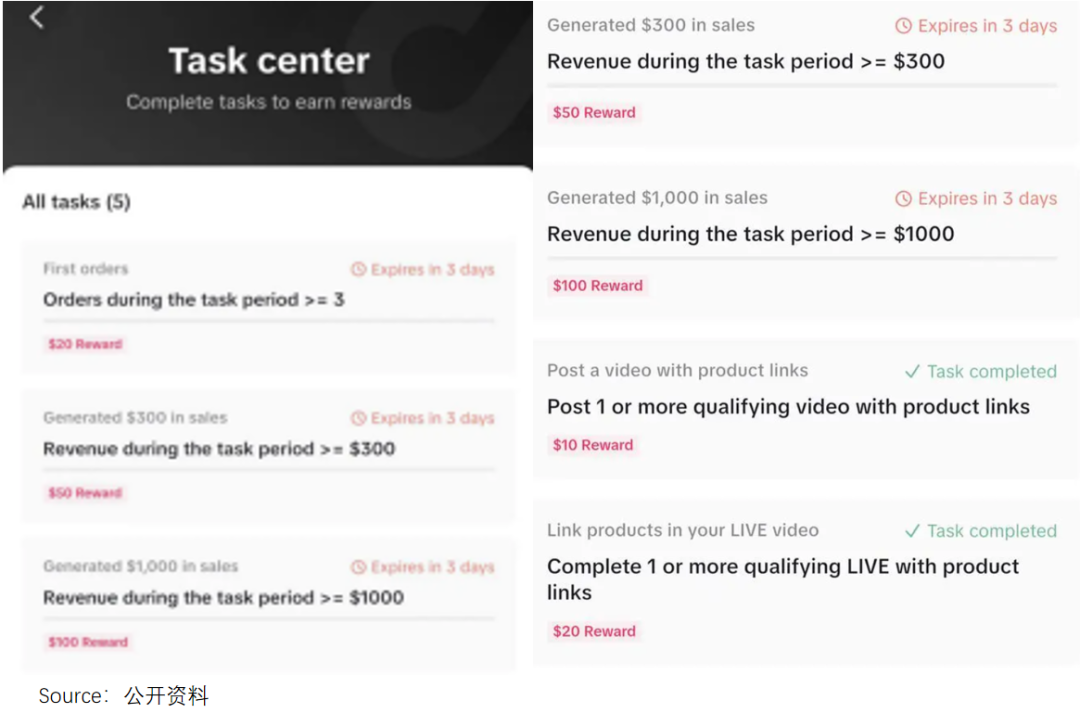
2023上半年,美国网红发短视频带货,不仅能获得TikTok的流量扶持,还有机会获得高达1000美元的奖金。
到了9月,YouTube也递来了橄榄枝——粉丝数量超过2万的网红,即可参与YouTube Shopping联盟营销计划。
甚至连社交巨头Meta都一改常态,允许Facebook、Instagram的网红们挂亚马逊购物链接。而此前,如果在Facebook上宣传亚马逊,是有封号风险的。
很显然,随着小网红们逐渐崭露头角,他们对海外电商生态的影响正日益凸显。
放在2年前,网红们可能根本不敢想象,自己有朝一日会成为社交平台的香饽饽。比如,2022年时,许多小网红曾集体“逃离TikTok”。
原因上文提到过,北美网红经济马太效应明显,小网红的商单和单价都低得可怜。TikTok上的创作者基本都是小网红,忍饥挨饿是家常便饭。
当然,网红们也不是全无赚钱的机会。可以看到,2020年底,TikTok在美区开启直播带货,邀请了10名头部网红试水直播间,其中不乏坐拥4300万粉丝的大红人。
如果海外有头部网红跑出来,TikTok就能复制国内的“罗永浩效应”,撬动平台上大量小网红入场直播带货,把蛋糕盘子做大。

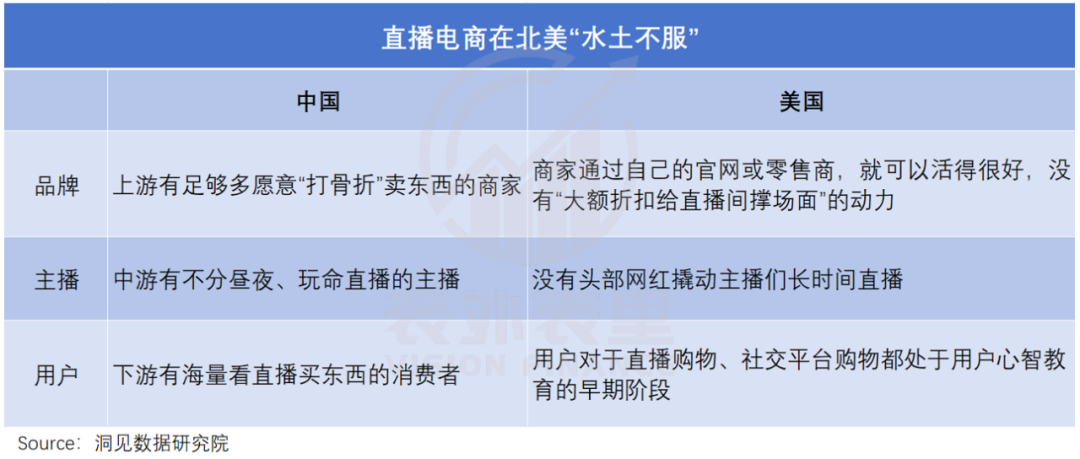
然而,欧美头部达人很少把网红当作职业,他们更认可自己是艺术家或创作者,红了也依然专注于做内容,而非去当“售货员”。
多位对接过欧美网红的业内人士都表示:“他们根本不会有国内这种带货分成按点击量销售的KPI分成模式,更注重打品牌认知度,不为销量去负责,转化率也相对比较低。”
除了理念不同,头部达人也不指着直播挣钱。以那位4300粉丝的达人为例,其在TikTok的年收入约120万美元,其中六成来自品牌代言,光吃商单就已经丰衣足食了。
也就是说,无论是主观还是客观上,头部网红都很难有罗永浩们不间断地直播好几个小时的动力。
TikTok请来的大红人就是如此,平均直播时间不过五分钟,而且介绍产品时还会插入个人才艺表演,也不爱和屏幕前的“家人们”“猪猪女孩们”互动,直播效果不尽人意。
头部网红无法创造暴富神话,TikTok也就难激励广大中小网红加入直播带货队伍。叠加海外商家、用户也对直播带货不太感冒,小网红们的钱路就这样被堵死了。
直到Shein和Temu的迅猛增长,再次给他们送去了机会。
网红@Sharon Jayy向外媒透露,2023年5月,她被TikTok邀去面谈,讨论如何成为短视频带货达人。与此同时,越来越多的小网红也发现,在TikTok发短视频带货,可以获得流量甚至现金奖励。
这当然不是TikTok大发善心,而是目睹国内同行在海外大杀四方,作为中小网红聚居地,又坐拥一帮极爱互动的用户的它,眼红了而已。
为了抢食,去年8月,TikTok在美区全面重启电商业务,以短视频带货为重心,切断外部链接,开始在平台内做购买流程的闭环。
对小网红们来说,这无疑是个天大的好消息。
一方面,带货模式下,短视频广告从单一的“品宣广告”,转变为更精准的“品宣+效果广告”,品牌金主们投放的积极性更高了。
而且一但闭环形成,商家还能够按销量数据更精准地选择达人,投放意愿有望继续拉升。数据分析平台EchoTik的数据显示,去年7月,有5000家美国小店涌入TikTok捞金;闭环后,仅到10月,小店数量增长到了30000家。
另一方面,相比于长达几小时的直播,短视频也更容易被海外用户接纳。多位TikTok美区商家表示,在直播、短视频和达人带货这三种销售转化方式中,达人带货是出单更快的。
站在网红自身的角度看,短视频带货更是好处多多:只要短视频挂个链接,就能拿到现金和流量奖励,这钱可比直播带货好赚多了。
不仅如此,带货还有佣金可收。据披露,TikTok联盟推广佣金率平均在10%-20%,虽然比不上国内直播带货的佣金率(头部网红佣金率可达20-30%),但相比亚马逊等电商平台1%-10%的佣金率,还是可观的。
如下图,不少粉丝量在5万以下,甚至不足1万的小网红,成功跻身TikTok美区TOP10带货榜。

在金钱诱惑下,2023年下半年以来,每月有7000+达人加入TikTok短视频带货队伍;目前,网红短视频带货对其美区GMV增长的贡献已超过了80%。

而如上文提到的,看到TikTok利用中小网红的带货转化能力,大吃社交电商红利,Meta、Google等北美玩家们彻底坐不住了,也开始极力拉拢小网红。
可以说,中国跨境电商对海外社交媒体的业态带去了极大冲击,以头部网红品宣为主的投放方式可能会逐渐减少,而能带货的中小网红将扮演越来越重要的角色。
国内电商红利已榨无可榨,几大巨头在流量上卷生卷死,在供应链、服务、履约等各个环节,也是你死我活拼刺刀,只能乌泱泱出海探路。
但跨境电商,不是复制国内的内卷经验那么简单。直播电商没弄清这一点,水土不服“折戟”了。
到这一轮里,Temu、Shein、TikTok们深度“拿捏”老美的习性,用钞能力结盟海外广大小网红们,以燎原之势,扰乱并重塑了美区社交电商的格局。
当然,他们的狂奔和火爆,已经惊醒了巨头,无论是电商亚马逊,还是Meta、Google等内容平台,都在倾注力量瓜分社交电商蛋糕,未来竞争局势紧张可以预见。
作者:张冉冉,黑银轲,编辑:曹宾玲,付晓玲,王熙媛;数据支持:洞见数据研究院
来源公众号:表外表里(ID:excel-ers),洞见数据研究院。
本文由人人都是产品经理合作媒体 @表外表里 授权发布,未经许可,禁止转载。
题图来自Unsplash,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。