









即时零售领域正迎来一场激烈的“肉搏战”和“价格战”。随着京东七鲜等平台的积极布局和价格策略的激进推进,市场竞争愈发白热化。本文将探讨即时零售行业的新动态,分析各大玩家如何通过前置仓点位的争夺、商品力和价格力的比拼来巩固和扩大自己的市场份额。
在京东旗下自营超市“京东七鲜”与前置仓完成融合、并全面上线“击穿价,真便宜不怕比”活动后,11月15日,京东七鲜再次官宣放出狠话:便宜10%!对手敢跟七鲜就敢继续降。
即便在此前回应“价格战”传闻时京东七鲜曾指出:没有刻意针对谁,只是做低价。但当下如此充满火药味的表述,无疑将即时零售的商品价格之争推向了新高度,京东七鲜做“低价”的决心同样一览无余。
某种程度上,我们可以将近来“死灰复燃”的前置仓模式视作窥见即时零售“战事”升级的一个切入口。
从以往饱受市场争议、被部分生鲜电商平台应用又随之弃用,到今年下半年被盒马、京东七鲜等玩家再度“重提”,而此前“坚守”前置仓的叮咚买菜、美团(小象超市、美团闪电仓)也传来新的市场动态:前者将提升江浙沪区域的前置仓布局密度至110个,后者则放出“预计到2027年将开出10万家闪电仓”的大招。此外,还有“朴朴超市履约费用率降至18%”的喜讯传来,以及饿了么将开10万家近场官方旗舰店的“新三年”战略布局公开……
从O2O到新零售到社区团购再到今天的即时零售,随着前置仓模型的逐步成熟与迭代,美团、京东、阿里、叮咚买菜、朴朴超市、山姆等玩家的供给生态愈发繁荣,即时零售竞争的分野也已然浮现。
阿里(FY25Q2,11月15日发布)、京东(FY24Q3,11月14日发布)财报数据的共有亮点是,零售业务收入增加。具体而言,阿里本地生活收入增长14%至177.25亿元,位于集团前列;京东零售板块实现营收2249.86亿元,同比增长6.1%,依旧贡献了收入的大头。
在“京东秒送”方面,继今年5月京东全面升级即时零售业务(将“京东小时达”“京东到家”品牌整合为“京东秒送”)后,达达集团发布的2024年第三季度业绩报告显示,京东秒送在京东App场域的月均下单用户数和订单量同比增速双双超100%,截至9月末,京东秒送营业门店数超60万家,同比增长70%以上。
上述互联网公司的最新财报数据展露了本地生活与即时零售业务发展大势,虽然其他头部玩家的业务规模与营收表现尚未披露,但综合近年数据,从绝对数值上来看,美团依然稳坐本地生活服务领域王者之位,后来者如抖音、快手的增速也不可小觑。
「零售商业财经」认为,基于企业属性,即时零售赛道的玩家阵营基本上可以分为三派:以叮咚买菜、朴朴超市等为代表的先发型即时电商,以美团、京东、阿里等为代表的互联网资源型选手,和以沃尔玛、物美、天福便利店、名创优品、屈臣氏等为代表的变革型零售企业。
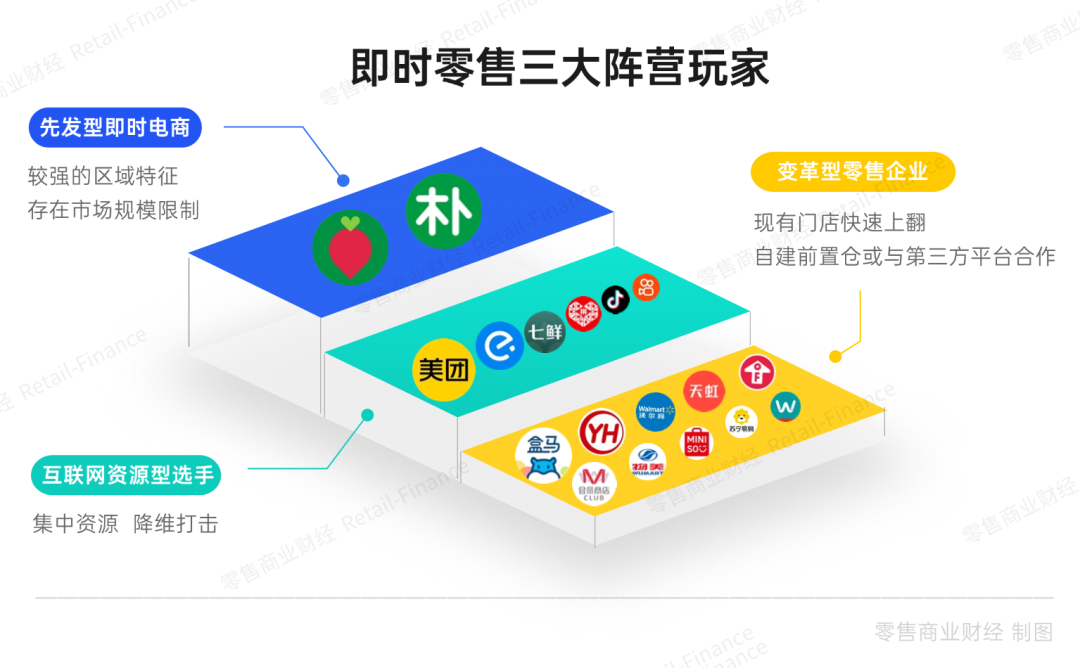
图:即时零售三大阵营玩家
先发型即时电商,通常具有较强的区域特征,一定程度上存在市场规模限制。
比如,叮咚买菜(NYSE:DDL)继2021年12月在上海地区实现盈利后,今年三季度,进一步巩固了其在江浙沪地区的优势地位,且区域内有13个城市实现了GMV 50%以上的年同比增长。
但相比北京和广深区域,本季度叮咚买菜GMV同比增长分别为14.6%和2.9%,增幅明显低于江浙沪地区。可见,长期扎根的江浙沪地区才是叮咚买菜的核心支撑,也只有紧盯江浙沪、持续打胜仗,才有底气应对战火再燃的前置仓竞赛。
朴朴超市的发展同样如此,从福州、厦门、深圳、广州,再拓城至武汉、成都、佛山,大仓模型下,朴朴在成本控制和运营效率方面也呈现出优势区域强者恒强的态势。
互联网资源型选手的风格向来是集中资源、降维打击。以过往社区团购的竞争战况为鉴,平台既能利用各方资源跑马圈地、“卷”出规模,又能从各环节中节省成本、“省”出盈利。当然,种种一切的出发点仍是流量红利衰退所带来的危机感。
至于变革型零售企业,基本上经历了从观望到“不得不做”的心态变化,跟风试水意图虽强,但掉头转舵的可能性也不小,这背后映射着前置仓模式的迭代成熟与即时零售的大势所趋,以及“仓店一体”企业下一步该怎么走的命题思考。
这类企业的优势在于能够快速将现有门店上翻,除开更愿意将经营主权掌握在自身手里,选择自建前置仓的盒马、大润发M会员店、京东七鲜等,部分缺少互联互通的数字化经营体系以及成熟的履约服务能力的零售商或品牌商,现阶段更愿意与美团闪购等第三方平台合作,加码美团闪电仓,或是直接在饿了么平台上开设近场官方旗舰店,这是被他们视作完成“消费、履约、售后”标准化、智能化、即时化最便捷的路径之一。
三大类型的玩家各有优劣势与资源依仗,从暗战走向明战,“战”的是前置仓点位数量与盈利模型,“比”的则是商品力与价格力强弱。
以广深市场为例,朴朴超市、山姆、小象超市的市场份额位居前三,其他传统连锁如沃尔玛、华润及天虹虽面临较大压力,但在保障门店服务履约、挖掘区域线上消费趋势的同时,也开始从品质生活空间的视角来做区别于线上的探索,这是让自身避免饮鸩止渴、陷入单一的“仓”角色的有益实践。
激烈竞争燃烧着各家的经费、人力与耐心,但太阳底下无新事,商业社会和历史中重复发生的模式和现象预示着,即便入局被视作零售新业态、消费新模式的“即时零售”,能出拳的招数也是有限的、甚至是雷同的。
其一,生鲜引流。
作为零售中少数能保持大幅增长的领域,生鲜品类毫无疑问是市场的核心竞争点。而生鲜引流、标品盈利,这样的商品结构也依旧是现阶段即时电商的标准模式。
虽然前置仓模式在生鲜零售业普遍使用,但是由于建仓成本高、运营难度大,这个模式能否“跑通”一直存在很大争议。问题的根源在于,生鲜本身是一个高损耗率而且非高频的品类,很容易陷入商品损耗高、毛利低,以及若没有规模化订单则成本更高的困境中。
这也是为什么即时零售从生鲜切入后,最终都要走向全品类,向自有品牌、预制菜、休闲百货等商品发力,归根结底还是为了提高利润率、更好地活下去。
其二,自牌坐镇。
叮咚买菜、盒马、朴朴超市都在强调自有品牌商品的建设。当前,叮咚买菜自有品牌商品用户渗透率达70%以上,朴朴超市以“优赐”“随滋”为核心的自有品牌矩阵商品销售额或于今年接近50亿元、占总销售比重15%-20%,而盒马自牌甚至实现了漂洋过海。
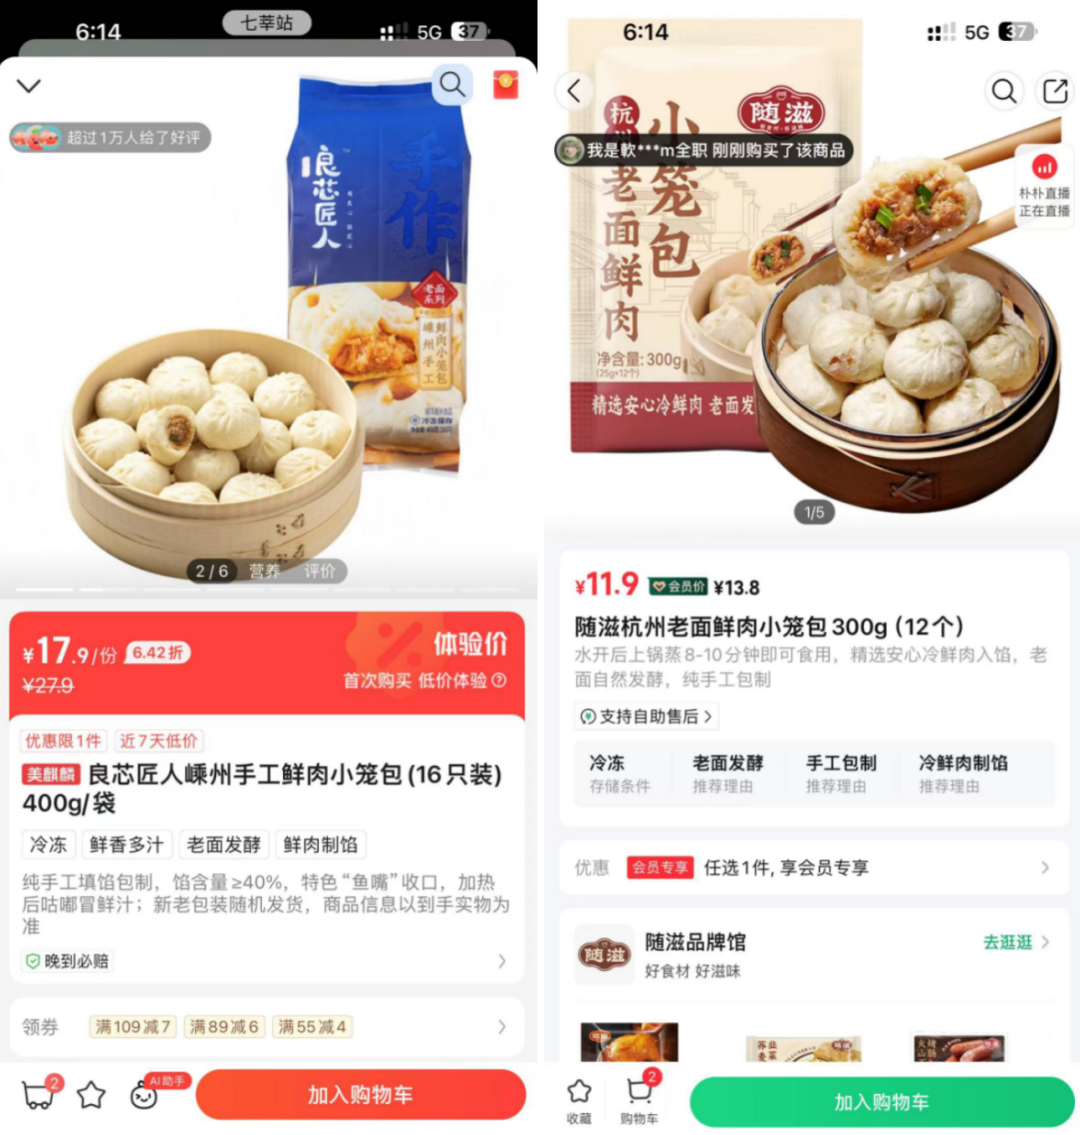
图:叮咚买菜及朴朴超市自有品牌商品
「零售商业财经」认为,自牌不仅仅是走向低价的抓手,更重要的是展现品牌、平台对目标客群的理解,这种理解是无法照搬照抄的,且自牌的价值核心是实现规模效应后的“普惠”。
以笔者多次复购的君乐宝酸奶为例,朴朴超市所售的品牌商品“君乐宝简醇0添加蔗糖风味酸牛奶桶1.2kg”活动价为16.9元(原价19.9元),而小象超市联合君乐宝开发的“小象x君乐宝纯享益生菌风味发酵乳1.2kg”仅售9.9元(原价12.9元)。
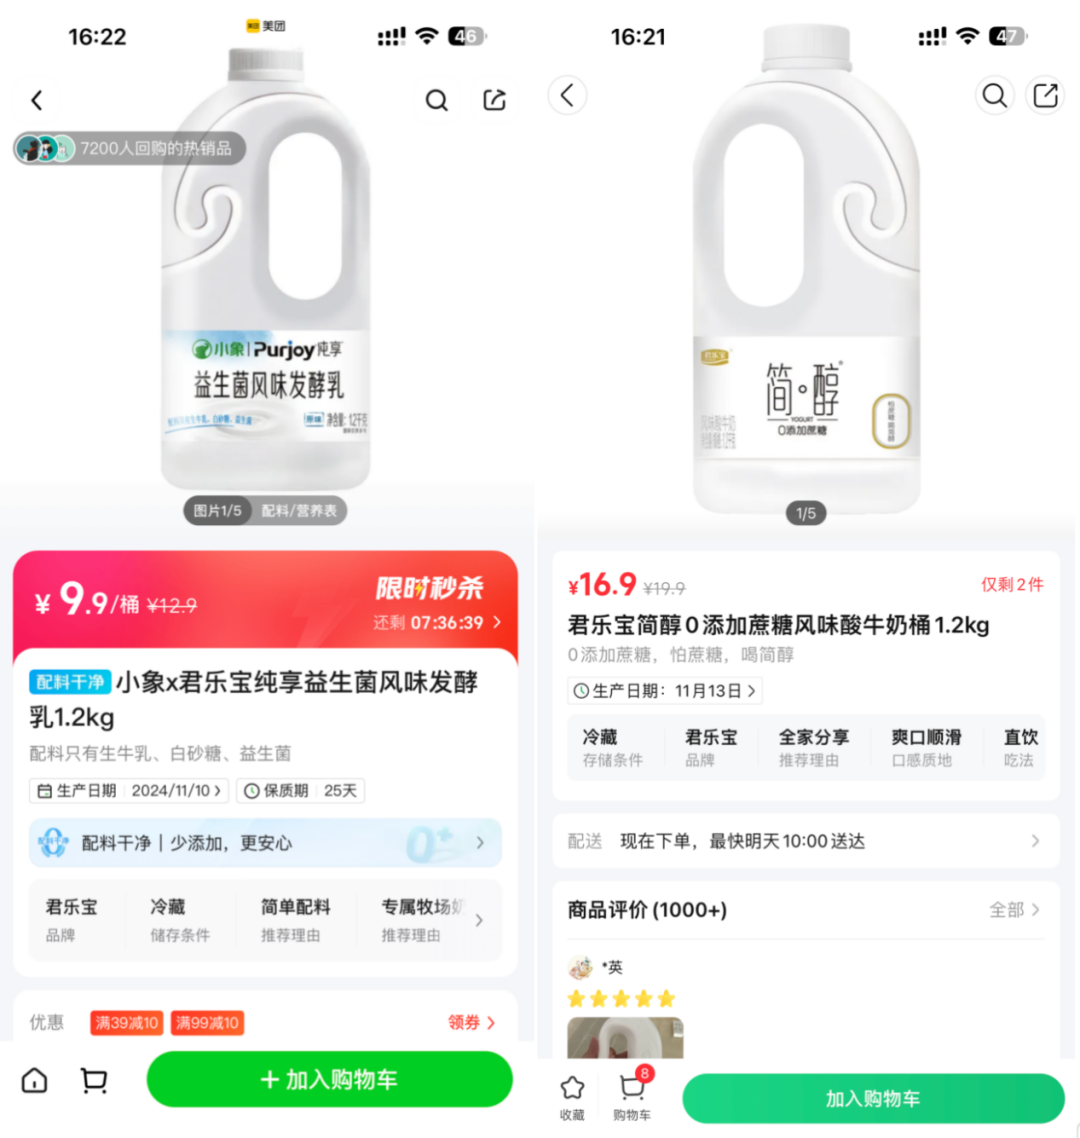
君乐宝酸奶 图源:美团及朴朴超市APP
在商品克重、包装、口感相差不大的情况下,渠道商与品牌供应商合作打造的商品能够有效提升利润空间与盈利能力,对消费者来说,相关产品的商品力在价格侧便高下立见。
其三,区域制胜。
从近期即时零售前置仓模式的竞争格局变化着眼:京东七鲜完成前置仓融合,在升级商品和服务的同时,以“击穿价”加大市场投入;盒马选择在上海重启前置仓,但目前成本难题依然待解,短期内对叮咚买菜的扩张空间影响不大;小象超市则在华北和华南推进较快,在华东地区业务扩张相对稳健。
目前各平台对前置仓的竞速,主要反映在对基层配送员和地推人员的激烈抢夺上,而区域优势的蓄力与释放、前置仓展店的高密度布局,最终都指向了降低履约成本、提高配送效率,以及供应链规模效应以及订单密度提升后的规模经济。
当我们进一步复盘即时零售现有战况,似乎就剩天猫超市没有动静了?值得玩味的是,阿里恰恰是最早提出“近场电商”概念的前瞻型选手。
作者:博雅 编辑:鹤翔
本文由人人都是产品经理作者【零售商业财经】,微信公众号:【零售商业财经】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。