


为什么企业汇款有时“到账秒到”,有时却“退汇延迟”?本文从大额支付系统的清算机制出发,揭示“先清算后转发”的独特逻辑,并通过多个典型场景讲清楚它如何保障金融交易的高效与安全。

我们知道清算系统是一个国家的金融基础设施,如果把他比作遍布全国的铁路的话,那大额支付系统就是速度最快、效率最高的高速铁路。下面我就用大白话给拆解这个重要的系统。并且也会介绍下大额支付的新特性与新功能。
大额支付系统非常有名,很多人对大额支付系统的了解来自它“支付金额非常大”,“只有工作日运行”,“收款账号错了会退汇”,当然大额的作用远不止于此。
大额支付系统属于“实时全额清算系统”(RTGS),也就是提出银行每笔资金不管金额多大,只要清算银行账户上有钱都是实时、全额地给你清算到收款银行的清算账户上。他就像把央行与银行、金融机构连接在一起的大口径金融管道,真正的实现瞬间转移数十亿、数万亿的资金的跨行转移。

图1:大额支付系统的位置
因此大额支付系统主要的定位就是解决三类客户需求:
1)企业客户:提供大额的贸易和大宗的资产交易;例如企业间的汇款、托收、银行本票、汇票、支票等汇兑业务
2)金融机构:提供金融机构间资金账务的清算,盘活其流动性。例如:汇款清算、贴现、再贴现、外汇清算、公益资金汇划、国库汇款等;
3)特许参与者:为其成员机构提供交易资金的大额清算。例如:银行卡跨行交易清算、外汇交易人民币清算、自动质押融资、债券发行缴存、本外币清算业务等;
以上这些交易显然用轧差净额清算慢慢转账是不行的,必须快速全额的到账,否则太耽误事情了对市场流动性影响会很大。
1.2.1 运行时间(5*21+12)
大额运行时间其实就是SAPS运行时间。原先大额是5*8小时运行的,2018年之后为了支持人民币跨境支付CIPS进行跨境清算,因此把运行时间调整到5*21+12,由于出现了跨日的情况,并且不是自然日,因此让很多人都产生了迷惑。那我们用一张图来说明吧。

大额运行时间
1)5*21小时普通工作日
这里的5*21小时,是从上日的20:30到当天的17:30这就构成了21小时,21小时详细的划分如下;上日20:30-8:30(营业准备)提供给需要夜间清算的机构使用,但不向普通商业客户开放。8:30-17:15(日间处理)这段时间在普通工作日大额、小额、超网等清算系统全部提供清算服务工作。17:15-17:30(清算窗口)如果当天有排队的业务会进行撮合处理,无法处理则退回,随后清算窗口关闭。17:30-20:30(人行日终)人行内部的ACS、SAPS完成日终处理。
2)加12小时CIPS清算
人民币跨境支付系统(CIPS)需要跨时区清算,因此节假日最后一天20:30后(例如周五晚上)到次日早上8:30,会有一个特殊清算窗口给CIPS进行清算业务处理。
1.2.2 大额清算方式
1)实时全额清算
大额采用的实时全额清算(RTGS),就是按每笔实际发生的金额进行清算。
优点:就是到账时效高,支持的金额大。
缺点:需要较高的资金头寸,清算压力大。

实时全额清算
2)早期:先清算后转发
从大额的功能特点上来说,为了提高清算效率减少头寸竞争。所以,早期的大额是“先清算,后转发”机制,就是央行接到指令后先扣划银行清算账户上的资金,然后再转发指令,这意味着接收行无条件执行银行的清算指令。这样贷记业务退票/退汇就出现了。
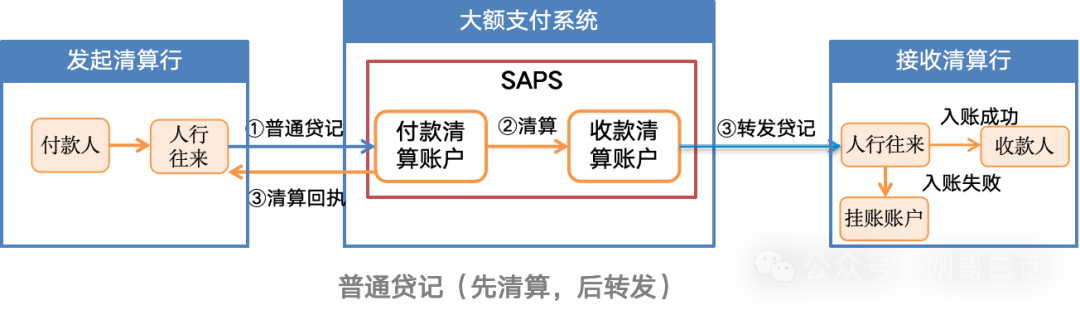
先清算后转发
1.2.3 限额与优先级
1)大额贷记5万以上
大额贷记起付额度是5万元以上;如果业务比较紧急需要5万以下走大额,可以通过优先级调整来付出这笔钱。
2)大额三个优先级

图3:大额功能架构(来源人行接口)
这个大额对外提供了哪些清算功能呢?我们来大致介绍下。
1)汇兑业务:就是贷记汇款业务,也叫普通汇兑业务;是最常用的大额交易,他是负责大额汇款业务的。根据使用场景不同又细分为客户发起和金融机构发起。
2)即时转账:这是提供给网联/银联、城银清、农信银、代收付中心、CIPS等类特许参与者的,他可以实现两家金融机构之间的资金跨行转移。
3)轧差清算:这个业务是提供给特许参与者的,他是“即时转账”的豪华版,多边清算文件提交给大额支付系统,由大额来完成资金的多边清算。
4)PVP结算:是提供给外汇交易中心进行外币业务询价和交割结算的。
5)城商商业汇票:主要是支持城市商业银行签发汇票能在全国所有银行做跨行兑付。
6)日终处理:大额日终与参与者对账使用的交易。
看着是不是有点晕晕晕的,其实最常用的就三个“汇兑业务、即时转账、城商汇票”;
大额的汇兑业务俗称“普通汇兑”,因为这个业务类型最常用也是最为我们所熟知,当然大额汇兑业务能做的类型远不止这些,但是他们都是做贷记业务的(跨行付款),并且最大的特点就是“霸气的先清算后转发的方式”。

图4:大额汇兑业务清算流程
从上图我们可以看到SAPS是“先把资金清算给收款银行账户上再通知收款银行”,此时收款银行会无条件入账,如果收款人账户不符,那就只能先挂账了,然后再向付款银行发起退汇。
这也是做跨行付款经常会告诉你付款成功后,几天后又出现退汇的原因。大多数情况下都是收款账户填写不规范。因此大额支付主要适合企业级用户使用,对于个人和小微企业其实“超网”更加合适。
即时转账是服务于特许参与者,它可不是我们通常意义理解上的“付款人和收款人之间的转账”,而是“可以对银行清算账户进行轧差清算用的”。可能文字描述还没法让你感受到它的魔性,来张图吧。

图5:即时转账跨行清算
我们以大家比较熟悉的“银行卡轧差净额清算”为例来介绍一下吧。银网联计算好两家开户银行之间的清算头寸后,向大额支付系统发起即时转账,SAPS直接划转两家银行清算账户上的资金,然后把清算结果通知到两家银行完成内部的账务处理。
是不是一样的配方和味道?与大额汇兑业务一样,都是“单方面确认交易即可完成资金清算”。
不过即时转账实在太厉害了,容易造成银行清算头寸不足的情况发生,这种情况下只能撤销交易了。对于参与银行来说也是非常头疼的业务,特别是断直连后网银联的加入,线上交易量会比较大,很容易瞬间造成头寸不足,遇到这种情况会使用排队撤销机制,但是被借记银行还是要被关到“小黑屋”补足头寸。
由于即时转账非常生猛,并且清算机构也有复杂的场景需要支持,因此又衍生出多个版本。
先清算后转发的方式让特许参与者直接操作银行清算账户,容易导致借记行资金不足引发事故。因此,推出了新的即时转账版本增加了被借记银行的确认步骤,只有在得到同意后才进行清算,从而减少了纠纷和风险。(不过据我了解,新版本的使用银行不多,可能是银行普遍头寸和流动性管理做的比较好吧)

图6:即时转账跨行清算(新)
这是即时转账之外的另一种选择,主要服务于特许参与者(如银联、网联和上海清算所等)。
即时转账只能处理双边轧差结算(一借一贷),而这些机构需要进行多边轧差净额结算(多借多贷)。因此,需要一个支持多边净额结算的产品来确保请求能够完整执行,并在异常情况下可以撤销。
下面我们就以大家熟悉的备付金清算业务来介绍下如何进行多边轧差净额的清算与结算的。

多边轧差净额结算场景
①多边轧差明细提交:特参机构将净额结算明细提交给大额支付系统。大额系统处理计算得到借记收差500万,贷记付差500万。
②借记收差处理:当从微信、B银行、C银行借记扣款时,如果C银行额度不足,此时该业务进入清算排队,其他业务正常进行;
③贷记付差处理:此时会出现贷记额度不足,特许参与者可以选择垫资付款,如果不选择就进行部分清算。
④多边轧差清算回执:大额系统会将“已清算”的结果返回给特许参与者,如果排队的业务被成功解救也会逐步返回。
⑤⑥多边轧差撤销申请:如果出现部分清算,特许参与者可以对排队的业务进行撤销。
⑦多边轧差借贷通知:最终完成清算的结果会通知到借记、贷记银行。
以上是大额支付系统在即时转账上提供的升级方案,这里涉及的业务有“银行卡、外汇交易、证券交易”等。当然推广也不是一蹴而就的,毕竟即时转账已经被广大银行所接受,接受新的模式也有推广成本和时间。
大额支付系统是中国金融的高速铁路,除了面向广大企业的“普通贷记”民用业务外,还有链接央行与各大金融机构的“即时转账”、外汇PVP、城商汇票等金融清算业务。
早期的大额支付方式较为直接,普遍采用“先清算后转发”的机制。后期发展出了更多样化的操作,包括“汇兑延迟结算”、“即时转账回执版”以及“多边轧差净额结算”,这些新方式能够满足更广泛的应用场景。特别是在跨境人民币结算上提供了重要支持。
了解了大额之后,下一篇我们给大家介绍业务属性较强的小额支付系统。
本文参考资料
人民银行:第二代支付系统互联规范和报文标准(2021 57号)
Wallets:中国支付清算体系(通俗版)
人民银行:银办发[2018]38号文
本文由人人都是产品经理作者【刚哥】,微信公众号:【刚哥白话】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。