


本文详细剖析了短视频与电商之间的"七年战争",讲述了电商行业如何在短视频内容浪潮的冲击下经历了一系列变化,深入讨论了短视频对电商产生的深远影响,指出其正在逐步去除产品流通过程中的中介环节,实现了真正的C2M模式,这对未来的消费行为或将产生重大影响。
7,是一个神奇的数字。某种程度上,我们的人生境遇都是被“7”所统御:
倘若将财富阶段进行切割,22岁毕业为原点,我国平均初婚年来为29岁(28.67岁),正好是7年财富变化的周期;而35-36岁,正处于刚需购房年龄平均期,也是所谓中年就业瓶颈;两个7年周期后50岁阶段,儿女面临大学就业新一轮周期,自此形成第一轮闭环;57岁是中国实际平均退休年龄,财富增量和储蓄的关系再一次发生变化,形成一轮大闭环。
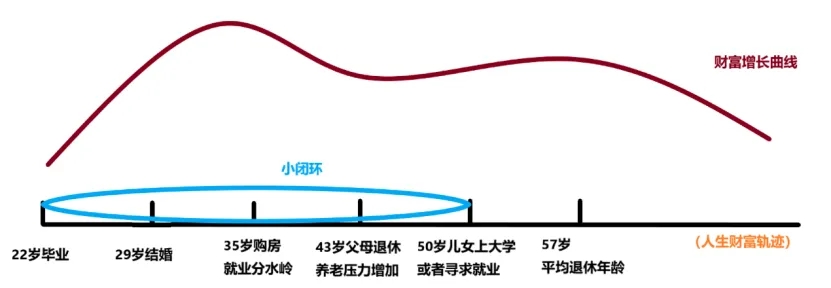
图:人生财富积累7年维度的各个阶段,来源:锦缎研究院
也就是说,对于一个普通人,财富转化代际大约就是7年一周期。市场经济作为以人为参与节点的活动,它的周期嬗变,亦因此紧密相连。
最近7年,对这一规律感触最深的行业,当属汽车与电商:过去7年间,与普通消费者密切相关的经济领域内,发生明显自然迭代转变的,就是这两个类目。
以电商为例:
2017年正值电商壮年,当年的双十一成交额首次突破2000亿大关,除传统豪强淘天京东外,,商超转型的苏宁国美,小而专的购物平台当当、唯品会、网易考拉均能占据一席之地,电商龙头们百花齐放,各路捷报层出不穷。
反观今年的618,昔日的电商龙头平台们一改往年宴宾客、高楼起的喧哗,默默地淡出了大众的视野,有很多电商玩家早已淡出了历史舞台,就连霸主阿里,也不复当年之勇,市占率下降了近一半。
反倒是依赖内容、技术半路杀出的抖快等短视频平台,分食增量的市场份额。
今来古往,所有的变化都是在潜移默化中发生。我们今天来探讨下:之于电商,短视频究竟改变了什么?
迄今,自2018年抖音尝试短视频商业化的各种模式以来,正好跨过了一个消费代际。而这7年也正是电商行业受短视频为首的内容行业冲击最大的阶段。
寻根溯源,我们先从数据层面来审视,7年间电商市场出现了哪些变化。
宏观层面:
近两年电商产业的主流叙事带来的印象就是萧条,每逢618或着双11,总会冠以“最惨”“最黯淡”的名号,让人不经怀疑电商市场是不是早已迈入下坡路。
从电商宏观来看,却是另一番景象。
过去7年间,国内网上实物零售的规模由7.2万亿增长至15.4亿翻了一倍有余。从增速方面看,受累于高基数的压力,自2020年开始增速降至10%左右,今年一季度放缓至1%,4-5月强势反弹,增速重回10%规模线以上。
从增量来看,2023年以来网上实物零售额增加1.64万亿,超过了2019-2022年的增速。从规模角度来看,电商市场还远未到面临下行的严峻时刻。
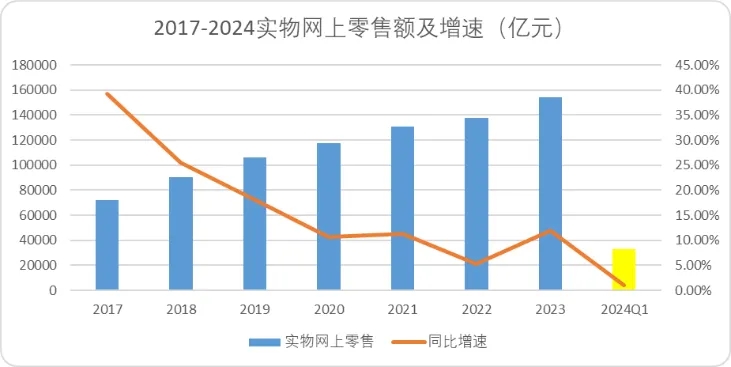
图:2017-2024实物网上零售额及增速,来源:Choice金融客户端
但如果以消费者的视角出发,电商市场确实处于潜移默化的变化中。
过去七年间,参与网购的用户规模从5.33亿增长至9.15亿,以网上实物零售额与网购用户规模的比值来看,人均年网购金额从1.35万元增长至1.69万元。
但从物流行业的数据来看,虽然业务量和运转销量均有提升,但最明显的变化,就是单一包裹价值(网上实物零售额与快递业务量比值)从178.13元下降至116.8元,多频低价似乎成为网络零售的新趋势。
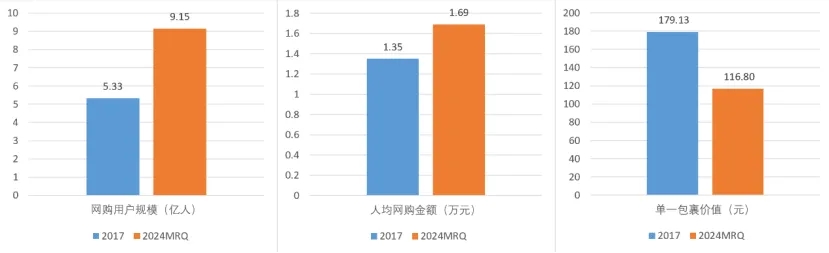
图:2017-2024网购消费者群像数据,来源:Choice金融客户端,锦缎整理
从咨询机构统计的网购用户平台抉择因素,也可以的出相对应的结论。无论是售前相关的信誉度、口碑或是售中售后的客服、物流乃至整个支付体系,所有的决策链路影响力都在下降。
只有价格成为过去几年中唯一增长的决策因素,多快好省的奥义似乎只有“省”在发光发热。
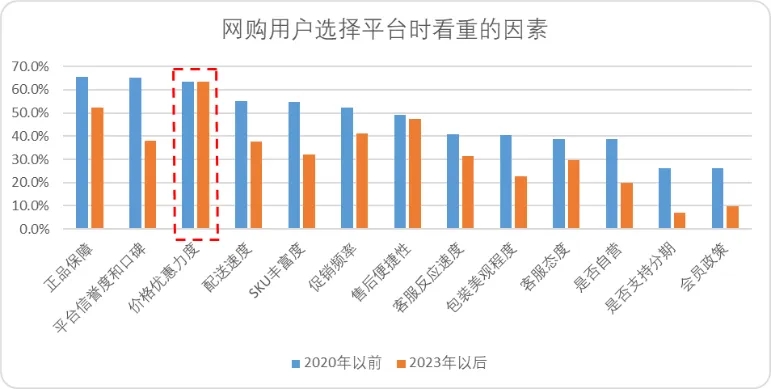
图:网购用户选择平台时看重的因素变化,来源:艾瑞咨询
以2023年度热卖商品的价格趋势来看,成交指数排名TOP2000的商品中,90%的商品低于50元,而“9块9”的商品占比高达38%,电商行业也逐渐迈向理性繁荣。
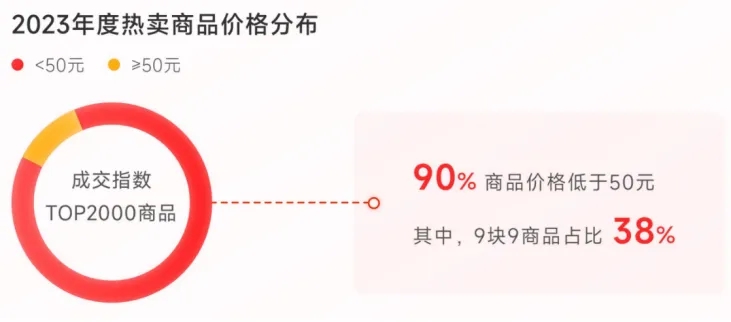
图:2024年网购用户热卖商品价格分布,来源:飞瓜数据
消费类目的变化可以总结为从头部转向长尾,因为缺少2017年具体的数据,我们以2019年商务部发布的《中国电子商务报告(2019)》为基数来看,头部的CR5占比由65.2%下降至62.6%,CR10品类占比由90.9%下降至86.4%。
长尾需求和定制化的产品在电商平台发展迅猛,包括体育用品、金银珠宝、五金电料、建筑装饰乃至酒水等等传统渠道占比较多的实物类目,逐渐迁移至网络经营。
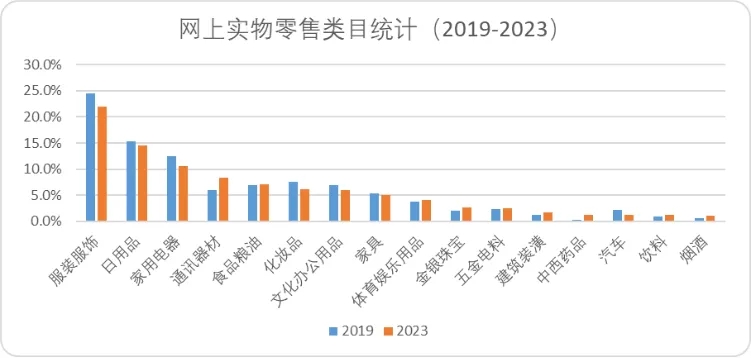
图:网上实物零售类目变化统计2019-2023,来源:《中国电子商务报告》、星图数据
当然,越来越多点对点、满足长尾需求的白牌商家也在增长,这得益于抖快拼快速崛起,接下来我们从微观层面来看一下电商平台这些年的变化。
微观层面:
各个电商平台格局在过去7年间发生了天翻地覆的转变,行业市占率经历了较大规模的洗牌,整体的格局从一超一强,多点分散,转变为多巨头格局割据,但头部企业数量明显下滑。
2017年正值淘天的巅峰期,以GMV估算市占率高达72.1%,京东占据20.8%,卖场转型的国美苏宁分别占据一席之地。
2024年,淘天的预估市占率下降至33.1%,拼多多成为行业老二占据18.9%,抖音18.3%,京东下滑至16.9%,除去相对割据的美团,其余传统卖场很难再取得超过1%的占有率。
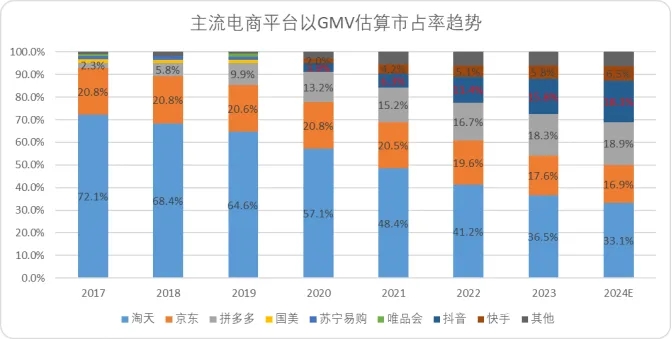
图:主流电商平台以GMV估算市占率,来源:中金财富、锦缎研究院
值得一提的是,过去7年间我国的网民结构发生了翻天覆地的变化。移动互联网的普及带来了大量50岁以上网民,占比从9.4%增长至32.5%。
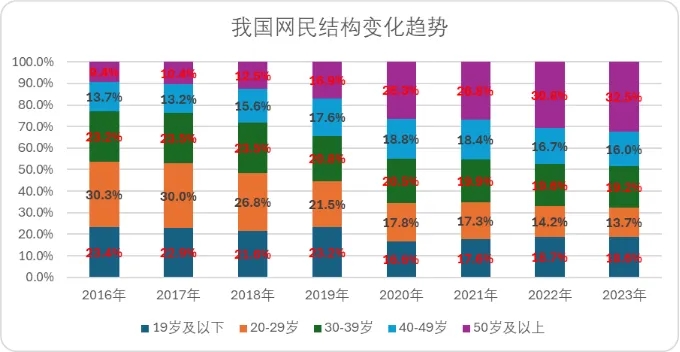
图:我国网民结构变化趋势,来源:Choice金融客户端
如果以7年一个消费代际计算,2017年的互联网主力是30岁左右,当前是50岁以上群体,差距在三个消费代际左右。
过去7年间供给侧的变革基本贴合了需求侧的变化
最明显的差异性是,白牌或“新”品牌登上王位。2017年电商平台主要的营运逻辑在维系客户盘,抬高客单价;2024年几乎所有的电商平台都在讲低价,国货。
数据层面并没有直接披露印证白牌数据占比提升的直接数据(毕竟大多数SKU只要上架都会给自己注册个商标),但我们从代营运(主要目的是提升长线品牌价值和服务)和营销服务(主要目的包含了单次销售,广告)的增长趋势便能看出商家的取舍。
电商代运营的规模,无论是复合增速还是近一年的同比增速,均低于营销推广的费用。换句话说电商供给侧的抉择趋势,逐渐从致力于维护长期门店(网店)价值,转向致力于最大化销售收入,这也是白牌崛起的特征。
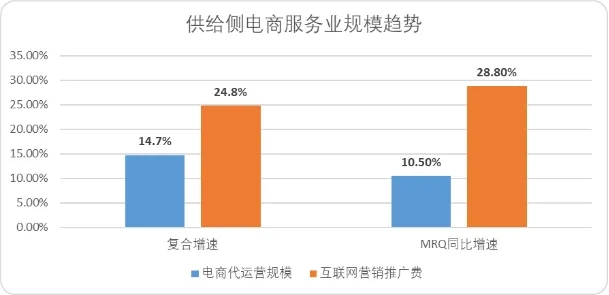
图:电商供给侧服务业规模趋势,来源:《中国电子商务报告》
毕竟如果可以通过一次又一次摊平利润率的方法实现规模扩张,品牌带来的关系价值就显得不那么重要了。
我们以今年618淘天的数据为例,576个3年内创立的新品牌拿下趋势品类第一名,也从侧面印证了白牌逐渐成为电商消费的主流。
总结一下2017年-2024年电商市场的变化:
回顾过去7年的电商发展,自蘑菇街和淘宝率先推出直播电商以来,电商形式经历了传统货架、直播、再到抖快风靡所带来的短视频+直播+搜索货架结合的全新业态。
先来讲讲淘宝直播诞生的背景,2016年电商市场发生了基于时代特征的转变:
·移动端流量迅速放大,2013年淘天PC端支付比例为76%,2015年双11,移动端支付占比就跃升至68%,流量环境发生了翻天覆地的变化。
·自2014年新浪微博改名微博后,从张大奕到雪梨,阿里一步步认清了入股小老弟的价值。网红经济在彼时被无限放大,秀场直播的变现效率不足以支撑网红的经济体量。
于是既能带动移动端流量,又能合理利用网红经济价值的直播带货诞生了。
而新的问题随之而来,如果以小规模交易的视角来看,网红或者粉丝经济是一笔完美的生意。但之于整个电商平台,如果直播带货纳入常态化的营销体系,规模和频率必须提升。直播带货之于消费者的意义就从纯粹的情绪价值转向商品价值。
头部KOL需要考虑内容和情绪外第三重抓住流量的要义——价格,各类全网最低的宣传语铺遍直播间,商品的供给也从单一的美妆服饰,转向全品类,直播带货之于淘宝,就好比一个人形的聚划算。
以直播为表象的内容电商解决了传统商家的第一个痛点:获客成本,头部KOL之于商家就好比自带需求的优质渠道。
内容电商的第二个阶段,伴随的是短视频爆火出圈。
如果要总结短视频之于电商最大的改变,那就是提升了整个电商的受众群体。
在此之前几乎所有人都低估了移动互联网商业化的规模,此前以社交导向的网络规模化扩张,并未能向市场展现想象力,即便用户体量早已到达近十亿量级,腾讯以电商渠道变现的能力还是为人所诟病,以至于电商赛道阿里巴巴拿着望远镜找不到对手的措辞层出不穷。
但是当短视频平台成为仅次于社交和传统电商以外的第三极,完美解决了前者缺商业变现场景,后者却规模流量和用户的问题。
驱动解决问题的核心要义就是视频本质是比图文更便捷,更直接,门槛更低的表达方式、接受方式。
可能在技术难度上,制作短视频远比制作图文更高;但是在创作难度,短视频远低于图文:同一段语义短视频何以依靠文本、画面结构乃至演员的动作神情来表达,而想用通过文字表达相同的语义,场景就更为仰仗作者的文笔。
视频展示的信息细度也是高于图文的,同样的产品,同样的技术视频既叠加了动态展示,也能伴生具备相对磁性、合理、能够彰显情绪价值的三方解说,远胜于冰冷冷的文字和复杂的说明书。
二者共同作用,拉低了互联网内容产业的门槛,正因如此我们才能看到第一部分展现的互联网用户结构圈层发生了三个代际差。
而短视频推动的内容电商普及,解决了传统商家的第二个痛点:流量规模,无论是线下门店维持的人流规模,还是传统电商时代的用户规模,都远不及当前短视频普及后的需求规模。
短视频之于电商的另外一项重要变革,就是所谓货找人改变了互联网搜索引擎时代通行的流量处理机制。
单列推荐机制不同于传统搜索或者多列式的交互方式,从两个层面改变了电商的形态:
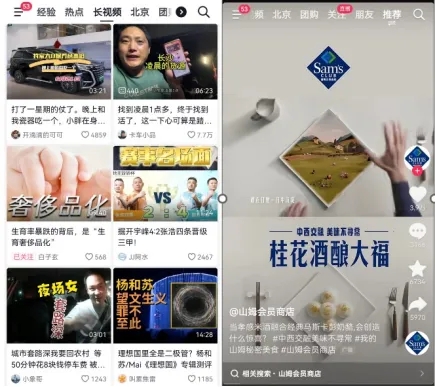
图:单、双列交互方式的区别,来源:抖音
首先和视频形态变革的逻辑一样,降低了用户和消费者的决策路径,从需求-选择-搜索-成交简化为推荐-成交。
其次改变了搜索或者货架电商供给侧一对多的展示形态,可能会有推荐的差异化细分,但主流的产品banner依靠的就是营销,店铺信用逻辑一对多分配流量(同一款产品,一家店铺通过营销费用高低,分配给大多数消费者)
而推荐流实现的是点对点,面对面(同一款产品,不同的品牌价位段,通过推荐算法实现不同内容不同展现的匹配。)
与传统电商相比,Feed流看似微小的改变,本质砍断了用户主动点击的步骤,从而降低了关系价值(店铺信誉和产品品牌),无论我的产品是否具备长期美誉度,或者长期信用属性,都可以以来算法接触到消费者,消除了品牌维系带来的产品固化和决策偏好。
流量分配机制和推荐流的变革,解决了传统商家的第三个痛点:不懂营销,尤其是对于聚焦制造的工厂店而言,通常不精通品牌推广和维护,而现在产品可以直接通过算法或KOL接触消费者。
总结而言:从直播电商到短视频电商,先后降低获客、营运和渠道商价值,本质是去除了产品从工程到消费者中间的中介环节(无论是线上还是线下)
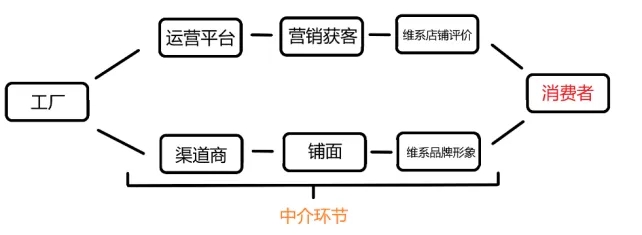
图:产业路径中传统线上零售和线下零售的中介环节图例,来源:锦缎研究院
正因如此,在过去的7年间,从数据层面我们才能看见用户群体的变化,价格逐渐成为消费决策核心,而白牌崛起不仅仅受到经济环境的影响,本质也是短视频和内容电商去中介后的大势所趋。
短视频之于电商的影响力,远比浮现在数据中的百分比大。不仅仅改变了电商的生态模式,在此之上,未来可能影响一代人的消费行为。
短视频改造电商之前,所有中介环节聚焦的最终目标就是品牌化。因为品牌是一个集合,它通过关系(品牌信任)包容了各个子集,依靠品牌粉丝建立的私域用户,不仅可以帮助企业节省营销成本,还有助于销售非刚需或高溢价的商品。
去中介后的电商行业,才是真正实现C2M(工厂直面消费者)。直面消费者的“短路经济电商产业”,带动的就是商品供给回归质量本源。
结合越来越丰富的售后保障服务,丧失传统关系主导的品牌光环后,每一场直播,每一次视频形式的营销推广能够决定产品真实销量的,只有真实的质量,会逐渐形成良币驱逐劣币的供给。
原生于短视频时代的年轻消费者,消费理念会根据老一辈消费者的偏好发生颠覆。比如80后、90后诞生于改革开放之初,舶来品就是质优的代名词,一句“班尼路牌子”就能直击心灵。千禧一代的消费者,就不会产生对名牌的迷信。
当然有人会提出疑问,通过不懈营运,投入塑造品牌还有错了?
首先,品牌是不会消失,具备强社交属性和文化属性的品牌依旧可以鹤立鸡群,而且会越卖越贵(比如传统奢侈品)。因为关系性主导的消费会一直存在,这一点是白牌或者工厂店难以替代的。
其次,正如迈克尔·桑德尔在《精英的傲慢》一书中针对绩优制弊端阐述一样:
本源逻辑没有问题,能者多劳-优秀的多拿钱-更优秀的可以分配钱。但社会总会认为,拿钱多的就是优秀的,他们的观点没问题,这就出了差错。
对于消费亦是如此,品牌不一定意味着产品一定好,后短视频时代的电商,好产品也未必依赖品牌化了。
去中介,改变供给模式,影响短视频原生一代的消费者,这或许就是短视频之于电商最大的改变。
本文由人人都是产品经理作者【锦缎】,微信公众号:【锦缎】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。