


在竞争激烈的消费市场中,品牌如何突破重围并实现增长?本文以钟薛高和茶颜悦色为例,深入剖析了品牌通过寻找市场空位、重新定义品类价值以及聚焦区域市场等策略,实现差异化竞争和快速崛起的过程。
2007年到2013年随着奶、糖、巧克力等原材料料,以及人工、运输、冷藏等成本上升,雪糕从此正式告别了1元定价时代。
2013年之后,传统雪糕品牌需要找寻新的增长曲线,一直以来定位中端市场,向高端市场掘金,成为传统雪糕品牌增长的必经之路。2016年国产品牌开始往上冲击价格,走高端路线,与雀巢、八喜、DQ外资品牌抢市场,雪糕进入3~8元阶段。2018年,网红雪糕蜂拥而至,雪糕从线下到了线上,价格也步入10元+时代。
2019年雪糕品牌集体线上化,奥雪在2019年年初在天猫开了旗舰店,4月伊利、和路雪和雀巢也在天猫开出旗舰店。8月联合利华旗下的冰淇淋品牌(包括和路雪、梦龙和Grom等)也进入天猫店。伊利推出的须尽欢高端品牌,主战场也在线上——鱼翔浅底,鹰击长空,万类霜天竞自由。
2018年线上冰淇淋品牌仅有60余家,而2019年这一数字已增加到140多家,竞争如此,品牌是唯一的逻辑,做品牌是唯一的生存法则。对于新消费品牌而言,核心是重新定义品类价值。
从物理属性(使用价值)来说:这个世界从来不多一只雪糕、也不少一只雪糕。法国社会学家让·鲍德里亚曾说到:“人们从来不消费物的本身(使用价值),人们总是把物用来当作能够突出自己的符号。
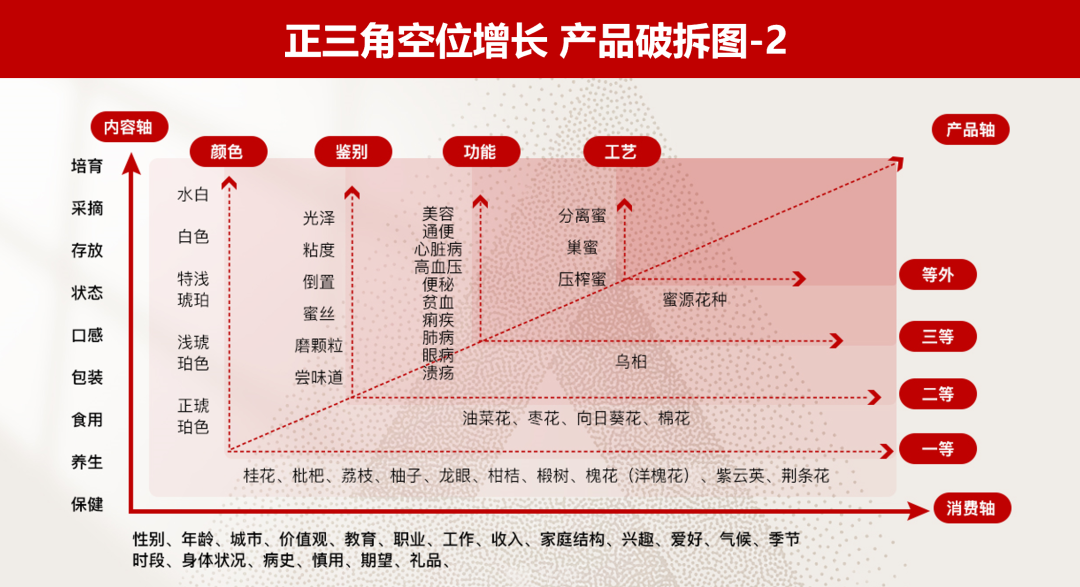
需求一直在那里,等待被更好的满足。事实上,要更好地去满足消费者的需求,首先要有更好的产品,在产品上有突破,反常识才有更大的共识。从来没有所谓的只是营销做好的道理——进嘴巴的东西偏不了人;也从来没有产品好就是不会营销的逻辑,产品与营销是一个硬币的两面。
2018年5月,钟薛高首款产品面世。从一开始,钟薛高就立足于打造一支与以往不一样的雪糕,中式瓦片形状外观,加之每只雪糕棍上一句吃完才能看到的“箴言”,这些都成为钟薛高不同于市面上其他雪糕的符合标签。
钟薛高把雪糕从一个马斯洛需求层次相对较低的基我性品类做到了自我性品类、甚至是超我性品类。从品牌的定位上就将其消费群体进行了划分,进而消费者在雪糕的符号消费中,形成与他人的戏剧化“区隔”,实现了符号化的消费及消费符号化,以此提升了产品溢价能力,超越了雪糕的物理属性。
视觉差异:不同于传统的雪糕,钟薛高在产品外观上进行了突破,一改传统雪糕外观形式方、圆、条、棍陈旧的视觉感,与中式传统建筑元素进行结合,钟薛高瓦片造型,打破了消费者对传统冰品的外观认知。一个产品好不好,首先是消费者愿不愿意和你一起晒。
因为,外观辨识度上的大相径庭,使得钟薛高天然的具备了被“晒”的资格——当下做产品,如果不够“晒”就不够资格成为爆款。
进嘴巴的骗不了人,细节里藏温度:相比传统雪糕品牌动则几十个SKU的情况,钟薛高一开始就选择了短、少、精的产品路线,常规品只有轻牛乳、丝绒可可和加纳黑金等8款左右。其他的多为一些联名款和季节限定款。通过少量SKU策略布局产品结构,改变了雪糕季节性、随机性特点,拉长了消费时间。
消费者在一段体验中的高峰和结尾时是愉悦的,那么他对整个体验的感受就是愉悦的,细节里有温度。除了巧克力口味原料的特殊性外,钟薛高其他产品都是不添加食品添加剂、稳定剂等。
乳品、稀奶油是反复试验测试而来,为了保证口感峰值体验,一种用料要经过70次试验。另外,为了做好一个棒签投入2000万在供应链上,扶持他的供应商在设备、技术、管理、资金等层面进行标准化、规范化操作,实现了第一个率先将雪糕棒由木质改为符合国家食用级可降解秸秆。
群体暗示与群体模仿,构成了流行的底层逻辑。传播本质上是群体在群体暗示下的群体模仿行为。既:不通过直接的说服或强制,而是通过间接的示意使人接受某种观点或从事某种行为。根据克劳锐的调研,有67.8%的用户认为种草内容对选择商品并最终产生购买行为有很大的影响,74%的用户曾经购买过被种草的商品,80.7%的用户被种草后会在一周内完成购买。

避开拥挤的线下,符号化线上出圈:以往雪糕购买途径是超市、大卖场和便利店等。这类渠道早已被伊利、蒙牛和路梦雪等品牌占领,想要突围着实困难。
钟薛高早期避开了线下战场,采取线上的方式进行销售,并把雪糕做成了具备社交属性的符号现象、现象符号。集中在小红书上做深度渗透、种草、推荐,在晒单-关注-购买的链条中形成了正循环。
品牌联名,话题标签:与知名品牌跨界。如娃哈哈、泸州老窖、三只松鼠、飞亚达表、荣威汽车、奈雪的茶、小仙炖。通过联名泸州老窖推出「白酒断片雪糕」、联名鲜炖燕窝小仙炖推出「燕窝流心雪糕」等,不同口味的雪糕产品,以便满足不同用户的需求。跨界联名不是把两个LOGO放在一起,而是把客户用在一起、绑在一起。通过品牌联名,制造新场景激发新兴趣、产生新话题,贴上新标签。
明星代言,定制产品:签约佟丽娅、周一围、敖子逸成为品牌代言人。通过明星的影响力覆盖更广的人群,走出“小众”圈,快速扩大品牌知名度和品牌影响力,以及品牌信息触达范围。
重新定义雪糕品类价值,打杂社交属性产品、小红书深度渗透、品牌联名制造话题,明星代言拉升覆盖,至此从2018年5月,首款产品面世钟薛高走出了属于自己的一条路,也为传统雪糕品牌趟出了一条路,营销没有秘密,品牌活到最后。
在钟薛高的带动下,雪糕品牌也都这般如法炮制,光明联名大白兔推出了奶糖雪糕,走国潮路线;伊利NOC须尽欢借助品牌代言人郑云龙打响了品牌知名度;蒙牛绿色心情跨界国漫IP《姜子牙》;和路雪与喜茶、奈雪的茶都曾联名推出奶茶口味的雪糕;马迭尔也借薇娅等头部主播和美食KOL的影响力逐渐走红,最贵的一支雪糕也卖到了22元;中街冰点推出新品牌“中街1946”,产品顶端采用具有标识性的立绘浮雕,很快成为爆款。
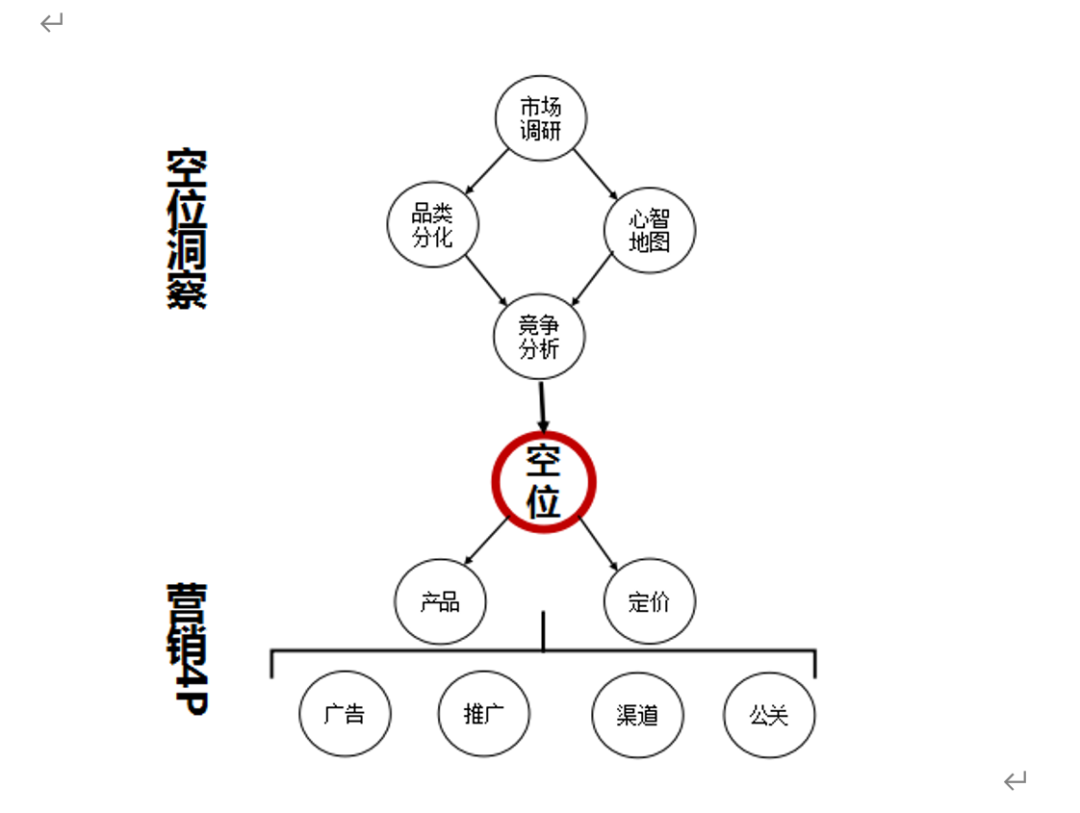
遗憾的是钟薛高在顶峰时期,没有重新定义真正的竞争对手,战略性错误,错把蒙牛、伊犁、和路雪当做了自己的竞争对手,价格与渠道的倒挂雪糕刺客因此得名。随后,在资金有限的情况下大规模的在渠道铺设自有冰柜使钟薛高在竞争端陷入了“四战之地”。
顶峰时期的钟薛高占据市场总量2.1%,而蒙牛、伊犁、和路雪是其体量的10倍。钟薛高以小博大,输得精光。归其原因就在于,钟薛高没有从根本上定义阶段性竞争对手,忽略了竞争阶段的钟薛高只能吃下自酿的苦果。
谁是我们的敌人,谁是我们的朋友,这是革命的首要任务。
2013年,茶饮市场处在品类培育期与导入期。那时的喜茶还叫“皇茶”,在广东江门市的一条小巷里开店不到一年时间;奈雪的创始人彭心还在上市公司担任高管。吕良受到国风启发,设计出以老板娘为原型的仕女图案作为品牌logo。这一年的冬天,第一家茶颜悦色在长沙解放西路的天桥底下开业。两年后2015年,新式茶饮品牌吸引了大量投资,在资本的加持下品类进入了快速成长期,2018年达到高峰。
品类发展周期:品类培育期、品类导入期、品类成长期、品类成熟期、品类分化期、后品类期。
品类培育、导入期:先品类后品牌,由品牌直接驱动和创造的增长,几乎很少。
品类成长、成熟期:从长期看,渠道力强的企业,对口味类的产品培育有着更大的优势。
品类分化期:品牌企业根据场景、特性、功能,主动满足消费者需求,占据品类分化空位。
2011年,1點點,现煮奶茶推出,品类培育期
2014年,贡茶,奶盖奶茶兴起,品类导入期
2015年,网红奶茶喜茶、奈雪の茶,品类成长期
2020年,蜜雪冰城官方微博宣布全球门店数量突破1万家 品类成熟期
2020年,品类分化期
聚焦区域,占据空位:十步一店,固守长沙
从时间点看喜茶、奈雪和茶颜悦色,2015年都开始了大规模的门店扩张,喜茶和奈雪门店主要在一线和新一线。茶颜悦色,选择了不同的道路专注、聚焦区域市场——长沙。
硅谷教父杰弗里·摩尔,曾经对新兴行业最终的市场格局进行过有趣的阐述:不妨想象森林中有大猩猩、狒狒和小猴子三种动物——体重达800磅的大猩猩是毫无疑问的霸主,森林所有的香蕉全部归它;狒狒不和大猩猩抢市场,做深专有市场;猴子常常结伴成群,但他们能活下来也就是靠捡大猩猩和狒狒不吃的小香蕉、烂香蕉。
第一年5家,第二年6家,直到2015年7月,茶颜悦色才开始在长沙的核心商圈迅速布局,这一年开了十几家门店。2017年8月,茶颜悦色在长沙已拥有直营门店40家。
商业战争中,优势往往属于处于防御的一方。如果没有绝对的兵力优势,进攻的一方很难从防御者那里占到便宜。想要获得胜利,至少要在进攻地点部署三倍于对手的兵力。
顶峰时期的茶颜悦色,在长沙门店,是CoCo和1点点的2.2倍,是书亦烧仙草和蜜雪冰城的2.7倍。光在天心、岳麓和芙蓉3大行政区,茶颜悦色的门店数量就高达142家,其中天心区门店数量达到63家,是门店数量最多的行政区。
茶颜悦色也曾经坦言:第一家店在五一广场开业后,陆续又看到旁边有商铺出租,就顺便租了下来,起因只是为了管理方便。“谁知拿的铺越来越多,就形成了‘十步一家’的格局。”
密集开店不是什么商业策略,只是凑巧开在一起罢了——天才不需要理论、理论需要天才——人,往往更愿意讲述精彩的故事,好比曾国藩所说:我都不知道我的仗打的如此精彩。
茶颜悦色的价格区间基本在 10~22 元,喜茶和奈雪的价格则集中在 25~35 元之间。据市场调研数据显示,15~24 元是受众群体最多的价格区间,占比为64%。其次是25~34元区间,占比为 28%,同样是新式茶饮与茶颜悦色同样价位的,没有茶颜悦色好喝;跟茶颜悦色一样好喝的,没有茶颜悦色便宜。
跟着走会死、反着做则生:区别于喜茶、Coco等可爱、卡通风格,茶颜悦色一开始走的就是“国风”路线。我不想跟他们一样,而且我知道我跟他们一样,一定死,因为做不过他们。本身国风就是一个很好的话题。而且我们的发展,正好赶上了弘扬中国传统文化的大势。这不是我能猜中的,还是有运气成分——吕良。
领导者打防御战、跟随者进攻战、茶颜悦色、蜜雪冰城侧翼战;
防御战:只有市场领先者才应该考虑防御
进攻战:要在领先者优势中找弱点,并向这一弱点发起攻击
侧翼战:在无人竞争的地区展开,即寻找市场空位
游击战:随时准备撤退、随时准备游击
领导型打法:喜茶打北上广,奈雪打广深,价格则集中在 25~35 元之间
跟进型打法:CoCo和1點點,跟进二线布局,价格则集中在15-22元之间
侧翼战打法:蜜雪冰城,农村包围城市,价格则集中在10元以下;茶颜悦色,结硬寨、守长沙,价格则集中在10~22 元之间
喜茶、奈雪打防御战,防御战的核心是不断的向自己发起进攻,在渠道上,从一线布局、到新一线、准一线再到二线建立渠道纵深;在产品上,开发新产品,推出新口味、培养新的子品牌建立护城河。
CoCo和1點點,进攻战在时间、空间上找到错位竞争优势,以时间换空间、用空间换时间,布局二线以形成包围优势,向领导者发起挑战。蜜雪冰城通过低价空位,屯兵三四线,茶颜悦色聚焦区域,固守长沙,占据地理空位。
本文由人人都是产品经理作者【新消费品牌研究社】,微信公众号:【老高商业与品牌】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。