











一
23年11月7日,OpenAI在其首届开发者大会上宣布推出GPTs,让用户通过自然语言对话即可快速创建专用版本的ChatGPT。发布会上,奥特曼同时宣布了GPT Store即将上线,也就是汇聚了大量第三方创建的GPTs的分发平台(当然也可以成为变现平台)。
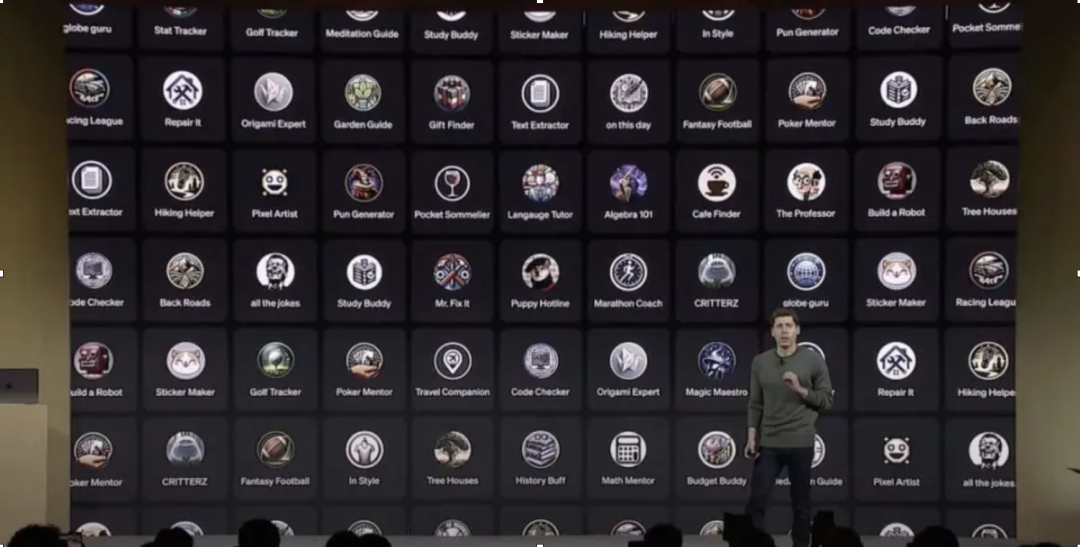
在当时,被誉为AI的iPhone时刻。
我一直认为,iPhone时刻这个词是不大精准的,因为iPhone本身并没有什么特别出彩的地方,真正让iPhone成为移动互联网风口的关键是AppStore时刻:这是一个:1、任何一个第三方都能开发提交app;2、app通过它分发;3、app如果想收钱,得通过它变现(即著名的苹果税);4、从此手机成为万用设备。AppStore才让iPhone形成了越多用户越多开发者越多开发者越多用户的良性生态,且,封闭。
OpenAI的GPT store看上去是有GPT生态的影子的。在自身大模型的基础上,形成越多用户越多开发者越多开发者越多用户,且分发/变现两大核心能力掌握在OpenAI手中。从这个角度而言,说成iPhone时刻,似乎也成立。
GPTs问世时相当火爆,三个月后,当GPTs store上线,GPTs数量已经跨过了300万大门,看上去大家热情很高。OpenAI也很看重它的生态带动,表示将在2024年Q1启动一项名为“GPT开发者收入计划”的补贴,即根据用户对其GPT的参与度向美国开发者支付报酬。
但这个iPhone时刻其实并没有真正到来。
二
国内大厂迅速跟进,并称之为“智能体”。
但这个智能体并不是我们今天很多人提到的智能体(agent)的意思。如果要做区分的话,那么它们可以被称为“轻智能体”,而现在科技圈里喜欢说的agent,才是真·智能体。
虽然,这波轻智能体的原点是GPTs,但后续的演进略有不同。GPTs的定位是轻量AI应用开发平台,其本质是是封装好的提示词+简易 RAG。国产智能体则以角色扮演、情感陪伴、星座娱乐、本土化轻工具为主,传播性强、门槛极低:
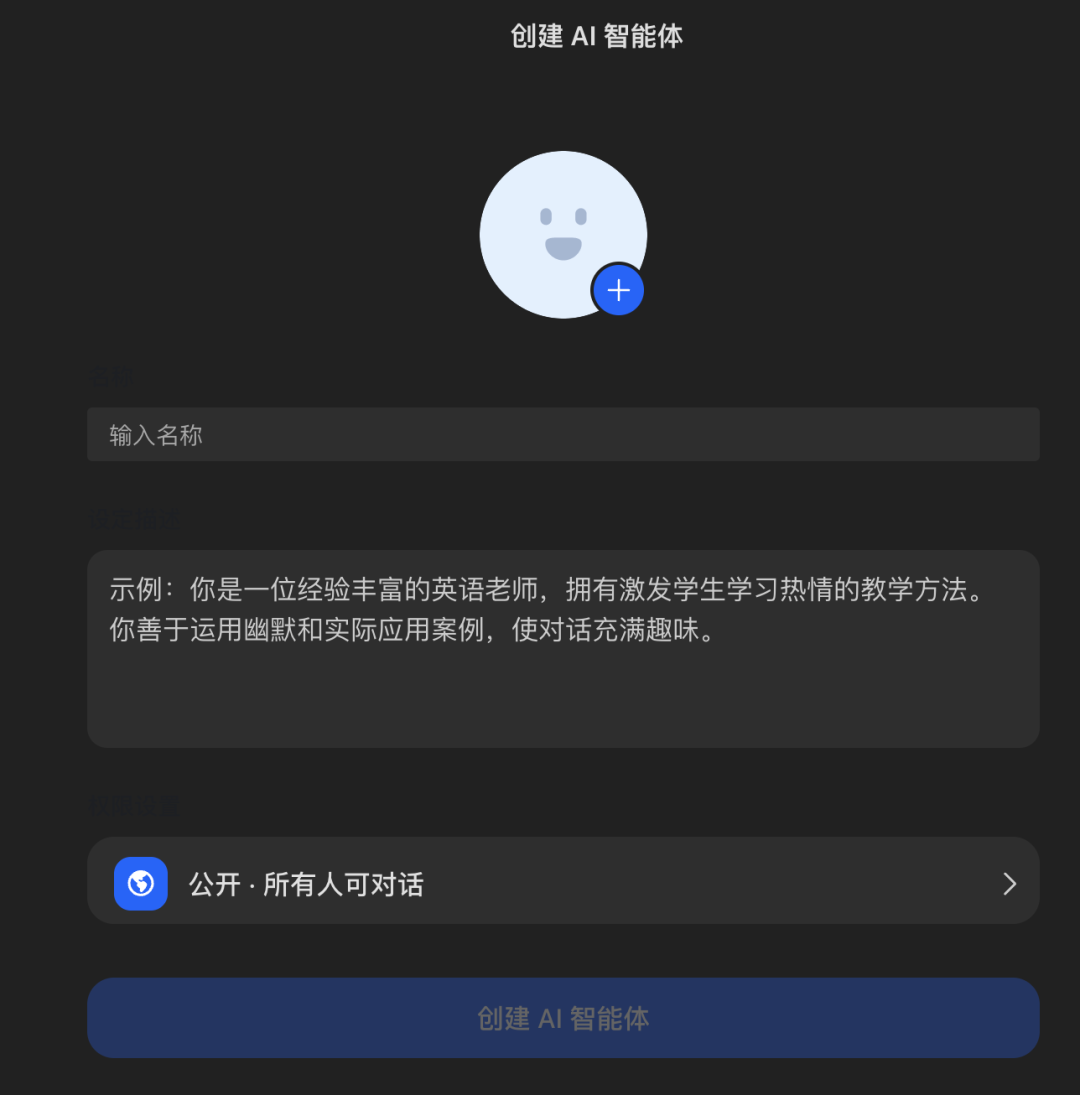
正因为门槛极低,国产轻智能体的受众并不小。部分用户还因为早期接触了这类轻智能体,慢慢养成了使用习惯。
国内大厂基于LLM的bot服务(聊天机器人)用户动辄亿起,这类轻智能体同样需要消耗海量token,商业上却又很难产生令人满意的回报。豆包、千问的海量轻智能体,你稍微浏览一下就知道,说一句没有一个所谓智能体会让你产生掏钱的可能,不能算很夸张。
道理就在于,生成这样一种轻智能体,实在太简单了。
三
上周,豆包千问均宣布,将于7.15下架所有UGC轻智能体。具体做法略有不同,但在未来,各自的app里“智能体”这一入口,应该是看不到UGC的轻智能体了。可能再过一阵子,这个入口都很难找到。
一般都理解为是响应4月有关部门发布的《人工智能拟人化互动服务管理暂行办法》。因为明确提出将于7.15起正式实施该法规。
但这个法规显然只聚焦于拟人化互动,而不是覆盖所有。但大厂们的应对则是:UGC全部下架。
所以我一直解读为:借助新规实施,就坡下驴,体面撤退。
道理除了实在是找不到商业化可能却徒背巨大消耗外,还有一点很重要:bot正在把这类轻智能体全部“吃掉”:即覆盖了轻智能体的功能。
在bot中,你还有什么必要调用一个叫“拍照识物”的轻智能体呢?又有什么必要调动一个叫“小学数学作业批改”的轻智能体呢?
四
这些年AI的发展,基本形成了两个路数,bot(聊天机器人)和agent(真智能体)。bot的覆盖范围越来越广,这和其自身能力越来越强有关。比如ai搜索这个路径,我一度也是perplexity的付费用户,但确实也感觉,似乎没有什么必要专门搞一个ai搜索的app了。
有四个前赴后继的所谓“工程”概念:prompt engineering、context engineering、harness engineering和loop engineering。至少第一个提示词工程,第二个上下文工程,当下的热议度和当初刚冒出来时完全不能相提并论(当然我并不是说它们已经完全过气没有价值)。
我依稀记得,当初甚至有人提出过一个新工种:提示词工程师。这个职业主要就是想出更好的指令,以便于ai给予更好的反馈结果。但随着大模型的意图识别能力的加强,人类这一侧,指令变得越来越傻瓜化。恐怕,提示词工程师作为一个“职业”真的也就是过眼云烟了。
国内的第三方轻智能体已在被清退的路上,国外GPTs也在被OpenAI边缘化。
GPTs 刚推出时的核心卖点有三:预设提示词与人设、挂载私有知识库和调用专属工具。当下,这三项能力都已经被原生bot内化,几乎没有什么必要调用专门的GPTs。
而这三个核心卖点,其实在国内大厂的bot里,也已经完成了内化:
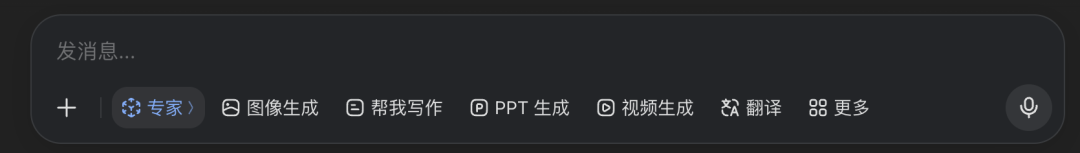
看看这些bot的发消息框的一堆配置就知道了。
五
最后稍微说一下这个拟人化的垂类AI。
在国外,最著名的就是Character.AI。这个全球最大的AI角色陪伴平台大概有2000万月活用户,目前已经放弃自研基础大模型(当然也就估值腰斩),转向为产品体验与安全合规。
24年年营收仅为3220 万美元,今年预计约6010万美元,未盈利。部署广告服务引发免费用户剧烈不满,因为情感陪伴需要沉浸感,广告入侵显然极度破坏用户体验。
这个最大的平台24年谷歌以27亿美元“人才收购 + 技术授权”模式接盘,极有可能最终无疾而终。
另外一个则是Replika,被视为长期记忆能力做得最好的服务之一,走“单一人设、深度情感联结”路线。注册用户过千万,但付费率远超character.ai,年入3000万美元左右,但由于其团队很小,算力成本被压得很低(有报道说单次30轮长对话的算力成本25年降低至0.0003美元),已持续盈利。跨会话长期记忆是它的核心优势 ,故而Replika可以持续积累用户的生活细节、偏好、过往经历,形成真正的 “长期关系感”。
规模而言,Replika并不大,这两年也未听说其高速增长,大概可以归为“小而美”的垂直产品。
Pi属于维护型产品。
韩国的Zeta是一匹黑马,AI小说式陪伴产品,走叙事型路数,今年在日本市场有爆发,月流水近200万美元,Q1的收入增速为全球第一。
总得看来,大平台character难以为继,小平台replika美但不大,Pi和死亡没什么区别,Zeta可能走不出东亚区域。
中国嘛,本赛道大概是over。
—— 首发 扯氮集 ——