








对下沉市场的消费者来说,“性价比”可能是做出决策的首要影响因素,那么在这片市场,咖啡品牌们的争战走向了什么发展方向?谁会是下沉市场咖啡之战的最后赢家?一起来看看作者的分析和解读。
茅台咖啡爆火席卷互联网的第四天下午,库迪咖啡“米咖”即将上线的消息取代登顶。
深夜的酒对战暖胃的粥,咖啡界的商战开始向奇怪的方向走去。
库迪以“拒绝伤身”为主题推出新品,大家都能看出库迪这次阴阳怪气是摆上明面的、是准备打瑞幸措手不及的、是正中观众下怀的。库迪咖啡从2022年10月开出首家店铺以来,从未掩饰地将瑞幸视作一个精准对家。
如果说库迪咖啡用两只眼睛来看路,那其中一只一定在盯着瑞幸往哪走,并在下沉市场中弯道超车,提前俘获了小镇青年。
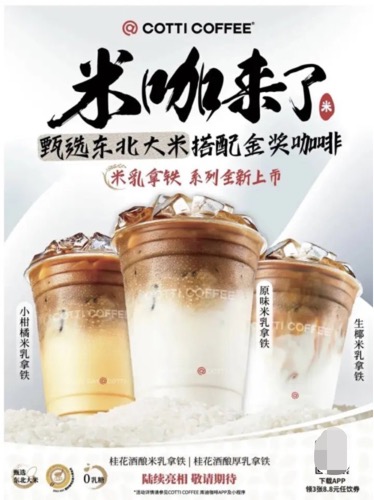
库迪米咖驾到,瑞幸通通闪开
丁宁在小程序上切换遍了全市所有瑞幸门店,6家无一例外,“酱香拿铁”在上线第一天的中午对这座四线城市全城售罄。
走了两家自提门店后,得到“这两天估计都没有”的回复后,丁宁问瑞幸是不是压根没往小城市铺货,店员不置可否不再回答。她走出瑞幸,选择走进相隔50米的库迪咖啡花8.8买了杯生椰拿铁消消气。
直到今天,酱香咖啡还是对丁宁所在的四线城市显示“售罄”,但下沉市场早有自己的平替。
每个工作日的8:45分,丁宁都会在公司附近的商业街自提杯咖啡,再步行300米上楼打卡。
瑞幸和库迪只相隔几十米,选择早上喝哪家,完全取决于当前有谁家的优惠券。上班出门之前先在小程序上下好单,从每天常到门店自提的人来看,小镇年轻人都在平等地薅这两家的羊毛。
“高于9.9就不买了,不如到办公室和同事拼蜜雪冰城。”
咖啡攻占小城市似乎是在一夜之间,倒退几年,喝咖啡对小镇青年来说还算得上一种“小资消费”。在那时星巴克还值得拍照,进店会选择名字最复杂的咖啡来点,并不理解这东西怎么就能卖上将近40块一杯。
“吃不穷穿不穷,算计不到就受穷”作为小城市多数普通家庭的消费观启蒙,让成长生活在这里的年轻人无比看重性价比。
一天一杯咖啡的概念,对几年前的小镇青年来说还是超前消费,没有几个人会为一杯喝的留几十块钱预算。相比之下,奶茶店在早些年的下沉市场遍地开花,归根结底十几块一杯的奶茶是更容易实现的饮品自由。
直到低价咖啡卷向下沉市场开始,咖啡卖出比奶茶更便宜的价钱,开始成为小镇青年的“新奶茶”。
饮品是年轻人的重要生活调剂,但“买得起”和“性价比”永远是小镇青年消费的第一要务。
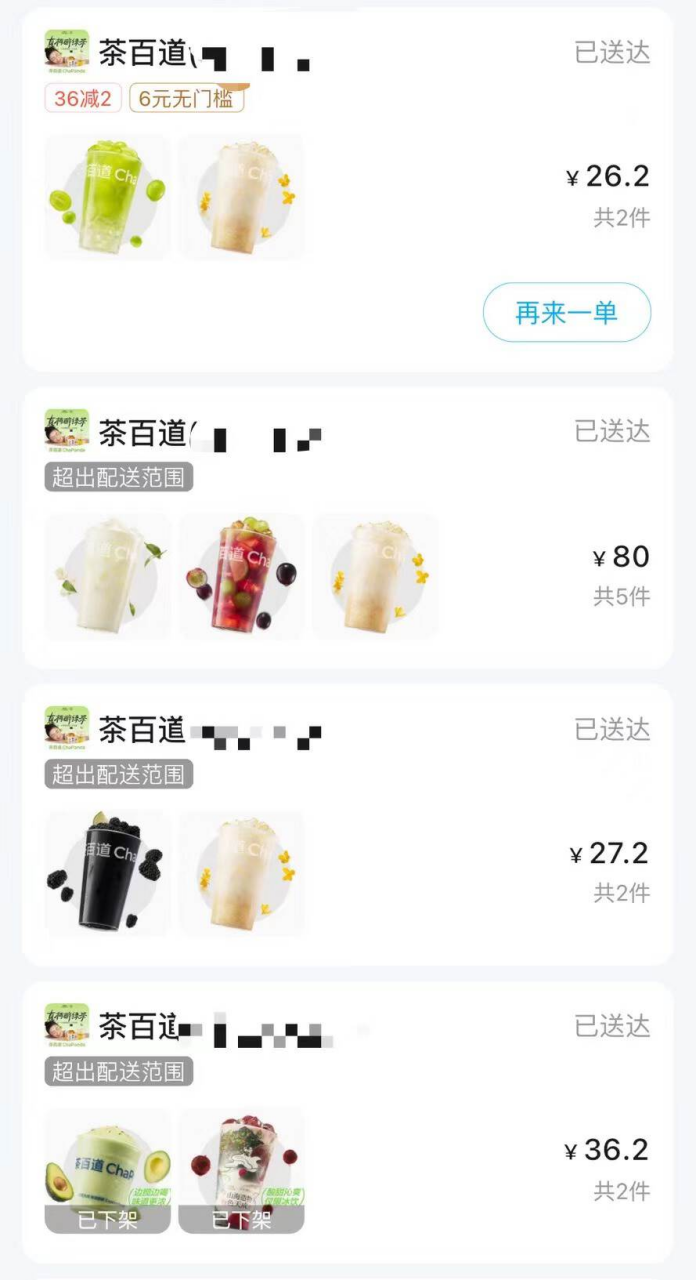
在养成喝咖啡习惯前,丁宁每天都要把固定预算留给奶茶
对小镇青年来说,咖啡分两种,贵的和便宜的。40块一杯的偶尔喝,8块8的口粮咖天天喝,就是最理想的消费模式。
对下沉市场来说,咖啡门店的分散导致自提难度加大,外卖占据了出单量的很大比重。当小镇青年“一天两杯咖啡的习惯”被养成后,外卖咖啡将在下午时段迎来高峰期。
瑞幸和库迪的下沉市场斗争,从自提转至外送开始,瑞幸就开始频频掉血丧失优势。
同样一杯生椰拿铁在小程序上下单,瑞幸一杯26的价格能买下库迪两杯,外卖软件满减和红包的搭配下也许会更便宜。
“库迪可能喝着更淡一点,但性价比高啊,瑞幸冰还多呢,喝完放在桌子上一下午化得以为谁水杯洒了。”
下沉市场让瑞幸必须直面一个残酷现实:自己并不是不可替代的。
瑞幸咖啡平均19.2的客单价,在库迪平均11.58的客单价前,每高出的一块钱都在损失上百名顾客。对于下沉市场来说,自从单品超过9.9那刻起,瑞幸就已经失去竞争优势。
这里的咖啡消费者,很少有人会在乎用什么豆子什么奶,什么品牌和什么新款,一样的口粮咖两者相较,永远选择便宜的那款。
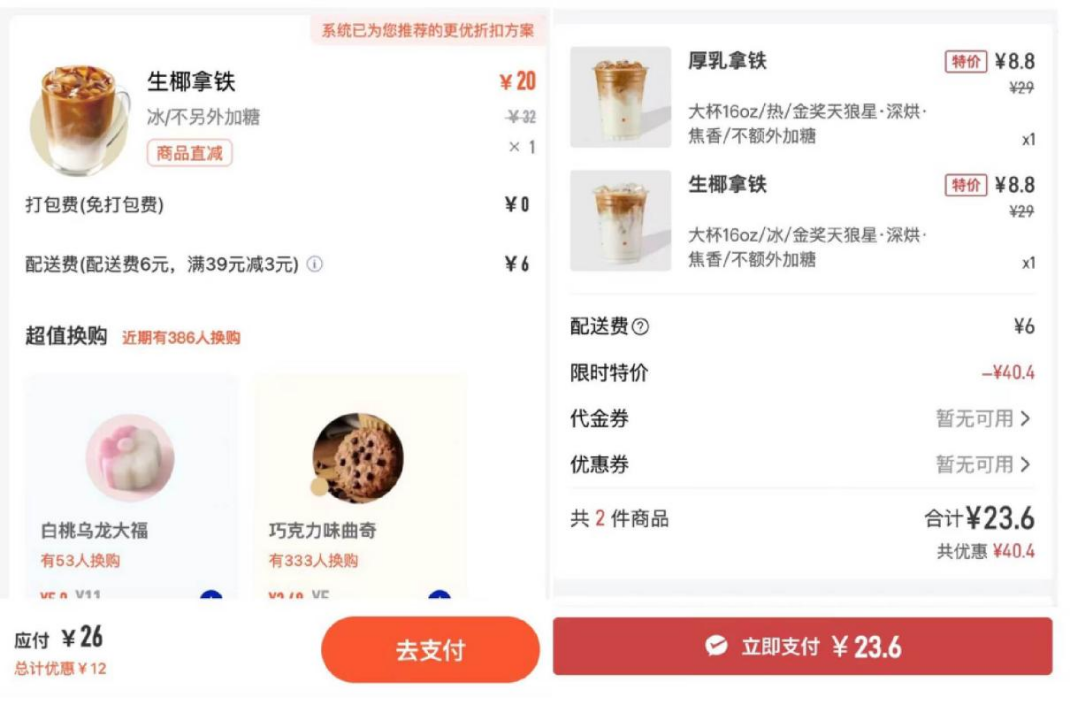
瑞幸和库迪两者相较,选择性价比高的
始终注重性价比的小镇青年,在选择低价咖啡时只会越便宜越好,瑞幸和库迪都没有优惠券的前提下,蜜雪冰城4块一杯的美式也是优质备选,当想要高价消费时也轮不到瑞幸。
“除非距离很近,否则谁会走1.2公里来自提一杯瑞幸,外卖首选还是库迪,他们口味更多也不总缺货。”
下沉市场消费者从来都不是谁的粉丝,在“低价咖啡”品牌面前也鲜少站队,对瑞幸的爱,完全基于9.9一杯的优质羊毛,而对于库迪的爱,基于它是最合适的“低配瑞幸”。
只有对性价比的爱,才是永恒的。
瑞幸推出茅台咖啡时,推出“年轻人的第一口茅台”作为俏皮宣传概念。殊不知小镇青年的第一口茅台,是小时候新年被大伯抱上餐桌时沾的那一筷尾。
但关于酱香拿铁究竟好不好喝的问题上时,小镇年轻人没有发言权,因为没人能买得到。
“让咖啡成为人们日常生活的一部分”是瑞幸的企业愿景,在费尽心思想要攻占下沉市场时,又频频在声势浩大的季节限定活动中,将下沉市场忽视。
丁宁说“这样的潮流永远轮不到小城市的人来追,不光这一次,每一次的上新是。直到现在9月份了,很多门店还是买不到橙C美式,你说茅台原材料紧缺就算了,浓缩橙汁和咖啡液而已哎。”
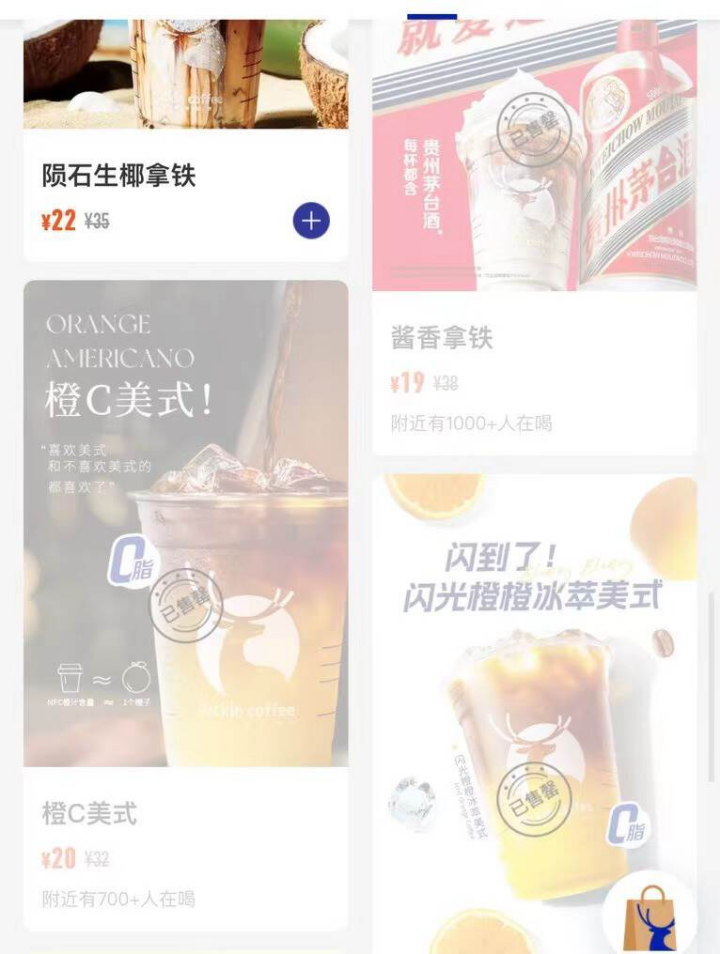
附近究竟哪1000+人在喝成为瑞幸的下沉市场传说
没能买到酱香拿铁的那天,丁宁和朋友都赌气般买了几杯库迪。
发不了茅台咖啡的朋友圈,总能发库迪新品测评小红书,好在足够便宜,满减算好两杯瑞幸的钱能买5杯库迪。对小镇青年来说,库迪就是价格稳定供货稳定的“经济适用咖”。
“其实也不能说库迪不难喝,库迪和瑞幸都各有各的难喝,但限定和不限定都买不到,看瑞幸吃瘪确实很有意思。”
比起库迪咖啡好不好喝,它凭一己之力挑起的发疯式商战的确喜闻乐见。
瑞幸是打开国人喝咖啡习惯、并把咖啡引向下沉市场的开门炮,库迪看准机会,在门被炸开后趁瑞幸没回过神,一溜烟先行一步包抄下沉市场,再回头把瑞幸的路堵死。
库迪从2022年10月开通第一家门店开始,就开始用价格战搞乱瑞幸心态。从试营业期间的9.9一杯再降到8.8,逼得瑞幸以“万店同庆”做由头,自己把自己的价格打到9.9,只因为急着围剿被库迪劫走的客流。
瑞幸的偶尔9.9,对战库迪稳定8.8,看似只低一口价的区别,库迪咖啡在丁宁所在四线城市,占领咖啡类目店铺月售榜的榜首。
下沉市场成为这场咖啡商战的获益者,各品牌的咖啡价格卷生卷死,小镇年轻人现在能花6块钱就能喝到一杯还不错的咖啡。
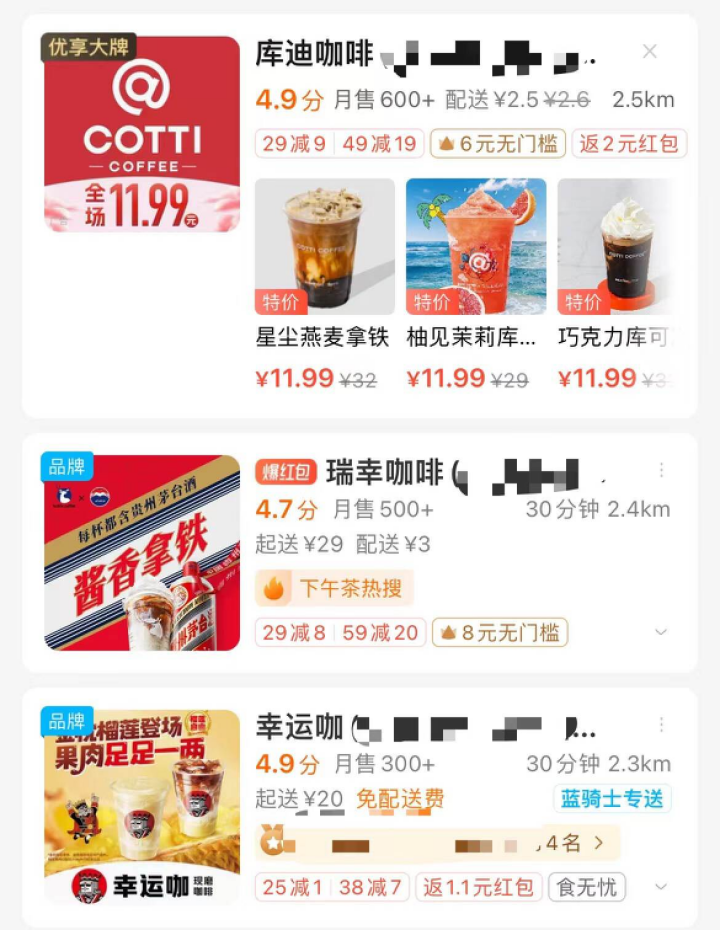
外卖软件月售对比中库迪胜出
对价格敏感的咖啡消费者,深谙这场价格乱战中的因果关系。
“偶尔支持一下库迪,倒闭了瑞幸就不会推出9.9了”的口号,没了瑞幸的9.9,星巴克也不会再推出买一赠一。库迪成为这场价格战中的关键因素,下沉市场中的平价咖啡店在这个过程中,同当年的奶茶一样在小城市和县城蔓延。
两巨头打架,县城咖啡遍地开花,蜜雪冰城旗下的幸运咖有着开向中国每一个县城的野望,把咖啡奶茶化的同时,价格也开始比奶茶要低。
丁宁生活在四线城市,提前实现咖啡自由,自提买瑞幸,外卖点库迪,朋友聚会30块钱能在幸运咖买到手5人份的咖啡。
她也很快对买不到瑞幸茅台咖啡这点感到释然,家楼下的咖啡馆就能喝到现场制作的“真茅台咖啡”,甚至可以由顾客自己动手给拿铁浇顶飞天茅台。
库迪对于瑞幸,时常有种熟人变仇人后分外眼红的感觉。
一场平价咖啡行业的饥饿游戏,库迪在这场决斗中最先舍弃的就是面子,甚至会把“瑞幸创始人8.8请你喝咖啡”的横幅拉在大家都能看到的地方。
数据总结库迪有66%的门店距离瑞幸200米以内,从门店选址开始,大家都感受到了库迪想要卷死对家的狠劲和决心。
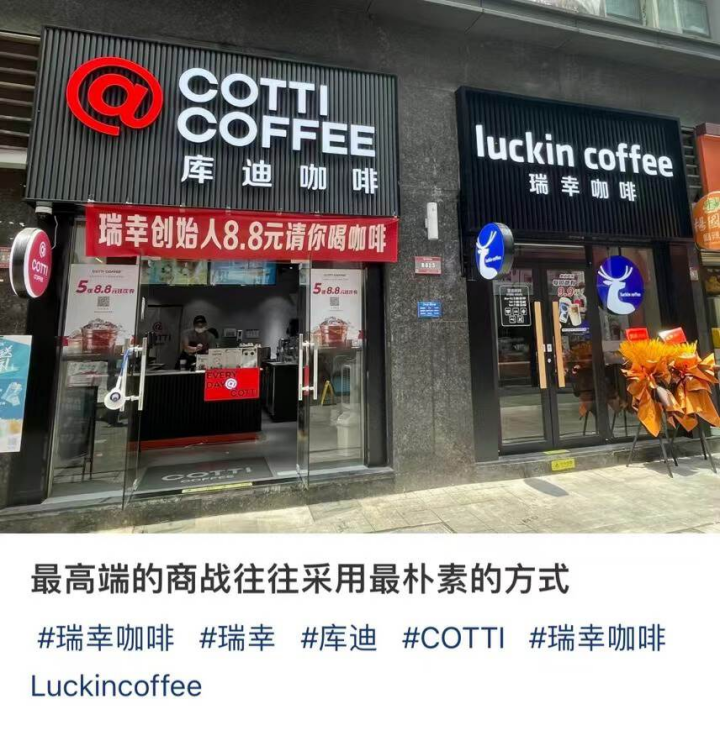
踢馆到门口是瑞幸需要面对的日常(图源:网络)
库迪从未掩饰过自己和瑞幸之前的关系,反之,还非常喜欢大提特提这一点,似乎以方便截取瑞幸的一部分胜利果实。
从门店选址、产品、运作模式,库迪走的每一步都有瑞幸的身影,会在官网毫不避讳地讲述库迪咖啡背后团队,“由瑞幸前创始人、前CEO和前核心团队”倾情打造。
像是瑞幸旧员工集体出逃、另起炉灶瞄准对家做出了升级版,一副《重生归来:之离开瑞幸创建库迪》的复仇爽文戏码。
库迪用“三年开一万家店”为口号,以加盟方式为主,在全国所有省份疯狂开店。瞄准瑞幸精准打击,瑞幸虽然从没做出正面回应,但还是在如此疯狂的打法下无奈应下“9.9一杯”的价格战。
瑞幸的企业愿景,是希望“瑞幸能成为人们日常生活的一部分”,实际上它也确实做到了。
几年时间里在没有喝咖啡习惯的国内开拓,让更多国人有了喝咖啡的习惯。最初瑞幸对标的是星巴克,根据今年瑞幸第二季度财报来看,瑞幸确实完成了最初的目标,营收已经成功赶超星巴克。
明显库迪当前想要做的,就是优化版的瑞幸,也有更大的野心。
库迪的企业愿景更加细分,在“日常生活”的基础上,加上了“真正让咖啡深入中国的每一个角落,和国人每一个生活场景,为国人提供更高性价比的咖啡”。
翻译过来,就是准备用低价策略,拿下下沉市场。以当前下沉市场年轻人的反应来看,库迪这招显然奏效。

究竟酱香还是米香,价格说了算
据《2023上半年连锁餐饮品牌门店发展趋势蓝皮书》显示,现制咖啡品牌中,成立不满一年的库迪,拥有最高的扩店数,6个月的时间里库迪门店增长3426家,超过了瑞幸的2454家。
两家打架,其他品牌扩店量从排名第三的星巴克开始断崖下跌,全球型咖啡品牌上半天也只开了382家,县城咖啡幸运咖在下沉市场声势浩大,却也只拓展了376家。
如此夸张的开店规模,从一线到县城,从国内到海外。库迪咖啡甚至开进了瑞幸、星巴克都没开进的县城,在不被大众熟知的下沉市场小城市中,库迪的确为很多小镇年轻人平等实现了咖啡自由的机会。
瑞幸向下沉市场发力时,提出了希望咖啡下沉后大家喝的第一杯咖啡都是瑞幸的。前人栽树后人乘凉,除了第一杯后的无数杯,有可能都变成库迪的。
“库迪给人的感觉,是真的准备让大家花小钱喝点便宜的,瑞幸更像在告诉你:抓紧占便宜吧,恢复原价你就喝不着好东西了。”
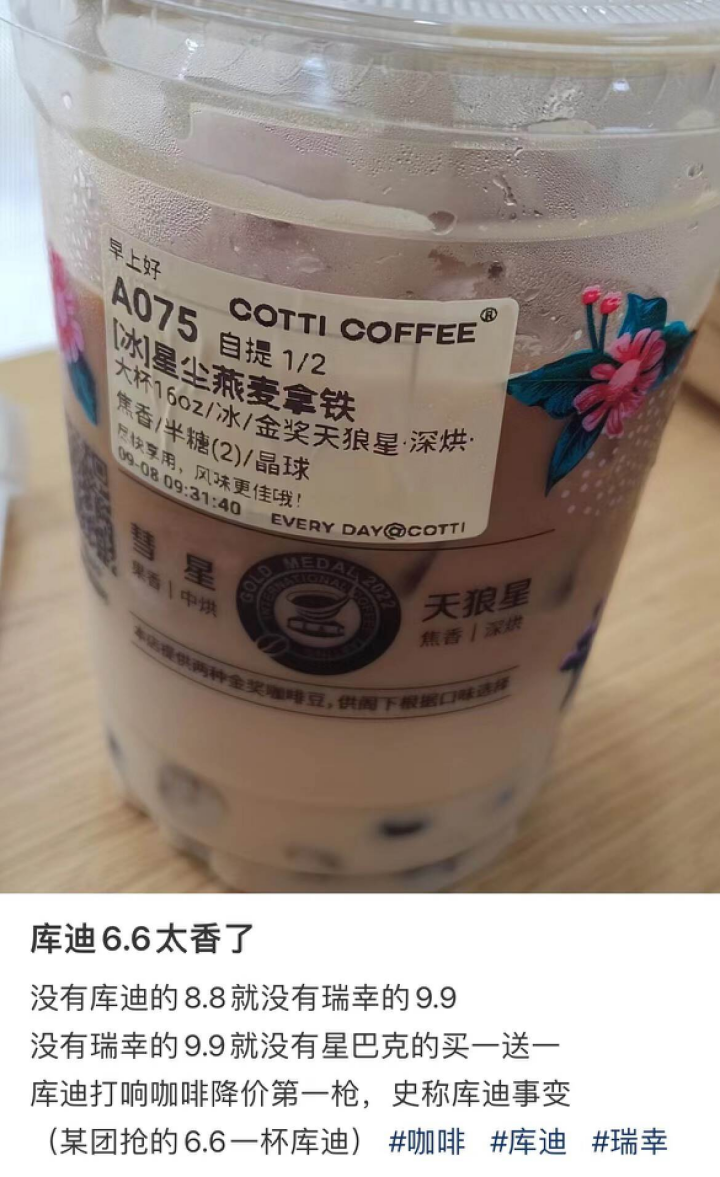
库迪事变,即库迪打响咖啡降价第一枪(图源网络)
但库迪以加盟方式把门店快速开进下沉市场的同时,也有不少加盟商因为低价策略而不赚钱,最终坚持不住倒闭。仅2023上半年,库迪咖啡倒闭的门店数量也是所有连锁咖啡中最多的。
亏损60万的库迪门店老板曾在网上分享,每天至少要卖出400杯才能达到薄利运营,自己店铺的日销连这个一半都不到,与此同时,一公里外就有另一家库迪咖啡刚刚开业。
对下沉市场的消费者来说,低价咖啡的春天已到,只是照目前赔本赚吆喝的方式来看,不知道这场价格战还能坚持多久。
库迪米咖的正式问世,让抢购茅台咖啡的尝鲜派再度活跃起来,咖啡市场从常规到奶茶化,如今在“库瑞大战”中又开始向猎奇的方向走去。
大家都在猜测这下瑞幸该如何应对,会不会推出更适合中国人体质的八宝粥咖啡。
外面的世界为了咖啡卷生卷死,在下沉市场中却一片祥和。如果将下沉市场细分,三四线城市的写字楼、大学城是库迪和瑞幸的商战主场。再下沉一些的场景库迪开始失去优势,深入县城是蜜雪冰城和幸运咖瓜分的地盘。
咖啡在这里并不会为年轻人们带来多少社交价值,花6块钱买拿铁的消费者也不在乎品牌和是浓是淡,“很好,不甜”常常是下沉市场消费者能给出的最高赞赏。
事实上对小镇青年而言 ,瑞幸、库迪、幸运咖和不知名小品牌本质都无大差别。
如同网友面对库迪“你更爱酱香还是米香?”的提问时,回答的那句:我说句公道话,谁便宜谁香。
*文中人物均为化名
作者:刘奕然;编辑:车卯卯
原文标题:瑞幸茅台vs库迪大米,县城咖啡之战的最后赢家是谁?
来源公众号:五环外(ID:wuhuanoutside),关注下沉市场,区域经济,产业故事。
本文由人人都是产品经理合作媒体 @五环外OUTSIDE 授权发布,未经许可,禁止转载
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。