









国内SaaS行业的发展找到自己的方向了吗?目前来看,国内SaaS的发展方向还有待明晰,其生意模式也还有待进一步的明确。本篇文章里,作者便针对国内SaaS行业的发展进行了解读,一起来看看吧。
“SaaS的春天快来了。”
如果你问任何一个中国SaaS行业的玩家,无论是VC还是创业者,亦或是BAT这些互联网巨头,大家都在多多少少重复同样的叙事:春天将至。
“中国的SaaS启动较晚,市场空间非常巨大,在政策有力扶持之下,我们必然要先机布局,尽管现在我们还没找到好的生意模式,烧了几千亿,但是我们有信心。”
实际上你可以把SaaS换成创新药,元宇宙,医疗IT,云计算,大数据,也同样毫不违和:“热点词,巨大市场,政策支持,烧了几千亿,有信心”。
但是就是找不到好的生意模式。
在硅谷教父彼得·蒂尔眼中,喜欢给自己贴赛道标签的公司几乎都是不可投资的那一档:
“我对一切主题热点投资都抱有怀疑态度,一般来说这样的投资毫无区分度。大家很喜欢把一大堆完全不同的东西放进一个热点中,标签是,云计算,大数据,人工智能,医疗SaaS等等,但是实际上是底层却完全没有区分度的公司。”
中国SaaS到现在没有找到自己的方向,这一点可以从SaaS上市公司的市值看出端倪:
以2022年年初节点作为统计,中国SaaS上市企业市值TOP10的总市值约612.2亿美元,美国TOP10企业总市值突破万亿美元,达到10963.2亿美元。
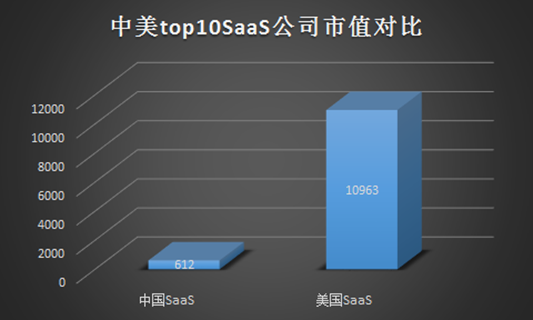
中美SaaS上市企业TOP10总市值相差17倍。
与那些早已划定生意模式,早早开始全球扩张的美国SaaS公司比起来,中国的SaaS公司,大多数还处在从软件服务商向SaaS转型早期阶段:
市值超过千亿的SaaS公司仅有金山办公一家,这是因为金山办公的订阅收入已经接近7成,在市场看来,这个指标意味着SaaS转型接近成功;
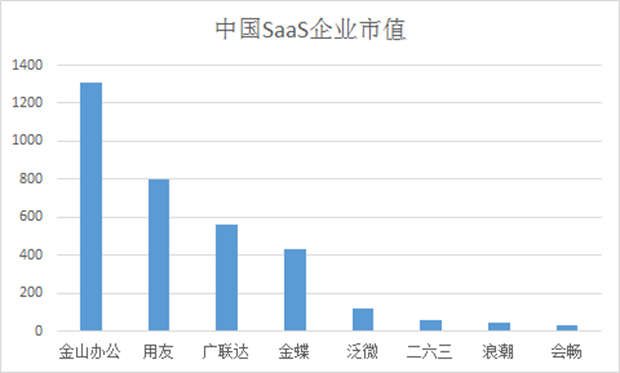
不过,除了金山办公,其他SaaS主题公司都还处在春寒料峭阶段:
2021年,用友网络和金蝶国际的订阅收入分别为16.5和15.7亿元,占云收入的比例分别为31%和57%;即使是所谓的建筑造价软件王者广联达,在2021年它的云收入达到25.6亿,其中造价软件云收入占比67%,也只能说是刚刚碰到及格线。
而排在后面的泛微网络,二六三,微盟集团等公司,我们从他们未超过100亿市值的天花板这个事实不难判断出,在投资人眼中,他们离一个真正的saas公司还有很远的距离。
颇为滑稽的对比是,这些SaaS公司的总市值加在一起也没有超过4000亿人民币。但疫情之后的2021年,在线教育和在线办公生活方式的迅速爆发,让这个赛道吸引了大量投资。仅仅根据不完全统计,仅仅在过去3年,中国saas这个赛道的总融资额已经接近了2000亿:
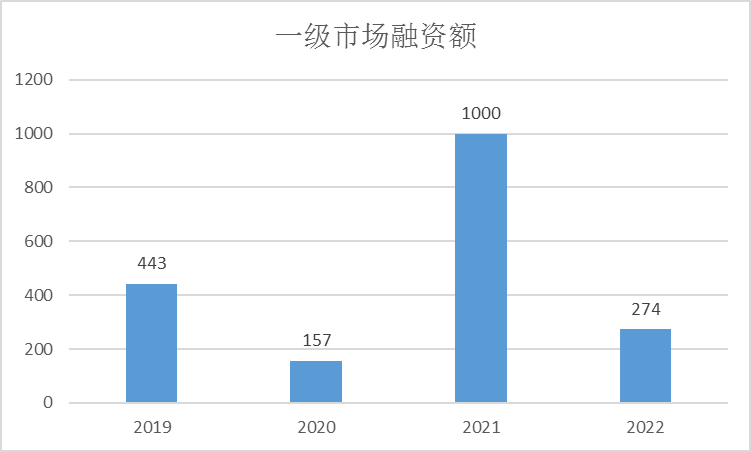
如果把SaaS赛道的融资额看做成本,而市值总额看成收益,4年过去了,整个行业的投资回报率不到30%,SaaS赛道的VC收益率难言乐观。
VC的海量投资产生的资本泡沫甚至让行业的竞争格局进一步恶化:
在VC投资人眼中,很多SaaS公司拿到融资之后,运营动作开始走形,越来越多的SaaS公司开始变成了一个传统的软件部署公司,急于追求营收完成,只为完成VC定下的营收目标。
南辕北辙的故事由此展开。
对SaaS初创公司来说,VC催生的高营收是两瓶毒药之间的选择:
初创公司当然需要风投融资,以及营收目标的指引,但这种通过定制化部署“充值”出来的营收的负面效果极其明显:这些营收即使是真实的,它所代表的生意模式估值也低的惊人;
而与之形成对比的是,SaaS市场反映出来的订阅营收,和它所代表的估值,是客户基于效果完成的付费,SaaS模式的核心,是将软件效果不及预期的风险,从原来的客户承担,转移给了生产者。
一个良好运营的SaaS本来的面貌,应该是基于极其细分的市场和客户,通过订阅模式,让产品和服务随着时间可以不断优化,大幅降低客户的使用成本,提升客户体验,迅速扩宽市场。
很多中国准SaaS公司走偏了方向,南辕北辙的踩坑比比皆是:大多数公司都为了追求短期营收在不断做低价值的本地化部署,换而言之就是越来越不像一个SaaS公司,而变成了一个更不像SaaS的传统软件服务公司。
在互联网巨头开发的协同办公SaaS中,也充斥着大量似是而非的KPI:
有的大公司试图考核用户时长,以这个指标来判断付费用户范围;有的大公司则考核月活登陆数字,无限期推迟扩大付费范围的行动;而公司则直接将视野投向海外,希望设计一款全世界都想用的在线办公软件。
在某SaaS赛道的资深投资人眼中,这些互联网巨头的考核方案无一例外将把项目进一步带偏:
在与某巨头在线会议负责人的沟通中,他不解的问道:“为什么你们不考虑将付费范围从300人会议降至30人呢?”
他得到的回答是:“这可能会影响我们的月活数字。”
“那你为什么不取消MAU的考核呢?”
他得到的是一个无奈的微笑。
与众多VC加持的SaaS初创公司一样,互联网巨头支持的SaaS项目,在KPI设定的问题上,同样也受到了互联网人“有锤皆钉”的思维定式限制:尽量大的用户数量,尽量高的月活和在线时长,尽量免费,尽量涵盖方方面面的需求。
这样设定KPI的结果可想而知,几乎每个互联网巨头的SaaS产品都变得大而无当,有需求的1%客户在里面找不到自己想要为之付费的项目,多得是99%没有任何目的的搭便车的人,而没有了来自愿意付费的客户真实反馈,产品无法进行任何有效的改进。
按道理,SaaS这个赛道不应该是这样的:
如果我们以2016年G20杭州峰会发布的《二十国集团数字经济发展与合作倡议》为标志,中国数字经济的转型之路已经走了第六个年头。
在一个BAT悉数入场,VC投入千亿巨资,政策高度呵护,每个SaaS创始人不是斯坦福就是剑桥的计算机优秀毕业生的赛道里,数字化转型整整6年就要过去了。
此刻赛道中的玩家还在用“春天就在拐角”的说法来彼此麻醉。但一个不争的事实是,整个SaaS赛道的几千亿现在已经变成了学费,但大家还在错误的道路上越走越远。
是中国市场对SaaS没有愿意付费的需求吗?事实并非如此。
在线办公,在线会议,在线教育的需求在2020年之后再也没有回落,居家办公已经成为了刚需;
随着经济周期效应显现,制造业降本增效的需求与日俱增,大量企业主开始愿意为提升产能利用率而寻求SaaS解决方案。而政务段的信息安全的需求更是对中国SaaS公司提出了新的要求。
与其说是中国市场没有产生SaaS巨头的基因,不如说是SaaS赛道上的众多选手到现在依然不得其门而入:
SaaS归根结底是一种针对细分需求产生的新服务模式,与其专注打磨科技和狠活,每天推出一个新热词,不如真的塌下心来,从赛道的最末端倒推下,你的客户们究竟愿意为哪段代码持续付上3年费用。
作者:费曼
来源公众号:锦缎(ID:jinduan006),为上市公司提供知识产权解决方案。
本文由人人都是产品经理合作媒体 @锦缎 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。