





AI行业的商业格局正在发生深刻变革,模型公司与超级应用之间的差距日益扩大。从OpenAI到Anthropic,再到Cursor和Perplexity,收入差距揭示了AI应用层的生存困境。本文深度剖析了AI应用的三大生存危机,揭示了从纯软件向实体服务转型的必然趋势。
过去三年,AI行业一大的误判是:大家以为AI时代会复制移动互联网。
当年有:
iOS/Android→ App Store→ 微信、抖音、美团
于是所有人都觉得:
GPT→ AI应用爆发
结果三年过去。 回头看产业收入分布。 情况有点不一样。
先看几个数字。
OpenAI,据公开报道:
OpenAI已经接近传统SaaS巨头的收入规模。 问题是它本来应该只是“底层模型”,结果越来越像操作系统+超级应用。
Anthropic,据多家媒体和分析师近期追踪报道:
ARR已超过470亿美元(还是很吓人的一个值,但确实有这报道),相比一年前增长极其迅猛。
Cursor,整个AI应用圈最耀眼的明星。
2025年:ARR突破5亿美元
成为历史上增长最快的软件公司之一。
Glean,企业AI搜索代表。
2025年:ARR达到3亿美元
同比增长约3倍。
看到问题了吗?整个AI应用行业,真正收入过亿美元的公司,其实屈指可数,并且和模型公司差距巨大。
2023年最火的是谁?
Jasper,融资超过1亿美元,估值曾达到15亿美元。 当时媒体认为这是AI时代的Adobe。
结果后来大家发现直接打开ChatGPT,差不多。 这就是典型的“套壳(Wrapper)”困境。
Copy.ai等都遭遇类似问题。 因为写作能力本质属于模型,而不是应用。
于是行业出现一个规律,我们可以称之为应用创新周期有限性:应用创新 → 模型学习 → 模型原生支持 → 免费
很多公司的生命周期不到一年。1年后要么价值腰斩,要么直接就收摊了。
我就是在看到这种必然性后写的《无人公司》。
2023年,Perplexity横空出世,所有人都在讨论:Google是不是完了,结果后来:
全部上线。于是Perplexity面临一个问题,当搜索成为模型标配时,用户为什么单独用你?
这并不意味着Perplexity失败(事实上其ARR已经超过1亿美元)。但问题在于增长压力开始来自模型厂商,而不是传统搜索公司。
目前最成功的AI应用依然是编程。 原因很简单,程序员创造价值,所以ROI容易计算。
Cursor是最好例子:
2023年几乎没人知道。
2025年:ARR超过5亿美元,用户超过百万级,企业客户快速增长。
但即便如此,Cursor也面临一个新问题。 2024年竞争对手是GitHub Copilot,2026年竞争对手变成了:
换句话说,应用公司开始直接和模型公司竞争。而Cursor卖给SpaceX基本说明这地儿也被清场了。(找了个整的起大模型的公司抱大腿了,事实上市场份额上Cursor被cc挤压的很厉害)
这可能是被低估的应用方向。
为什么成功?因为价值明确。以前企业做宣传视频:几千美元。 现在:几十美元。ROI肉眼可见。
但这个领域几乎一定会重复Jasper的故事。现在只不过是大模型公司还没发力。Sora是被关闭了,问题是还不少没被关闭的呢,大家可以想想即梦效果再往下进展,万一真出现了世界模型后果会怎么样?
AI陪伴一直是下载量大户,代表是:Character.AI、Replika
问题是用户很喜欢,但付费率一般。 Character.AI巅峰时期月活数千万,但收入远远达不到对应体量的社交产品。
原因很简单,娱乐需求远没有生产力需求值钱。
如果论收入这几乎是最差的一个领域。
这是2025年以来的新趋势。
这些公司真正卖的不是聊天机器人,而是减少客服人数,降低成本,提高转化率,因此企业愿意持续付费。但这却面临模型公司的另一种角度的竞争(后面会展开)。
如果按照收入排序,今天AI产业链大概是:
第一梯队:模型公司(很少盈利,但毛利看着还可以)
代表:OpenAI、Anthropic、Google DeepMind
收入:数十亿美元到数百亿美元。
第二梯队:少数超级应用(很少盈利的)
代表:Cursor、Glean、Synthesia、Perplexity
收入:1亿~5亿美元。
第三梯队:数千家AI创业公司
收入:几十万到几千万美元。(大量公司尚未盈利)
注:上面之所以用海外的应用产品做例子,其实是因为数好查,万一批评狠了,也不太会被告。
这背后的原因比乍一看AI应用不行其实要复杂。
准确地说是产业价值捕获的位置变了。
如果你仔细看这三年的演进,会发现整个行业的商业流向经历了三个阶段:
第一阶段:模型公司卖API模型 → 应用厂商 → 企业客户 (这个时候,应用百花齐放,Jasper们吃到了第一波红利。)
第二阶段:模型公司做原生Agent模型原生能力/Agent → 企业客户 (这个时候,模型直接下场,应用层的生存空间第一次被严重挤压。)
第三阶段:模型公司联合SI(系统集成商)模型 → SI生态(如DXC) → 企业内部深层系统。(这会挤压掉非常多的智能体公司)
就在2026年年中,发生了一个标志性事件:
Anthropic 与 IT 服务巨头 DXC 签下多年全球联盟。
DXC 组建了一支由数万名“前沿部署工程师(FDE)”组成的专属团队。养人的是 DXC,但授予认证、提供核心技术弹药的是 Anthropic。这是一场模型公司发起的“收编集成商”联盟,直接把模型能力“硬连接”到关键任务的企业系统中。
看懂了吗?这意味着,应用公司正在被两头夹击。
过去,应用厂商是连接底层技术和客户的必经之路:
模型厂商→应用厂商→客户
今天,这个结构变成了:
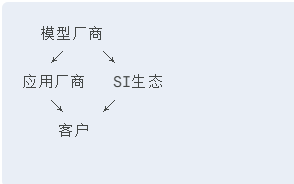
而且,随着模型的边界越扩越大,编码能力越来越强,交付层越做越深,最终可能演变成:
模型厂商→SI生态→ 客户
应用层被彻底挤薄。
仔细再看看这些数字。
据多家媒体和分析师近期追踪报道,2026年初 OpenAI ARR 约250亿美元,Anthropic 更是冲破470亿美元。再看看 Cursor、Glean 这些头部超级应用还在几亿美元徘徊,以及一堆估值几十亿美元但收入几千万美元的AI应用公司。
这是一个极其强烈的反差。
所以在原本模式下的应用公司一定不能冲锋,死亡的几率远大于成功的几率。
既然纯软件的“工作流”正在被模型层和交付层吞噬,应用层真的穷途末路了吗?
我觉得不是。
但未来的应用和过去的应用不一样了。解决功能和去赚“端到端”的现金流都可以是应用,但差异比人类和猩猩其实差不多。也就是说应用不应该是过去的应用,而应该是业务本身。这是无人公司里最关键的东西。
当线上的信息处理和代码生成被模型统包后,真正的护城河变成了模型无法直接触达的物理世界资产、隐性资产和完整商业闭环。未来的 AI 应用,可能根本就不像一个传统的“软件”,而会演变成重度 AI 化的实体服务,比如:
Robotaxi(无人驾驶出租车):它的底层需要极强的模型能力,但它向消费者收取的不是“自动驾驶API调用费”,而是“把你从A点运到B点的车费”。它的应用边界直接延伸到了实体汽车、调度网络和线下服务,形成了护城河。
AI驱动的未来医院:它不是卖一个“AI问诊对话框软件”,而是直接重构问诊、检验、开药的实体流程。患者支付的是“把病治好”的端到端服务费。
这就是未来应用的移动方向,从比特世界,向原子世界要利润。
互联网时代,应用定义用户。AI时代,模型定义应用。然后老的应用模式就像恐龙一样消失在模型的扩张里面了。
大灭绝后才是寒武纪的新生命的大爆发。
当模型越来越像操作系统,越来越像云基础设施时,应用层能够保留下来的纯软价值,可能远比今天大多数创业者想象得要少。
AI应用没有集体失败,但AI产业的权力中心,正在离开应用层。绝大部分价值,确实正在向模型层和工作流交付层坍缩;而另一部分的破局者,正在向“端到端的实体商业”跃迁。
这,或许才是过去三年真正发生的事情。
本文作者:李智勇,《无人公司》《终极复制》作者
本文由人人都是产品经理作者【琢磨事】,微信公众号:【琢磨事】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Claude官网截图
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。