












随着人工智能技术的不断发展,AI视频生成技术正逐渐成为短视频平台竞争的新战场。抖音和快手作为国内两大短视频巨头,都在积极布局AI视频生成领域,希望通过技术创新来吸引和留住用户。本文将探讨抖音的即梦AI和快手的可灵AI在视频生成领域的应用差异、市场策略以及它们对行业的影响。

动态视频生成AI应用正在迎来新的变数。
2023 年,Runway 发布了文生视频/图生视频大模型 Gen-2 ;2024年初, OpenAI 的 Sora 展示视频又掀起了一波讨论,不过目前 Runway 缺乏汉化版本, Sora 还处于未公开阶段,被外界戏称为期货,而瞅准了这段空窗时间,国内也见缝插的发布相关模型/应用,发布者是国内最大的两个短视频平台——抖音和快手
今年 6 月份,快手开放了可灵AI大模型使用申请,号称“全球首个普通用户可用的真实影像级视频生成大模型”,此后不断升级并在 7 月 25 日全面开放内测,同时正式上线了会员体系;紧接着在 7 月底和 8 月初,字节的即梦AI的 1.0.0 版本正式上架到安卓/苹果应用商店,而在此前 5 月份,剪映 Dreamina 官方就已宣布其品牌的中文名为“即梦”,并上线相关 AI 视频生成功能。
与国外不同的是,国内的AI视频生成大模型不出所料地由最大的两个短视频平台先发制人入局。但具体而言,即梦AI和可灵AI的初期的应用布局不尽相同,之于其母公司的意义也大相径庭,毕竟字节内还有豆包,可灵AI之于快手,更接近于“全村的希望”这一角色。
另一方面,二者生成的AI视频风格显然有着差别,即梦似乎更擅长动画风,可灵却卷向影像风。二者的这种差异与前期的布局不无关系,虽然目前还无法说明彼此模式的优劣几何,但从当下的舆论来看,影像风的AI视频似乎要更有新鲜感。
从目前舆论偏向来看,字节即梦AI的视频生成表现不如快手可灵AI。《新立场》认为,这来源于其各自的视频剪辑平台剪映和快影本身的特性不同,以及整个字节系和快手系对AI的布局也有所差别。
剪映的即梦AI作为一个单独的移动应用需要更长的上线周期,而快手选择了直接将移动端的应用搭载于其视频剪辑平台快影上,极大缩短功能全面上线的周期和难度。
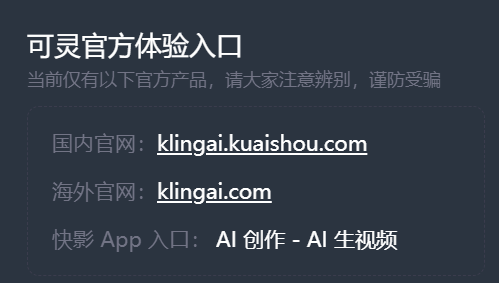
不过关于剪映为何要重新开辟出一个应用,在《新立场》看来,不管是从月活提升需求,App体量,以及收费模式来看,剪映都必须将即梦AI单独开辟出一个应用。
首先剪映本身的月活用户在整个移动端视频剪辑这个赛道来看早已一骑绝尘,据 Qusetmobile 此前的数据显示约有一亿,这甚至不包括剪映的海外版 CapCut ,因此剪映更需要考虑的是就将其直接集成到剪映本身的App上的性价比。
由于剪映上本来已有相关AI图生图的功能模块,以及特定模式的图生视频模块,加之剪映自身又十分吃手机内存,若将即梦AI的视频生成所有功能作为一个模块植入剪映,会使得剪映本身变得更加臃肿。
并且收费模式的平衡也是个问题,如果将即梦AI直接植入剪映,那么只可能有两种收费模式:
1、直接一刀切提高剪映整体会员收费,
2、或者在会员收费基础上,即梦AI相关功能另外收费。
然而目前剪映的会员费用已经不算低了,这两个模式对于原本的剪映用户来说都会难以接受。
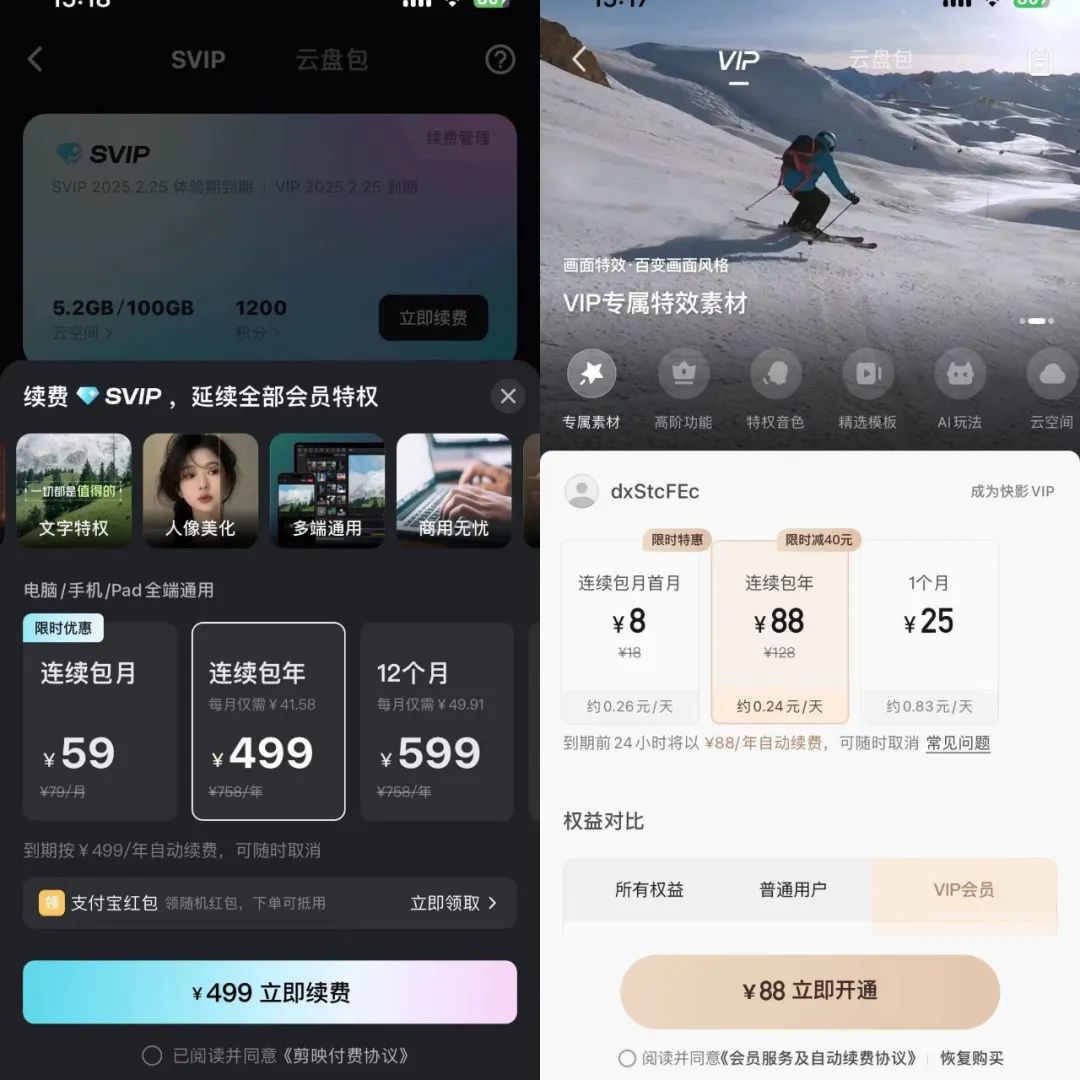
但对于快手的快影来说,这三方面情况又恰好跟剪映相反:与剪映相比月活提升空间更大,可以靠更多的更强大的AI功能模块来引流;App本身体量也不算大,原本的会员费也用远远低于剪映,目前剪映包年会员费用是499元,而快影连续包年88元,费用可提升空间还很大,因此可灵AI作为功能模块植入是目前更优的解法。
另一方面,可灵AI跟即梦AI在内部的地位大不相同。在字节系内应用层面,除了即梦AI,还有聊天机器人豆包,豆包跟即梦一样拥有单独的移动端 App,同时也植入在了诸如飞书的字节系应用平台上。
根据 Similarweb 的榜单,在 7 月,豆包的访问量已经排到了国内第四(前三分别是Kimi,文心一言以及通义)。除此之外字节在应用层还有其他诸如猫箱、星绘等AI应用,但由于这些应用的存在感并算不高,在此就不多赘述。
而反观快手,早前发布的快意大模型在应用层面水花并不算大,可灵AI应用一上线即引起了广泛关注。
8 月 27 日,在快手的光合创作者大会上,快手盖坤透露,已有超过 160 万人使用过快手的视频生成大模型可灵AI,并累计生成超 1600 万条视频。甚至在 7 月的 Similarweb 榜单上,可灵AI排到了国内第 18 位,是目前国内排名最高的视频生成类AI应用。只不过由于即梦AI的 app 正式上线和可灵AI的内测开放都是在 7 月,我们还需要等待 8 月榜单的发布以得出进一步的结论。
据悉,早在 Sora 展示视频发布后不久,就有相关人士猜测其模型为“Diffusion模型和Transformer模型的结合”,简单来说就是 Transformer 理解文字,Diffusion 扩展图片。而在可灵AI官网的介绍中也提到:“基于对文本-视频语义的深刻理解和 Diffusion Transformer 架构。”
据业内人士称,这样的架构在今年年初时业内就已普遍开始研究。也就是说,快手开始研究可灵AI也许还要更早一点。
虽然 Diffusion 和 Transformer 结合并不能算一个Creative idea,但那时国内的大多大模型厂商还在各种通用百模大战之中,能选定视频生成这样一个更具体甚至是投入更大的赛道,并非一个容易事。
对于字节来说,豆包和即梦尽管是不同的团队在负责,但就以上的榜单来看,比起即梦AI,豆包AI在如今各方AI应用大战白热化的阶段,似乎更加能够帮字节搏出位。因此,可灵和即梦之于其母公司的意义是完全不同的。
可灵AI之于快手,也自然接近于“全村的希望”这一角色。
OpenAI 目前在全球 AI 界独领风骚除了自身技术的领先,也与其优先发布奠定的用户心智以及获取了更多真实数据训练机会有关。只是问题在于,视频生成式AI的先手优势,是否会有聊天机器人AI影响那么大,在OpenAI看来,也许并不大,不然 Sora 也不会如此不慌不忙。
事实上除去 OpenAI 这一极端案例,就国内的 AI 聊天机器人而言,单纯的时机先手优势也不重要,甚至原本平台的规模优势也不重要。 OpenAI 之后,国内大厂最先刷存在感的大模型是百度的文心一言,2023 年 3 月份就已上线,而目前流量排名第一的 AI 应用却是独角兽 Kimi ,上线于 2023 下半年。
原因在于,在聊天机器人这个赛道,Kimi 占据的是某个特定内容模式的先手优势。
以 Kimi 和文心一言、通义等AI的模式作为对比来看,大厂的这些 AI 聊天机器人一开始就学着 OpenAI 的 GPT ,冲着更全面更通用的方向去的,这必然会导致不管是获客层面还是模型训练层面都会广而不精。而 Kimi 尽管也是通用大模型,但却有一个非常精准且高效的切入点——主要应用场景为专业学术论文的翻译和理解、辅助分析法律问题、快速理解AAPI开发文档等。显而易见,这方面的内容更具有逻辑性,对于 AI 来说相对更容易理解和输出。
也就是说,Kimi 背后的月之暗面比大厂都更早锚定了初期的核心付费用户以及商业化模式,加之足够坚定的营销投入以及精准的营销获客渠道,有助于 Kim 实现生成内容质量上的滚雪球。
据《智能涌现》报导,月之暗面在B站的转化人均成本报价高达 30 元左右。这个价格不仅在AI界,在大多数领域也算十分高昂。从竞价广告的逻辑来看,其出价更高也意味着将分到更多的流量。不过也许对于Kimi来说是值得的,毕竟其核心受众群体跟B站用户重合度也比较高。
而在视频生成AI这个赛道,可灵AI掌握的也是内容模式的先手优势。
实际上,目前市面上早已不缺某个特定模式下的AI视频生成应用,例如此前很火的各种AI动画风格,瞬息全宇宙风格,各种日漫游戏风格,以及静态人物照片生成某个特定动态表情的应用等……这些应用往往体量小,更加容易达成商业化。比如现在抖音用户正在尝试的“AI拥抱”——输入两个人单独的照片,即可生成二者拥抱的动态视频。
据悉,这个功能来自一个叫做魅脸的小程序。而该小程序商业化方式十分粗暴,安卓端生成三次拥抱视频收费9.9元。并且不管是抖音还是快手上都有这个小程序。
但显然,以上这些AI视频内容模式都无法彻底给业内带来震撼,仅可作为C端用户的日常娱乐消遣。而抖音用户相比起快手用户也更爱探讨生成这类生成AI相关的内容(以两个平台月活用户和AI话题浏览量的比值差距得出)。
不知是否有受到自身平台这些视频内容模式的影响,不管是如今社交媒体上的一些测评结果,还是《新立场》自主测评结果来看,即梦AI生成的内容确实在某些特定的底图和描述词之下表现更佳;而更多时候,快手的可灵AI生成的视频,物体动态和光影更自然,画面质感更佳。不过在移动端,可灵AI生成内容的速度要慢于即梦AI。
以上两个视频是同一张鲜花照片作为底图,输入同样的描述词过后两个AI各自生成的效果。即梦AI的生成内容更奔放更有动画感,可灵AI则是更克制更有灵气的影像感,目前的舆论也确实更偏向于认可后者这种自然的影像风格。
也就是说,可灵AI也许跟 Kimi 一样,提前想清楚了自己首先要服务的那部分核心用户以及内容模式——对影像有更高要求的人群,并预想到了只有这种内容模式才能够给业内带来一些新的变数。
这时再看抖音方公布即梦AI这个中文名字时,快手的可灵AI很可能已经在为上线做准备了。
不过,由于抖快各自掌握着流量庞大的视频内容宣发渠道,所以如果有一天抖音的即梦AI生成的内容确实明显更让用户惊叹,倒也不难通过自身平台向用户传递这一信息。
正如一些特定的小程序或AI应用一样,此前仅仅一个热门挑战,热门视频,就可以掀起新的一轮图生视频浪潮,即梦AI当然也可以用自身平台的优势达到口碑反转,只是可能很难再以原本动画风格的内容形式出圈,用户可能正在对这些动画风格的生成内容失去新鲜感(并且动画方向的版权问题更大)。
所以即梦AI接下来需要继续发力的点,也许就是可灵AI的影像风格。
此外,即便Kimi、阿里、百度等大厂主导的聊天机器人这个赛道目前还算是和平共处,但快手和抖音带起的AI视频生成浪潮效果却是立竿见影,更考验模型本身的内容生成质量和进化速度,接下来其他大模型厂商很有可能也会加入到这场AI生成视频的竞争中。
按照本文的逻辑,有着视频号同时也有强大配套娱乐产业的腾讯,在传统互联网大厂中似乎更有优势,但那就是后话了。
作者 | X X 编辑 | 王威
本文由人人都是产品经理作者【新立场】,微信公众号:【新立场Pro】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。