


最近美团的核心腹地——本地生活服务领域,被其他巨头盯上了。抖音+饿了么联手做外卖,微信在广深地区内测“门店快送”。本地生活这块大蛋糕,为什么受到大家的觊觎,美团又是否有足够深的护城河,保护好这块蛋糕?本文将与你一同探讨。
不得不说,美团实惨,抖音+饿了么联手打团也就算了,现在还要遭遇微信这位“老大哥”的背刺。
据腾讯官方回应,微信在广深地区内测“门店快送”服务,让已经具备外送服务能力的商家接入,并非自己下场做外卖。
这个思路跟抖音的“团购配送”有异曲同工之妙——“我们只是给商家接入端口,没有自己做外卖”。
在真正实现一定规模之前,抖音和微信都不希望和美团正面竞争,但是从抖音和微信的流量数据来看和抖音本地服务GMV的增速来看,现如今的错位竞争格局也维持不了多久。
美团核心腹地,本地生活服务领域,是一块大蛋糕,但是美团是否有足够深的护城河,保护好这块蛋糕?
2022年,美团外卖市场份额占比近70%,营收是饿了么的3倍,日活比饿了么多了八个多亿。
做到今天这个位置,美团用了10年,每年的投入在持续加大。2021年,仅527万活跃骑手的餐饮配送成本,就高达681亿,包括配送成本在内的销售成本占到美团外卖总收入七成左右。
2022年Q3财报数据显示,截至去年9月底,美团2020年前三季度累计营收1598亿,累计亏损56亿。
实际上,美团只有2019年首次实现了全年盈利,即便目前美团本地服务做到全国第一,也还是亏损的。
但亏损也经不住对手盯上美团嘴里的肉,因为美团所在的领域,是千万亿的蛋糕。
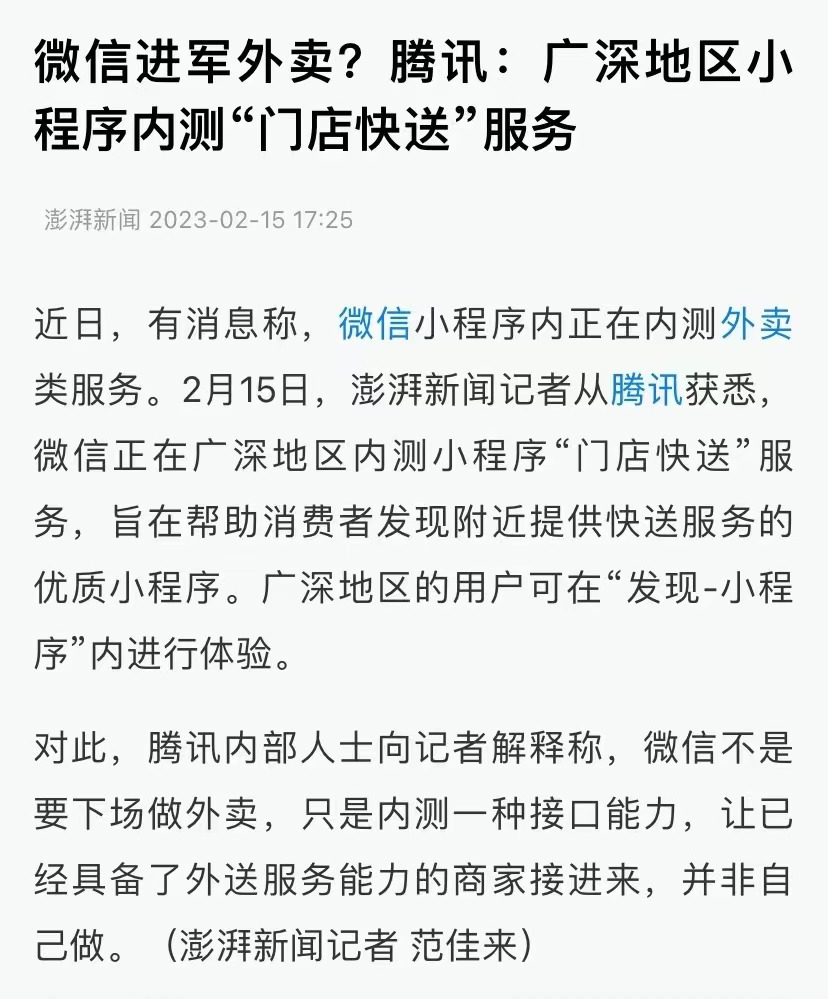
图源:澎湃新闻
为什么总是美团?
首先,因为外卖业务模式已验证,商业逻辑有闭环。通过抽佣和信息服务费,美团全年的营收可以近2000亿。
其次,经过美团、饿了么超10年的市场培育,消费习惯和用户心智已经养成,市场需求在,而外卖业务前期的苦活、累活,美团、饿了么都干完了,包括配送体系搭建等。到2021年底,美团共有527万外卖骑手,饿了么也有114万外卖骑手,加起来共640多万人。
第三,因为消费者和商家,对于美团这个平台,没有忠诚度可言,对于抖音、微信的入局,不论是商家还是消费者,都是乐见其成。哪里有优惠消费者往哪里跑,哪里有流量商家汪哪里跑。
并且,从另外一个角度来看,商家其实“苦美团久矣”,商家们迫切需要团购和外卖市场来一条鲶鱼,激活市场的同时,破除美团一家独大带来的压迫感。市场需要竞争,水大鱼大、水急鱼强,而不能成为一潭死水。
第四点,也是很重要的一点,美团上市了,资本估值有标的,相当于一个“靶子”。
拿抖音来说,母公司字节跳动,曾经被视为最具增长潜力的独角兽公司。在成立后的十年间,获得了9轮的融资,估值最高达到4000亿美元。但是去年以来估值一路缩水,根据胡润研究院发布的《2022年中全球独角兽榜》,截至2022年6月30日,字节估值从23000亿元人民币降至13400亿元,相当于2000亿美元左右。
已经上市的美团呢?
美团估值最高时(约3000亿美金,2万亿人民币),外界认为其外卖业务估值为1000亿美元;当前美团估值约8000亿人民币,美团外卖在其中贡献约2000亿-3000亿人民币。
也就是说,单是美团外卖业务为估值的贡献就有3000亿。
难怪抖音最开始做外卖要叫“心动外卖”,能不心动吗?
从本地生活服务领域的各大垂直赛道来看,美团被盯上的,显然不止外卖业务。
来自猎云网的报道显示,去年美团GTV大约1.6万亿,外卖业务约8500亿,剩下的属于生鲜食杂相关业务。
为了全面布局做本地生活服务生态,仅零售这块,美团就拓展了优选、闪购、买菜、送药等等,基本上将线下零售的所有需求都搬到了线上。
但是现在看来,美团零售这些垂直业务,都有垂直产品竞争,比如买菜业务有叮咚买菜、每日优鲜等,医药业务有阿里健康、京东健康等,其他综合零售平台也是如此。
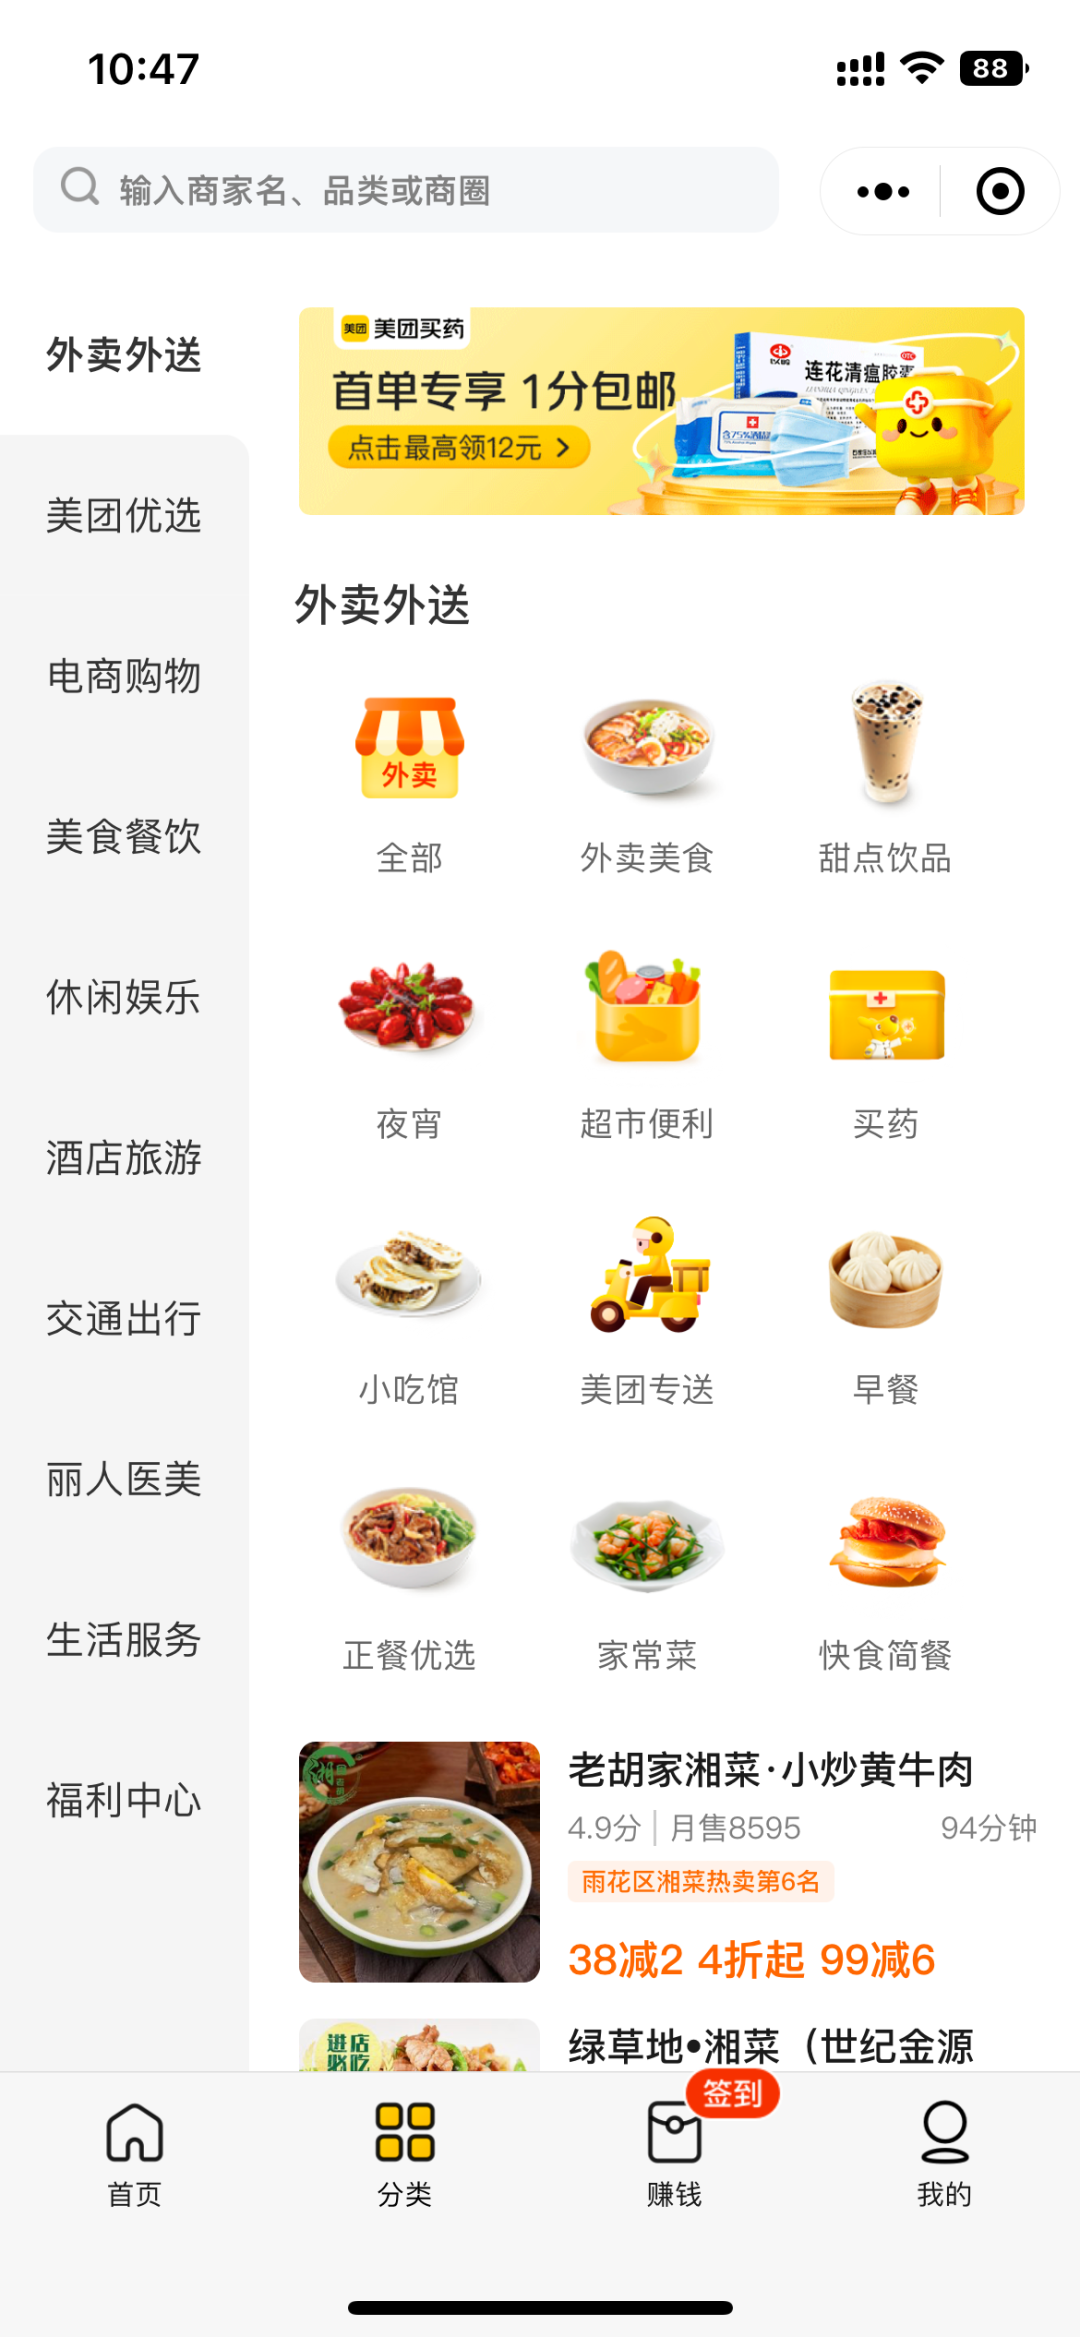
图:美团微信小程序
甚至美团最赚钱的到店、酒旅两块,已经被抖音撬走了不少份额。
有数据显示,美团到店业务2022年GMV大概在2360亿元左右,抖音本地生活据称2022年达到了770亿。而抖音定下的1500亿小目标,其实多数是美团的增量,抖音算法机制与短视频属性对用户习惯的改变能力是不容忽视的。
美团压力很大。
现在微信也来搅局,局面更加不容乐观。
一个抖音7亿日活,一个微信月活13亿。而且这两个平台切入美团腹地的模式还都是“轻资产”,成本比美团更低,所以在商家端就更有竞争力。
根据抖音官方数据,抖音向商家收取的佣金比例在2%-10%之间,其中美食类(餐饮类)的佣金比例为2.5%,相比于外界流传的美团抽成比例,确实有一定的优势 。
为了稳住现有的商家,美团或许会选择降低佣金,也就意味着美团营收要降低,盈利预期还要延后,亏损状态还会拉大。因为不管是外卖还是社区团购,美团的利润空间已经被压缩到极致了。
但是对于消费者来说,是好事,因为商家的抽成比例降低,相当于降低了商家的投入成本,可以把更多成本投入到产品本身,消费者可能相对就能获得更具品质的餐饮体验。
显然,抖音、微信对美团的威胁,不仅仅是流量。
佣金优势之外,微信小程序生态和抖音视频数据推荐,对商家来说都极具吸引力。比如说抖音,在合适时间将适配外卖内容推给用户、用户完成下单、平台派单给商家、三方履约配送,基于此持续优化数据模型,整体的商家用户体验都能得到上升。
美团只能束手无策?
从美团基本盘来看,现有的护城河包括两大板块,第一个是覆盖范围最广、配送履约能力最强的骑手团队与线下配送能力。
得益于过去十年的积累,美团沉淀了不少长期用户,而且规模效应也让配送成本不断分摊,平台的商品与服务有价格优势。再加上互联网原著居民,尤其是00后,生长在“即时配送”年代,,对于送货快有着天然的追求,这一点也只有美团暂时可以做到。
短期时间内,抖音、微信还没有办法在配送和供应链这块补齐短板。
第二个,是美团占领的用户心智。美团的工具属性已经深入人心,基本上到店、酒旅、外卖这三大业务不用再消耗营销成本。和抖音相比,商家想要在美团获得曝光,也不需要会运营短视频内容,也不需要向平台额外支付视频拍摄、剪辑运营成本,这对于吸引小型商家来说,也是一种优势。
但其实,现有的护城河都是依靠时间积累的优势,一旦将时间线拉长,未来,美团护城河来自哪里?
过去两年,感受到压力的美团,在短视频和直播上,下过一番狠功夫。
比如先是和快手合作上线美团小程序,接着上线“美团直播助手”APP,甚至在美团APP内测短视频功能,还推出“美团皮皮虾”的工具,帮助创作者进行图文编辑、视频剪辑。最近的动作是上线了“圈圈探店”小程序,不仅鼓励抖音达人报名,也鼓励达人将创作内容发送到小红书、微博、大众点评等平台。
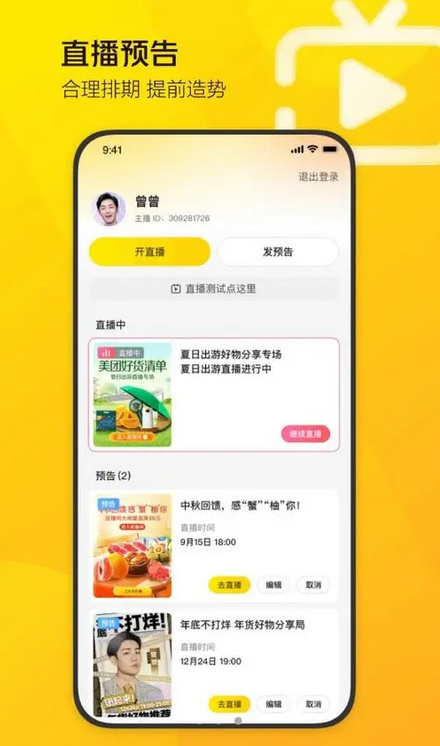
图:美团直播
不过从用户层面的影响来看,这些动作似乎都没有激起太多水花。
毕竟没有几个人会在美团点外卖的时候还有时间刷短视频。
从消费路径来看,刷短视频——感兴趣的商品——下单购买,是符合场景逻辑的。而点外卖——刷视频——下单购买,这一路径似乎略显尴尬。
这个问题本质上体现的,是美团作为一个工具平台,如何转向内容平台。
当然,这个问题,困扰的不止美团这一家互联网企业。
以电商行业为例,过去O2O的形态是“货架式”的,现在在“内容”的席卷下,新玩家都是通过内容打通交易场,传统玩家纷纷加速内容化建设,从“种草”到“拔草”,一气呵成,如何在平台实现“种拔一体”成为电商平台的共同追求,比如说淘宝内容电商,抖音兴趣电商。
现在,同样的行业发展趋势出现在本地生活服务领域。
只能说,面对抖音、微信的进攻,美团现在的应对策略,只有防守。
一方面护住基本盘,包括外卖、到店、酒旅、社区团购、闪购业务等,用平台服务能力的提升来留住商家和用户;
另一方面和对手的对手合作,搭建对手业务板块,在新常态中,寻找新盟友,快手是其一,毕竟“敌人的敌人,就是朋友”。
互联网的无边界竞争不断蔓延,这次是外卖领域,下次说不定就是抖音卖菜、微信送药。
商业世界箴言之一,就是“打败你的,往往不是你的对手”,更多的倾向于“黄雀和鹬蚌”哲学。 就像国美和苏宁纠缠多年,结果电商时代被京东后来者截胡;又比如燃油车德系日系争霸多年,结果电动车时代特斯拉完胜。
时代在变,竞争也在变,互联网行业从来不缺竞争者、后来者。 而美团现有的护城河,经不起抖音、微信的几番试探,所以谁都想要来“咬一口”,而美团也由于自身模式和业务特性,遭受巨头的“轮番轰炸”也是其宿命,是否会在疲于奔命中被逐一蚕食,尚是一个未知数。
作者:李不知
来源公众号:深眸财经(ID:chutou0325),洞察商业逻辑,深研行业趋势。
本文由人人都是产品经理合作媒体 @深眸财经 授权发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。