


由于抖音的入局,本地生活服务赛道出现了新的变数,行业玩家变多,竞争激烈。一场关于逻辑迭代、关于合纵连横的本地生活新战事,正在打响。本文对此展开分析,一起来看看。
因为抖音,本地生活服务赛道硝烟又起。这个行业经历过“百团大战”、厮杀和大合并、“外卖三国杀”。硝烟中,美团冲出重围,加冕称王,以六成以上的市场份额雄踞行业,但就在一切走向稳固时,新的变数出现了。
近三年来,作为新变数,抖音生活服务不断用“内容”搅动行业格局,并从餐饮团购延伸向生活服务全品类。据36氪,抖音生活服务2023年的目标为1500亿,这一目标约为上一年GMV的两倍,且超过美团一年到店酒旅交易额的三分之一。
巨大的市场、多变的环境,本地生活服务行业山雨欲来,但这次的逻辑和此前的O2O战事不同。一股名为“内容”的洪流正在冲击本地生活服务行业,让线上和线下、“种草”和“拔草”的边界变得模糊,也让行业竞争要素变得复杂。流量、内容、运力、B端生态,这些能力既能是新玩家突围的“矛”,也可能成为旧平台守擂时的“软肋”。
也正是因为这样,行业玩家更多了,但谁也无法单独吃下本地生活服务这块超大蛋糕。一场关于逻辑迭代、关于合纵连横的本地生活新战事,正在打响。
一个事实是,今天在谈起生活服务赛道时,行业的焦点变成了抖音和美团。作为挑战者,抖音在生活服务领域的布局可以追溯到2018年,当时抖音组建了POI团队,推出基于LBS的生活服务功能。2020年开始,抖音生活服务明显提速——推出团购业务、抖音星图上线达人探店,成立“本地直营业务中心”、上线独立商家运营APP“抖音来客”,上线“团购配送”功能,和饿了么达成合作等,都发生在刚过去的三年。
疫情是重要的环境变量。红餐品牌研究院《2022年疫情背景下餐饮企业调研》显示,46.2%企业在疫情期间开拓新渠道。面对经营困难时,约有28%的受访餐企表示有采取数字化运营手段,开启私域流量运营。抖音生活服务方面曾透露,从2021年4月到2022年的3月,抖音平台上与餐饮a交易相关的用户数平均增长率在50%以上。
除了环境外因,抖音自身也需要一个新的增长引擎。流量和内容是抖音的长项,以此为矛,抖音电商实现了迅猛的增长。但想在生活服务领域复现类似的增长,抖音生活服务需要做的有很多。
生活服务领域覆盖的是大量线下商户,涉及线上和线下的深度融合。抖音生活服务需要突破的主要是:渗透和运力。
渗透指的是“开城”、推动商户线上化、提升商户运营能力等工作。在早些时候的O2O大战时代,平台渗透的快慢取决于地推的强弱。但搭建一支强大的地推团队需要时间和成本,尤其是对于运营难度更高的内容平台,如果只靠自身堆人力来开发和维护商户,效率和成本都不划算。
抖音生活服务努力寻找平衡——对于KA商家,直营团队负责开发和维护,对于占比更大的中小商家,则构建起服务商体系,引入服务商的商家、达人资源和运营经验。同时,官方还推出了商家经营平台“抖音来客”与营销平台“巨量本地推”,用较为经济的组合方式渗透生活服务市场。
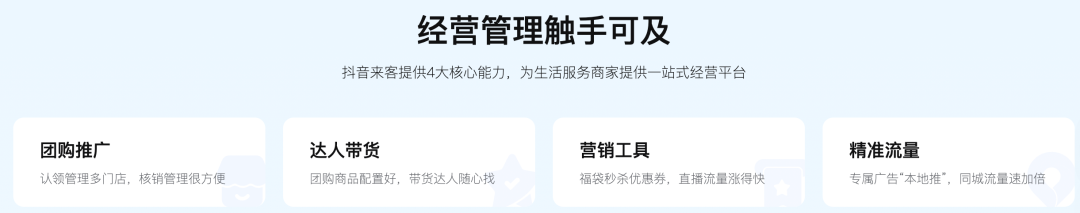
图源:“抖音来客”官网
运力则好理解。本地生活业务包含“到家”和“到店”两个大类,前者需要有运力作为履约支撑,后者则天然适合以内容为载体。抖音生活服务目前的业务以“到店”为主,但平台在“到家”领域的布局也在深化。
2022年下半年,抖音生活服务推动“团购配送”的消息时有传出。同年12月,第三方即时配送平台达达、闪送、顺丰同城宣布,与抖音生活服务正式达成合作。借助外部力量,抖音生活服务补上了“运力”拼图。
相较抖音生活服务的凶猛,美团的动作有更多“防守”意味。「真探」在此前的观察中(《美团外卖「防抖」新动作》)曾提到,美团APP推出了“美团外卖二楼”,“二楼”的展示逻辑和抖音相似,平台试图以此向用户消费链路的上游延伸。
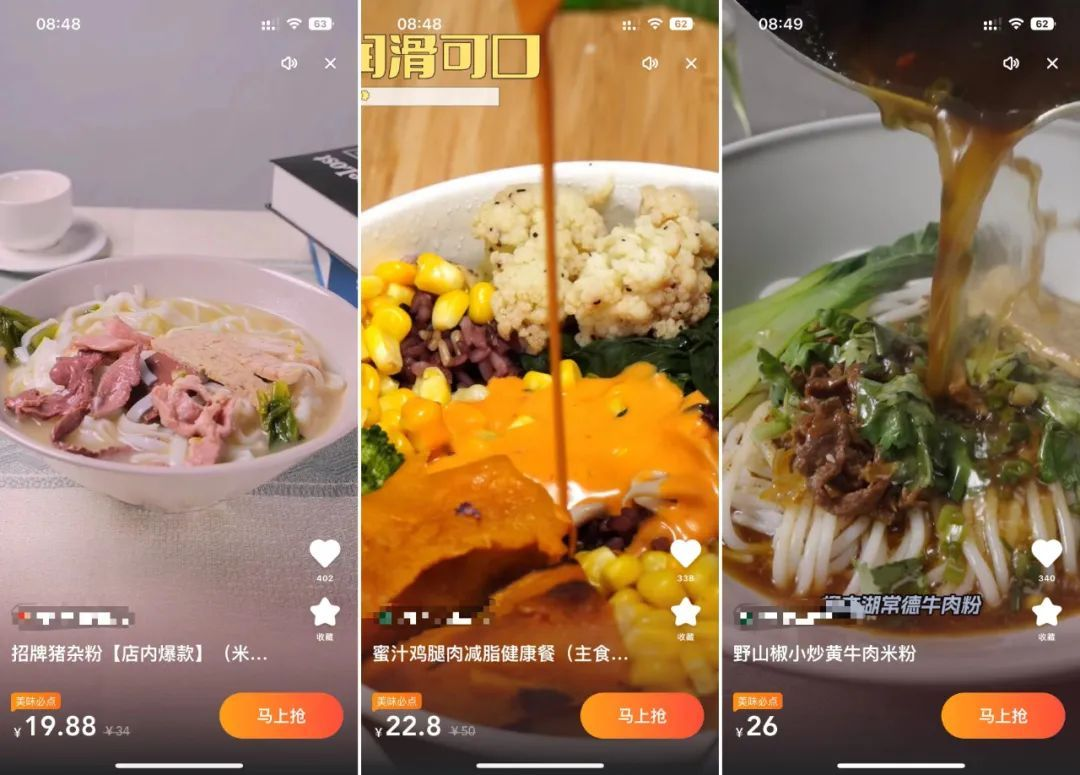
图源:美团外卖“二楼”
这只是美团的内容化动作之一。除了在直播、短视频领域动作频频,美团的内容化尝试也延伸到了外部,如联合快手、上线“美团圈圈探店”微信小程序等等。打通外部内容平台,引流交易的同时,「真探」在体验中也发现,美团APP也在引导用户参与“小游戏”领取“天天神券”,这是互联网行业提高用户活跃度的常用手段。
据36氪此前报道,去年部分美团下沉市场的代理商已经告知商户,让后者做“二选一”的合作。挑战者想夺得地盘,守擂者发力留住用户、留住商户,一场本地生活新战事已经打响,且交战涉及的远不止抖音和美团。
“光有流量是不够的,他得愿意干苦活累活。”2014年,O2O战事正酣时,王兴在一次采访中对巨头做出如此评价,这个评价广为流传,“巨头干不了苦活累活”成为许多创业者的信条,给了他们生长的勇气和信心。但时至今日,即使是愿意干苦活累活的巨头,也不可能独占市场。
市场更大了。艾瑞咨询数据显示,2020年中国本地生活服务市场规模为19.5万亿元,到2025年这一数字将会增长至35.3万亿元。本地生活服务线上渗透率也将由2020年的24.3%增至2025年的30.8%。
市场也更复杂了。原先的O2O形态更多是“货架式”的,短视频和直播的出现改变了一切。电商行业已经领教过“内容”的能量,在“内容”的席卷下,新玩家得以通过内容打通交易场,传统玩家纷纷加速内容化建设,“种草”和“拔草”不再割裂,“种拔一体”成为各家都在追求的能力。如今,相似的趋势又再出现于本地生活服务赛道。
流量、内容、运力、B端生态,平台需要能力更多了。很难有一个平台在每个能力项上都领先,但这也意味着,各个玩家只要在某项能力上优势明显,就能在这场本地生活新战事拿到入场券。
抖音和快手此前都有过单独进军本地生活业务的尝试,抖音直面美团,快手则采取了相对迂回的战术,瞄准了汽车、房产、法律、健身等美团还未深厚布局的领域。但如今,抖快均已选好盟友,前者携手饿了么,并通过开放平台引入更多合作伙伴,后者则在更早的时候和美团站到一起。
两场合作都是“各取所需”:抖音和快手有流量优势和内容供给,美团和饿了么则拥有丰富的B端资源和高效的配送运力。
视角再放大还会发现,支付宝2020年也做了一次大转型,平台首页将饿了么、口碑团购、电影演出等生活服务模块置顶,并往“去中心化为主”的方向发展。如今,商家可以在支付宝通过内容来营销、并实现转化。这个平台有C端流量也有B端生态,它的开放和开放所带来的合作,将让其成为生活服务领域的一支重要力量。
水面之上,单打独斗成为过去式,合纵连横转为新常态。水面之下,“内容”将塑造生活服务行业新形态,线上线下边界进一步模糊。各个玩家必须修建更宽的护城河,并在新常态中携手盟友,找到新逻辑里的最优解。
“打败你的,往往不是你的对手。”这句商业世界的箴言,有着许多与之相符的案例。国美和苏宁缠斗多年,却都在电商时代输给了后来者京东。德系和日系车企争霸多时,但来到电动车时代,美国的特斯拉和中国的造车新势力成了它们的新忧患。
本地生活服务领域是否也会“新王压制旧王”的戏码,目前做任何判断都为时尚早。抖音线上势能强大,但深度介入线下商户经营需要时间,也需要更精细、更具可持续性的运营;美团在线下积淀深厚,商户也在平台上形成了长期经营习惯。未来,双方交锋只会更频繁,更直接。
唯一可以确定的是:趋势已成,风雨欲来时,行业洗牌悄悄开始了。
作者: 肖卓
来源公众号:真探AlphaSeeker(ID:deep_insights),穿越市场迷雾,真心探索价值。
本文由人人都是产品经理合作媒体 @深响 授权发布,未经许可,禁止转载。
题图来自 Unsplash基于 CC0 协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。