
惯性聚合 高效追踪和阅读你感兴趣的博客、新闻、科技资讯
阅读原文 在惯性聚合中打开

推荐订阅源

D
Docker
酷 壳 – CoolShell
酷 壳 – CoolShell
博客园 - Franky
奇客Solidot–传递最新科技情报
奇客Solidot–传递最新科技情报
A
About on SuperTechFans
博客园 - 【当耐特】
Microsoft Security Blog
H
Hackread – Cybersecurity News, Data Breaches, AI and More
The GitHub Blog
The GitHub Blog
雷峰网
雷峰网
博客园_首页
freeCodeCamp Programming Tutorials: Python, JavaScript, Git & More
IT之家
IT之家
博客园 - 叶小钗
Google DeepMind News
aimingoo的专栏
aimingoo的专栏
博客园 - 聂微东
B
Blog RSS Feed
H
Help Net Security
Recent Announcements
阮一峰的网络日志
阮一峰的网络日志
D
DataBreaches.Net
L
LangChain Blog
Vercel News
Vercel News

人人都是产品经理

为什么你的产品找不到差异化?90%的失败都卡在第一步上(下) – 人人都是产品经理, 3年从30万到1300万用户、获2200万美元融资,这个AI教育产品用“抽卡”破解了获客难题 – 人人都是产品经理, 园区招商系统怎么做才能真正帮到去化?我加了这一个功能,推广链接转发400次阅读过万 – 人人都是产品经理, AI大事件:OpenAI发完网络安全模型又搞药物研发,小鹏汽车要抓”DeepSeek时刻” – 人人都是产品经理, 电商不是卖货,是一场更残酷的产品经理实战 – 人人都是产品经理, 没想到,活动营销又回来了! – 人人都是产品经理, 为何All-in海外KOC:一场关于AI时代窗口期的豪赌 – 人人都是产品经理, 重新理解企业的内部协作 – 人人都是产品经理, 苹果的 AI 战略到底是什么? – 人人都是产品经理, 医疗智能体·第2讲——合规护城河:等保、PIPL与HIPAA的架构实战 – 人人都是产品经理, 向量知识库五步法:从“答非所问”到“精准回复” – 人人都是产品经理, 鸿蒙PC三方库构建总指挥HPKBUILD(sha)库为例 – 人人都是产品经理, 何时该用LLM?AI产品经理的LLM设计指南 – 人人都是产品经理, 医疗信息领域的需求方、决策方、准入方以及关注点(二) – 人人都是产品经理, 即梦涨价:一场被误读的「傲慢」 – 人人都是产品经理, 面试AI PM必答题:Hermes和OpenClaw的区别,如何讲清楚业务价值 – 人人都是产品经理, AI的下一张船票:世界模型——AI产品经理必须理解的技术拐点 – 人人都是产品经理, 小红书做GEO,怎么让AI信你?记住这 3 个重要信息 – 人人都是产品经理, 5 家印度 AI 初创公司,看看印度 AI 再做什么 – 人人都是产品经理, AI项目跨团队协作:产品技术业务如何不打架 – 人人都是产品经理, Agentic Workflow(智能体工作流):让AI从”答案生成器”变成”数字员工” – 人人都是产品经理, lycium_plusplus 项目全景解读:OpenHarmony 三方库构建的“大管家” – 人人都是产品经理, 从爆单救火到前置履约:两套预采策略,把生鲜大促履约效率拉满 – 人人都是产品经理, 什么时候该补货?我用一轮数据做了一个决定 – 人人都是产品经理, 从“机械兜底”到“动态分流”:AI客服重复进线治理的4大底层逻辑 – 人人都是产品经理, 抖音拼效率,红书拼洞察 – 人人都是产品经理, 全民狂欢与退潮——为什么龙虾这波热潮冷却得如此之快? – 人人都是产品经理, Stripe押注!MPP重塑全球支付 – 人人都是产品经理, 小红书GEO:AI引用你的内容,不是因为你对,而是因为你看起来可信 – 人人都是产品经理, 前百度副总裁押注办公Agent,日韩付费爆发,Manus迎来强劲对手 – 人人都是产品经理,
信贷产品准入策略类型
FAL-金科应用研院 · 2024-05-10 · via 人人都是产品经理

在信贷类产品中,核心是审批流程的设计,其中的风控审批策略又是核心中的核心。本文分享了两种准入策略,供大家在平时的设计中参考。
信贷产品研发的核心是信贷审批流程的设计,在信贷流程中,风控审批策略又是核心之核心。

从策略模块来看,风控审批策略包括基础认证、基本准入、反欺诈、黑名单、信用风险评估等。

但从流程来看,审批策略制定的目的都是为了判断贷款申请人是否符合准入门槛,是否可以授信放款,所以可以将贷前流程的各个策略模块统一称之为准入策略,即:

在制定各个模块的策略时,有的策略是“非否即是”, 比如贷款申请人年龄在[18,65]范围内,那在范围内的即通过该条策略,不在范围内的则直接拒件,这种策略称之为单一准入策略。

还有的策略是“可否不可是”或者“可是不可否”,比如贷款申请人近12个月本息逾期次数超过8次则直接拒件,小于8次的贷款申请人是否可进件需和其他策略组合起来审慎判断,这种策略称之为组合准入策略。

一、单一准入策略

如前所述,在设计准入策略时,若该条准入策略无需和其他策略组合即可判断贷款申请人风险情况,则为单一准入策略。

单一准入策略一般都为硬规则,主要类型如下:

① 基本信息

基本信息主要包括年龄、地区、行业等。比如,某行开发了一款专门针对山东省内工薪一族的工薪贷产品,该产品的地区要求则为山东省内,山东省外的贷款申请人则直接拒件。

当然,除了年龄、地区、行业,针对细分群体会有个性化的准入策略,比如工薪一族的社保缴纳年限,不满足年限则直接拒件。

② 内部信息

银行等金融机构一般都会建立内部的信贷管理系统,在制定准入策略时,会判断贷款申请人是否属于系统内黑名单,属于则直接拒件,不属于则通过此策略。

除了黑名单,贷款申请人未结清贷款的五级分类情况、对外担保在本行的形态等,都可制定成单一准入策略来判断贷款申请人的风险情况。

③ 第三方信息

第三方信息主要就是指征信信息、欺诈信息、行政违法信息、被执行人信息等,以执行公开信息为例,无执行公开信息、或存在均已结案执行公开信息的贷款申请人则通过该条策略,反之则直接拒件。

二、组合准入策略

反之,在设计准入策略时,若该条准入策略需和其他策略组合才可判断贷款申请人风险情况,则为组合准入策略。

以贷款申请人的信用卡使用情况为例,近6个月使用率>80%就一定要拒件吗?

不一定,该指标并不是“非否即是”的硬指标。

需将此类型的策略组合起来审慎判断,举例如下表:
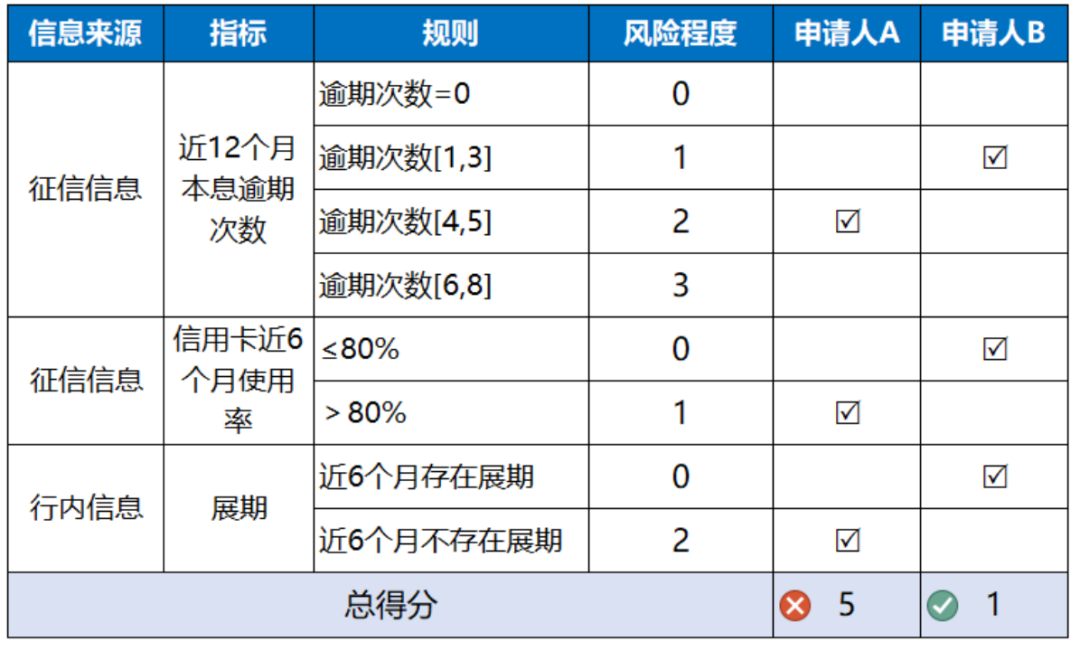
如表所示,可根据贷款申请人的本息逾期次数、信用卡使用率、展期行为综合判断。

风险程度分为4档:0=无风险,1=低风险,2=中风险,3=高风险,总得分<3的策略结果为通过,总得分≥3的策略结果为拒绝。

在该组合策略的判断上,申请人A的最终得分为5,则拒绝该申请人;申请人B的最终得分为1,则通过该申请人。

感谢R枫娜作者的分享。

本文由人人都是产品经理作者【FAL-金科应用研院】,微信公众号:【金科应用研院】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。

题图来自Unsplash,基于 CC0 协议。