







现在的网约车平台们都在各凭本事争夺用户,而这场比赛上,赢家还远未决出;愈发饱和网约车市场,一些问题也逐渐凸显。这篇文章里,作者就网约车市场的现状做了观察和解读,一起来看。
“各方势力龙盘虎踞,但不赚钱。”
“我叫滴滴吧?”
“等等,先看看滴滴、高德还有美团打车哪个更便宜——听说高德和滴滴最近都在狂发补贴。”
在零售市场,消费者们已经学会了在各个平台上比价后再购物,而在打车时,他们也一样变得对价格更加敏感。
也因此,网约车市场正在进行行业的第三次洗牌:
滴滴最新发布的财报显示盈利了,但市占率下降、运营成本增加;美团、高德、百度等聚合型打车平台的价格战愈演愈烈;多地市场趋于饱和,司机似乎越来越赚不到钱;AI技术也开始影响网约车的服务……
赢家还远未决出。
3月22日,滴滴公布了其2023年第四季度以及全年业绩,数据显示,滴滴在2023年全年实现总收入1923.8亿元,同比增长36.6%;净利润5.35亿元,终于实现了年度净利润转正。
但这份财报传递的并非全是好消息。
网约车监管信息交互系统统计显示,2023年10月全国共收到网约车订单量环比上升2.1%;11月订单量环比上升2.0%,12月订单量更是环比上升8.3%。而滴滴财报显示,其国内出行日均订单量环比增长仅1.9%,低于全国水平。
这说明滴滴的市场份额在下降。自去年3月,美团宣布放弃自营打车业务至今,滴滴并没能趁机重回九成市占率的巅峰。
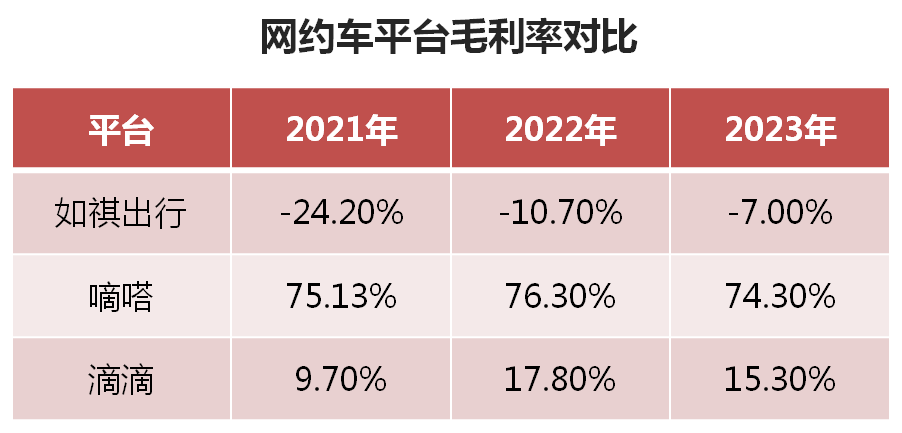
与此同时,滴滴四季度收入成本达416亿元,占总收入的84.3%——成本仍然高得惊人。这或许和网约车市场竞争加剧有关,滴滴不得不耗费更多资源去发优惠券、打广告,以守住自己的江山。
数据来源:招股书、东方财富Choice
当然,其他网约车平台也是一样。
有知情人士向新零售商业评论透露,高德地图(以下简称“高德”)此前在上海发放大额补贴,且是双向的——不仅给每位用户10元左右的补贴,让他们可以以1~3元的优惠价格打到车,还补贴帮助高德进行推广的公司,每有一位用户通过其链接领券并打车,公司就能获得十分可观的唤新收入。如今,这一补贴政策在上海大获成功后,高德将其扩大到全国范围,特别是一些滴滴还未站稳脚跟的下线城市。
像高德、百度、美团这类的聚合型打车平台,会比滴滴这样主打自营的打车平台耗费更低的运营成本,来换取更高额的优惠补贴,然后率先抓住新兴市场——只要它们自身平台的用户基数足够大,网约车的响应速度就会够快,消费者也会更倾向于选择它们。
同样以自营业务为主的哈啰出行,最近也是动作不断。3月下旬,哈啰出行宣布其自营打车业务将开设包括重庆、贵阳等地在内的20城业务,至此,哈啰打车自营运力服务城市已超过70座。与此同时,其顺风车业务推出的PK抢单模式,则引发司机端的热议:由于越来越多的网约车司机加入顺风车抢单行列,这让许多正经的顺风车反而无单可做。
根据弗若斯特沙利文2022年的报告,按顺风车搭乘次数计算,哈啰的市占率达到了42.5%,排名第一,而滴滴仅以19.3%的市占率排名第三。
不过,总体而言,哈啰出行的业务还是过于分散——虽然和滴滴一样,哈啰出行拥有共享单车(包括电车)、汽车租赁、打车、顺风车等业务。直到目前,哈啰出行好像也没有梳理出一条清晰的发展主线,而是多线业务同步进行。这似乎更多是为了和竞争对手你追我赶而不得已为之。
比如,今年3月哈啰出行宣布“哈啰送货跑腿”正式接入达达快送,前者在2019年就已经上线,如今接入达达,是为了能进一步加码跑腿业务。而在2020年,滴滴在21个城市上线“帮我买”跑腿服务,2023年又正式推出采用聚合模式的“滴滴快送”业务。
总而言之,各大网约车平台,都在各凭本事。
大家耳熟能详的网约车平台,其实承载了更多的网约车公司。
截至2023年底,全国共有337家“持牌”网约车公司,它们都拿到了交通运输部颁发的网约车平台经营许可。这些网约车公司散布在全国各地,甚至有可能只服务某一小片区域。
如近日准备第二次交表上市的广州如祺出行,就是深耕大湾区的一家网约车公司。到2023年底,如祺出行在大湾区的渗透率达到45%,并且如祺出行和大湾区深度绑定,93.9%的业务来自大湾区。
但这种深耕某一区域的网约车公司,过得也并不算好。如祺出行的招股书显示,2021~2023的三年间,如祺出行一直维持每年6亿~7亿元的“稳定亏损”状态,三年来亏损超20亿元。
主要原因是这些真正自营的网约车公司有着巨大的运营成本。一方面,要给司机支付大量服务费,如祺出行为司机支付的服务费用在2023年占成本总支出的77.6%。
另一方面,不少网约车公司还会为司机建设汽车服务站,类似于专门的汽车服务门店,负责汽车维修和保养,或是为司机提供休息的地方——这可是聚合型平台不会管的细节内容,却事关司机的“幸福指数”,这方面的成本在如祺出行的招股书中达3亿元之多。
此外,便是给聚合型平台“上供”的费用。如祺出行的招股书显示,这项成本开支的增速很快,从2021年的0.5%占比飙升到了2023年的4.1%,成为其第三大成本支出。
如祺出行能获得多轮投资,并交表准备IPO,可见它已经算“混得好”的了。那些聚焦在更下线区域的更小规模的网约车公司,或许正过着更加清苦的日子。
而随着越来越多的司机加入网约车服务者的行列,市场趋于饱和,带来的则是监管力度的加强。
如上海、合肥、武汉等多地政府都在近几年要求出清不合规的网约车,并对业内发出警告——网约车和城市出租车的占比已然失衡,需要平台、公司出面调整。
又如,网约车和顺风车之间的区别不够明晰。这样的问题不仅在哈啰出行暴露,在其他顺风车平台也屡见不鲜。而早在2019年,交通运输部曾明确在其官方公众号表示,顺风车是“不以盈利为目的,分摊部分出行成本或免费互助”,顺风车面临的诸多问题无疑需要平台方做出进一步规范。
市场饱和带来的新问题在于,司机的收益越来越无法得到保障。
除了上文中提到的直接发券补贴外,高德还推出了“特价车”订单、滴滴则推出了“特惠车”订单,在百度、美团上也有类似的低价订单。
而滴滴旗下的花小猪更以“一口价”闻名于业内外——事实上,花小猪就是凭借一口价让滴滴得以继续稳坐市占率第一的位置。
然而,客单价不断压低,司机端供给又趋于饱和,在抽成没变的情况下,司机拿到手的钱自然会变少。而司机如果不接单就没有钱赚,于是,他们只能骂骂咧咧地继续加入其中,并不断表达对平台的不满。
在市场上排位靠后的哈啰打车就承诺,将以低抽佣的方式保障司机收入,希望借此吸引更多司机前来。然而,更多司机看重的仍是平台的聚集效应,因为只有足够多的用户,才能保证订单数量,从而保证收入的稳定性。
此外,用科技带给司机和消费者更新、更好的体验,也是网约车平台们未来“卷”的方向之一。
哈啰还算保守,表示先用AI把客服做好再说——哈啰品牌公关负责人李洪在某次论坛上表示,会利用AI大模型来提高顺风车的判责准确率以及提高客服的服务效率。
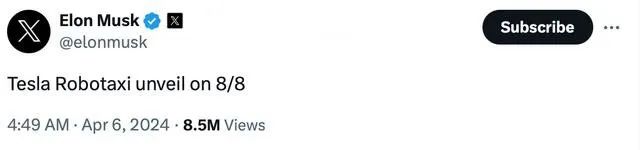
而在4月6日,特斯拉CEO埃隆·马斯克在社交媒体平台X上发文称,特斯拉计划在8月8日推出无人驾驶出租车(robotaxi)。从某种意义上来说,这也引领了网约车后续的发展方向。
虽说中国对无人驾驶尚未有专门的法规法条支持,不过目前一线城市网约车的电车比例很高,自动驾驶、智能出行也成了包括滴滴、哈啰和如祺出行等在内的网约车平台,以及造车新旧势力们合议的重要课题。
紧接着马斯克的消息,4月7日滴滴宣布和L4级别自动驾驶公司广汽埃安合作,准备研发、量产属于自己的无人驾驶出租车。此前,滴滴在2023年和小鹏汽车合作了一款名为“MONA”的新车型,但这是作为面向C端市场的量产车,而不是无人驾驶出租车。
而如祺出行在其招股书中也表示,无人驾驶出租车会是其战略重点。
然而,相对于美国的路况,中国的路况要复杂许多,这也是很多电车的自动驾驶功能体验还不够好的主要原因之一。若要适配网约车的工作条件,恐怕还有更多的讲究,如响应速度、路线规划、对里程的影响,等等。
这一切需要多方投入大量资金去做研发,但这对还在砸钱打价格战、“薄利多销”的网约车平台来说,恐怕又要从长计议了。
不过,无人驾驶出租车会是个好故事,不然马斯克和滴滴、如祺出行不会把它拿出来重点说。但讲再多故事,也比不上真金白银地赚到钱,并给消费者和司机都带来好处来得更实在。
参考资料:
1.《腾讯投资的网约车公司,三年亏20亿,要上市了》,刺猬公社
2.《哈啰李洪:将AI先进成果与实际应用结合》,中国经营报
3.《跑腿成为香饽饽,网约车平台似乎找到了新战场》,三易生活
本文由人人都是产品经理作者【新零售商业评论】,微信公众号:【新零售商业评论】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。