







编辑导读:最近每日优鲜频频传出关停极速达业务、裁员、拖欠工资等负面消息,这个生鲜电商第一股已经不复往日的辉煌。生鲜零售,这个曾经的蓝海市场,现在正处于盈利困局中。本文作者对此进行了分析,希望对你有帮助。
3年亏损100亿的每日优鲜,是互联网烧钱模式在生鲜零售领域的再次折戟。每日优鲜们的试错,正终结生鲜零售的烧钱扩张,推动赛道选手和资本回归生鲜这门生意的本质:一要赚钱,二要民生。
老百姓总要吃菜,由于疫情等原因,也越来越愿意用手机买菜。而从社会角度看,生鲜零售事关农业现代化的最后一公里,是国家农业战略的重要组成部分。从这一根本逻辑看,每日优鲜们的验证,恰恰给了更多生鲜选手以资本烧钱退潮后的宽松环境,以及理性扩张的强力提醒。
近日,曾经“生鲜电商第一股”的每日优鲜在关停极速达业务后,又相继传出公司就地解散、资金断链等一系列消息。据悉,每日优鲜目前有超300名员工正在劳动仲裁,且拖欠供应商款项或超16亿。
每日优鲜“大撤退”,以及此前叮咚买菜全国范围内的业务收缩,让不少人对这个互联网资本眼中的蓝海市场忧心忡忡,生鲜电商如何摆脱盈利困局?路在何处?
作为“前置仓”模式鼻祖的每日优鲜,2015年11月在北京设立第一个前置仓后,迅速在全国复制。前置仓,指在社区附近建立中小型仓储配送中心,再从该中心向外提供最快30分钟配送到家的一种仓配模式。30分钟“极速达”服务,似乎正好满足了部分对生鲜配送时效性有极致要求的消费者的需求。
前置仓模式重资产、重投入,尽管大大缩短了生鲜送货上门的时间,但也大幅提高了最后一公里履约成本。 同时,前置仓位置偏僻,没有自然客流,为了获得流量,平台要不断加大补贴引流。这种高履约、高运营费、低毛利的运营方式,虽然看上去打造了“极致”的消费体验,实则让平台陷入巨额亏损的死循环,规模越大,亏损越大。
截至2020年,每日优鲜业务覆盖20个城市,布局1500个前置仓。每日优鲜招股书显示,履约费用为公司运营费用的最大头,一度占总收入的34.9%。据东北证券研究数据,前置仓模式的履约费用是传统中心仓电商的3倍,平台型电商的2倍,社区团购的6倍。
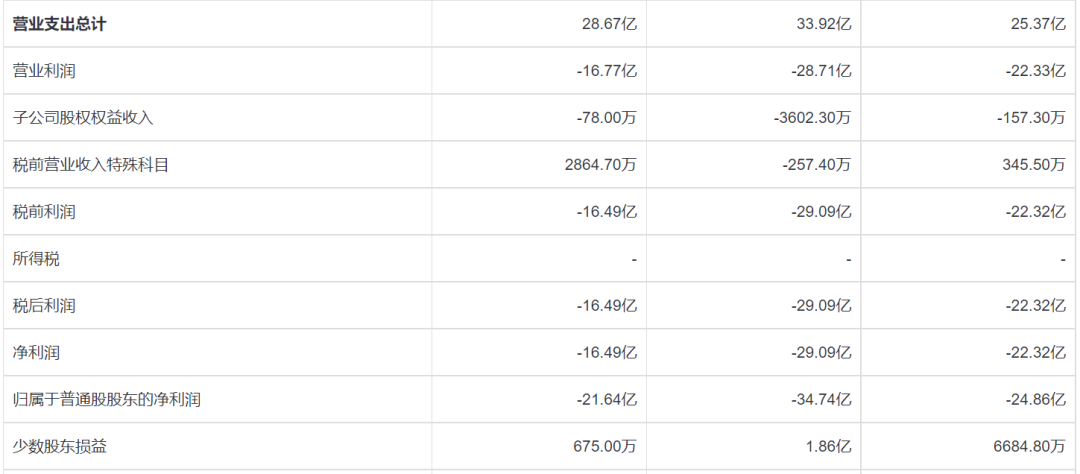
2018年至2020年,每日优鲜净亏损分别为22.32亿元、29.09亿元和16.49亿元,2021年预计净亏损可能超过37亿元。仅用了短短4年时间,每日优鲜就烧光了100多亿元。
同属“前置仓”模式的叮咚买菜,盈利情况也不乐观。2019年至2021年,叮咚买菜分别净亏损18.73亿元、31.77亿元、64.3亿元,三年亏损近115亿元。 为了减损,叮咚买菜过去2个月连续关闭河北廊坊、唐山,广东中山、清远、珠海、天津,以及安徽宣城、滁州等多城业务。同时,叮咚买菜还通过调整产品结构、拓宽消费场景、重投预制菜等方式,努力爬出亏损泥沼。
就在2020年一季度疫情期间,叮咚和每日优鲜这两家前置仓,亏损率曾经好转至10%左右(每日优鲜-11.07%,叮咚-9.41%),但疫情结束后,亏损率又被打回原形,2020年全年,在疫情刺激下亏损率仍在25%以上(每日-26.9%,叮咚-28%),2021年一季度亏损更高达35%以上(每日-39.28%,叮咚-36.43%)。
前置仓曾被互联网资本追捧为“最有前途”的生鲜电商模式之一,因此对叮咚和每日优鲜两家前置仓近几年内也不惜重金投入,但随着每日优鲜“大败局”,由资本构筑的前置仓快速扩张神话土崩瓦解。
创业者们都知道,好的商业模式有累积作用,投入能换来客户留存,而坏的商业模式,烧钱无法带来与之相对应的商业价值。前置仓烧钱留下的一地鸡毛,也在警示所有从业者:互联网普遍的烧钱法则根本不适用于生鲜零售领域。
生鲜电商层面,互联网烧钱模式带给行业“三个过度”,让行业一度脱离正常发展轨道。
其一,承诺30分钟极速达,提供背离成本的“过度消费体验”。 生鲜电商盲目效仿外卖的快速送达,配送时间从次日达、1小时达,演变为最快30分钟达。但与外卖不同,大多家庭的生鲜消费,比外卖更具计划性,因为外卖可即食,生鲜则需加工,生鲜极速达仅是消费者的需求之一,不是全部,这也是后来美团、盒马逐渐选择次日达的一大原因。“过度消费体验”的30分钟极速达,给低毛利的生鲜平台带来极高的履约成本,成为平台盈利困局的症结。
其二,盲目补贴,一味追求用户量,带来“过度营销”。 生鲜电商平台补贴的0.99元一盒的鸡蛋,确实能招来大量的羊毛党用户,却换不来用户留存。换句话说,盲目价格战,让用户哪家更便宜便选哪家,毫无忠诚度。烧钱不仅导致用户低留存,更破坏了整个行业生态,损害同行菜农菜贩的利益,只有少数财大气粗的生鲜电商平台短期受益。在用户端,虽然在短期内用户感觉受益,可一旦生鲜电商成长起来后,很快就会成为“收割者”,会把补贴出去的钱再收回来。
其三,急于收割市场,带来“过度扩张”。 传统互联网的玩法中,要想解决资方以及用户流失问题,最好的办法就是扩张,只要保证增长率,其他问题迎刃而解。过去几年,每日优鲜在资本助力下,迅速扩张,从北京向外辐射至华北、华东、华南、华中等地,最高峰时期业务覆盖约20个城市,拥有约5000个前置仓。同样极速扩张的叮咚买菜,在2020年业务在短短几年时间内覆盖了北京、南京、广州等27个城市。
但事实证明,大规模扩张并没有为每日优鲜和叮咚买菜摊薄成本,反而带来巨额亏损,过去几年,每日优鲜和叮咚买菜亏损额加起来至少达200亿。
最后,基于社会大环境的变化,当下互联网行业也正发生深刻变化。投资业内人士表示, 因互联网“烧钱”模式难以为继,市场的估值锚正悄然生变,从紧盯单纯的用户增长,转变为更加注重盈利的确定性。
虽然亏损是烧钱模式的通病,但市场对生鲜电商的需求依然旺盛。相关调研结果表明,与2021年相比,2022年65.4%的消费者消费频次增加,51.6%的消费者消费金额增加。
2022年来疫情反复,为配合国家防疫管控,多地区进入静态管理,居民饮食日用亟待解决,而具备仓储、配送优势的生鲜电商,成为居民日常生活保障的重要渠道之一,成为城市保供体系中不可或缺的部分。
国家政策方面,从2021年的《“十四五”电子商务发展规划》,到2022年的“中央一号文件”,政府在农产品、冷链建设、产销合作等方面出台多项政策,鼓励农业产业链上下游间加强紧密合作,加强基础设备设施建设等,为用户提供更高品质的产品和服务,鼓励生鲜零售行业健康发展。
前置仓遭遇的困局,也促进行业趋于理性,跳出烧钱盲目追求规模的“坑”,逐渐进入注重效率和盈利的下半场。 目前行业正陆续出现了区域化盈利的案例,如频繁尝试多业态的盒马和华东生鲜零售企业食行生鲜。
在阿里公布的2023财年第一季度(自然年2022年第二季度)业绩中,盒马GMV(商品销售总额)季度同比增长超过30%,其中,由三江购物运营的5家宁波盒马鲜生门店,已连续四个月实现盈利。公开资料也显示,食行生鲜在2019年起主营市场苏州持续盈利的基础上,2022年上半年实现了全集团盈利。
生鲜电商的本质是卖菜,供应链背靠农业,这也就决定了生鲜电商在发展过程中必须要有兼顾民生的底色。
菜贱伤农,菜贵伤民,生鲜电商需在用户需求、企业发展、农户需求三者之间取得均衡。 同时,生鲜供应链事关农业产业链发展,需从冷链、农业产业链、可溯源等多角度下功夫,而这些改变,仅靠市场力量远远不够,还需政府引导、整个产业链条从业者协同。
网经社电子商务研究中心特约研究员陈虎东认为,生鲜电商的困境,在很大程度上是我国冷链市场的一个痛点的反映—— 基础设施,冷链装备、冷链供应链等,都有很大的痛点需要解决。
近年来数字经济的发展,正加速这些难题的破解。随着我国农业基础设施日益完善,数字化正赋能生鲜电商产业链上、中、下各环节,推动农产品产地仓、协同仓、销地仓的单方协同,提高农产品产量,降低损耗,加速流通与分销,打通农产品从产地到消费者的全流程供应链,也为生鲜电商平台的商品供给保产保量。
除了生鲜企业之外,各地政府也在默默努力。以农业大省山东为例,近两年来,为了推动山东省由传统农业大省向现代农业强省转变,山东陆续出台《共同推进现代农业强省建设方案(2021—2025年)的通知》等,在农产品综合生产和供给能力、提高农业科技装备条件、以及农产品市场流通等方面加大投入与建设。山东也基于产业链全局视野,在数字菜场,数字技术产前、产中、产后的应用,农产品流通,以及推进农业产业链发展中做出积极探索。
可以预见,在生鲜零售这片民生领域,未来跑通商业模式的,必将是妥善处理好民生和盈利两大目标的、更高效务实的选手。而无论互联网资本的生鲜热潮是涨是退,菜农总要卖菜,老百姓总要吃菜,手机上的菜市场和人间烟火气,都将继续。
作者:申屠,公众号:财经无忌
本文由 @财经无忌 原创发布于人人都是产品经理。未经许可,禁止转载。
题图来自 Unsplash,基于CC0协议
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。