





美团豪掷50亿吞下叮咚买菜,正式吹响了即时零售“硬核”对决的号角。这场收购不仅让美团一夜之间新增超1000个前置仓和700万用户,更标志着行业竞争从单纯的流量补贴大战,彻底转向了对供应链效率与实体网络密度的终极比拼。
当市场的焦点仍集中在春节AI红包大战之时,向来不缺战火的即时零售战场,也爆出大动作。
2月5日,美团发布公告称,将以约7.17亿美元(约50亿元人民币)的初始对价,完成对叮咚买菜中国业务100%股权的收购。
从公告的信息来看,这笔交易不仅涉及超过1000个前置仓网络和700万月度购买用户,更意味着美团正在从一家平台型公司,向拥有实体零售网络的“重资产”企业加速转型。
诸多分析认为,于美团而言,这是一笔“划算”的交易。毕竟,在2025年,一场轰轰烈烈的外卖大战,让过去多年处于“安逸”状态的美团,在阿里和京东的双重挑战下,意识到自己的地位并非坚不可摧。
如何“强筋健骨”,是摆在王兴面前的一大挑战。2025年,他做了一些决策,关停了“团好货”,调整了“美团优选”,最终,大手笔剑指了前置仓。
或许,美团考虑的是,与其花时间去自建,不如捡现成,叮咚买菜显然是个好标的。通过此举,美团不仅可以消除其对“小象超市”扩张的压力,更重要的是,将过去多年未能挤入的江浙沪地区纳入囊中。
尤其是,如果交易顺利完成,便意味着,行业竞争维度将发生转变。从流量争夺、补贴大战转向对实体网络与供应链的效率比拼,即时零售进入了“硬核”对决时代。
在即时零售领域,美团驶入加速度。
2月5日盘后,美团在香港联交所发布公告,将以约7.17亿美元的初始对价,完成对叮咚买菜中国业务100%股权的收购。
根据公告,叮咚买菜海外业务不在本次交易范围内,将在交割前完成剥离。交易过渡期内,叮咚买菜将按照交易前的模式继续经营。
不过,美团此次收购采用的是精密设计的交易架构,最终金额将基于目标集团在约定日期的经审计财务指标进行调整。此外,交易设置了明确的竞业禁止条款,叮咚买菜创始人梁昌霖承诺,交割后五年内不得在大中华区从事与美团直接竞争的生鲜电商业务。
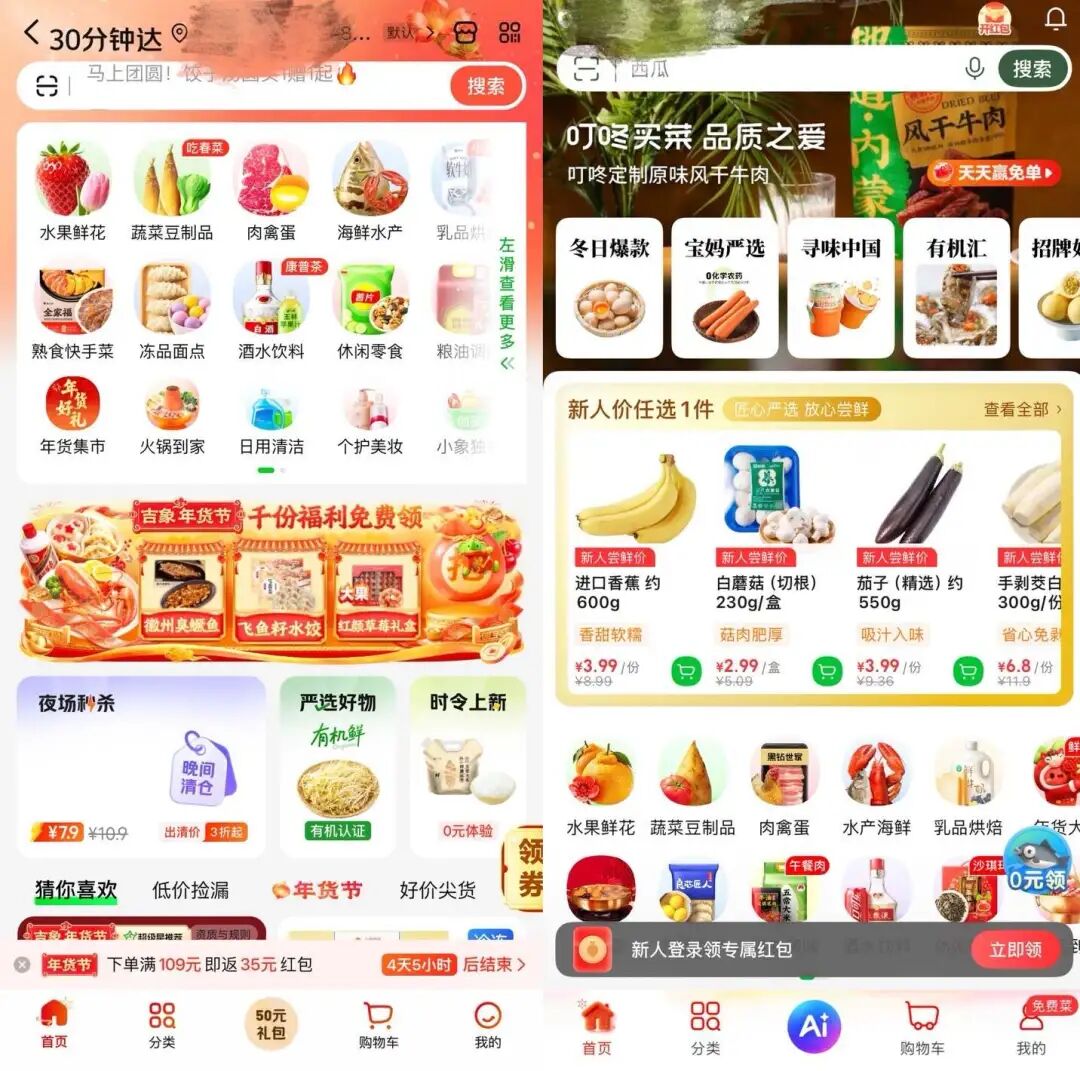
图:小象超市和叮咚买菜应用页面
来源:美团、叮咚买菜APP 《听筒Tech》截图
这也同样意味着,即时零售行业的竞争,走向深水区。
作为生鲜电商领域的明星企业,叮咚买菜创立于2017年,主打“最快29分钟送达”,曾以“前置仓”模式独树一帜并迅速扩张,一度被视为行业颠覆者。
2021年,叮咚买菜登陆纽交所,总市值约6.94亿美元(截至2月4日)。2025年三季度,叮咚买菜实现营收66.6亿元(人民币,以下未标注则同),创历史季度最高;净利润为0.8亿元。截至2025年9月,其月购买用户数已超过700万。
双方均对收购事件保持乐观态度。
美团方面表示,公司高度重视即时零售业务。本次收购将有助于充分发挥双方在商品力、技术、运营等方面的优势,为消费者提供更优质的消费和配送体验。
消息出来后,资本市场似乎对此看好。2月6日,美团港股涨1.79%,最新市值报5733亿港元。
叮咚买菜方面还指出,叮咚买菜追求的理念,与美团的使命契合,收购将有助于发挥双方在商品力、技术、运营等方面的优势,为消费者提供优质的消费和配送体验。
据媒体报道,在2月5日向全体员工发布内部信上,梁昌霖表示,“决定放下相向的较量,转为并肩的同行。”
看似“和谐”的交易背后,实则是美团和叮咚买菜,各自发展的困境。
财报数据显示,2025年三季度,美团净亏损高达186亿元,创下自2018年上市以来单季度最大亏损。
另据高盛估算,美团每笔即时配送订单平均亏损约1元,核心原因便是为防守即时零售市场而投入巨资。在此背景下,美团需要叮咚买菜这样的核心资产,来快速补齐短板。
于叮咚买菜而言,虽其连续多个季度实现盈利,但净利率较低。同时,随着资本热潮退去,生鲜电商的高损耗、高成本、低毛利难题日益凸显,叮咚买菜虽然通过精细化运营在部分区域实现盈利,但整体仍面临巨大的运营压力。
诸如,尽管数据显示,在非美国通用会计准则下,2025年三季度,叮咚买菜净利润率,连续第十二个季度盈利。不过亦有分析认为,即便盈利,但其净利率仅1.2-1.5%,仍处于较低水平。
此外,叮咚买菜仍面临小象超市、盒马等巨头的激烈竞争,独立扩张的边际成本持续上升,增长空间受限。
与其互相伤害,不如“握手言和”,大额并购便成为不得已之举。
当然,这笔收购,在当下还被视为“划算的交易”。当前,叮咚买菜市值约6.94亿美元,较2021年IPO发行价跌去超过90%,而于现金储备超过1400亿元的美团而言,成本相对可控。
某种程度上,从平台模式到供应链转型,美团的版图似乎越做越“重”。
在业内人士看来,收购叮咚买菜也是美团在竞争与增长压力下的选择。
一方面,美团自身需要新的增长曲线。
众所周知,美团早期以轻平台模式连接商家与用户,但在本地生活领域,仅做流量分发和交易撮合的附加值有限。随着行业渗透率见顶,单纯依赖抽佣和广告的增长模式面临瓶颈,必须向产业链上游延伸以挖掘新利润空间。
而供应链环节(如生鲜)的毛利率,通常高于平台服务佣金。通过控制供应链,美团可直接参与商品流通利润分配,并通过规模化采购、仓储优化降低成本,进而提高盈利能力。
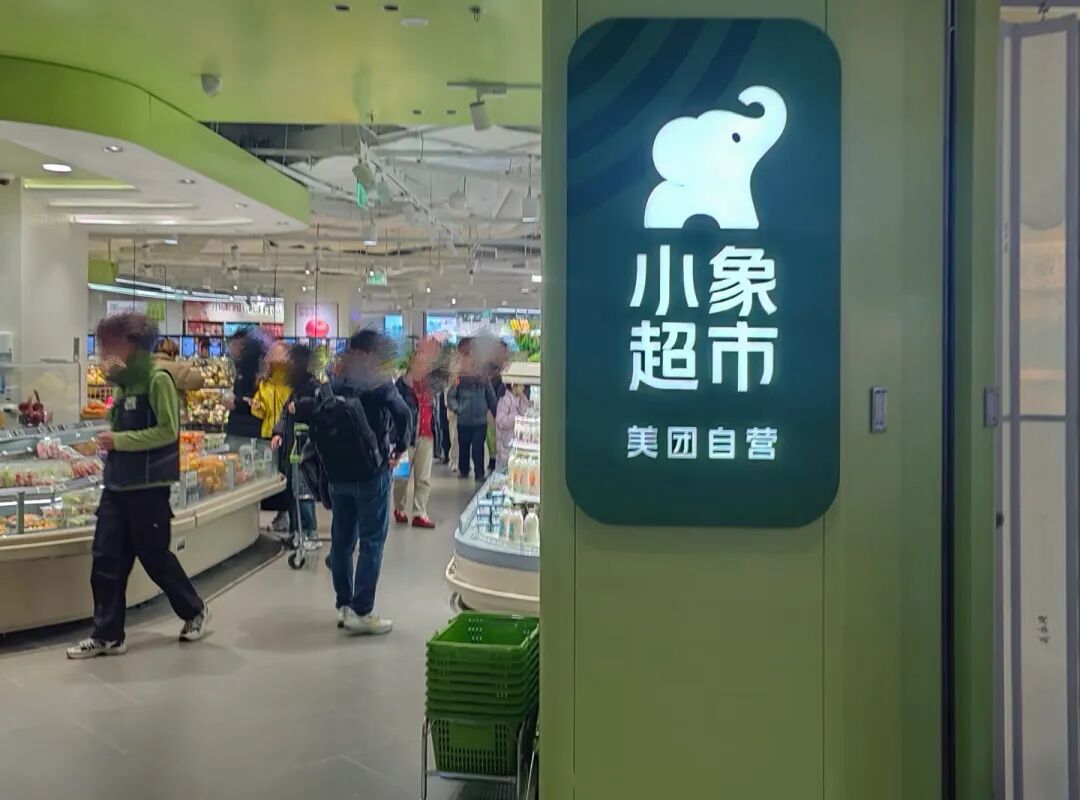
另一方面,外部竞争环境也倒逼美团不得不补齐短板,应对“全链路竞争”。
实际上,无论是阿里、京东,亦或抖音等巨头的围攻,都让美团意识到,即时零售成为必争之地。
尤其是,生鲜品类高频、刚需,是引流和增强用户黏性的关键,阿里的盒马、闪购,京东七鲜和秒送均都在加码。美团若仅停留在配送环节,就难以形成差异化优势。
更刺激美团的是,显然从2025年年初开始的那场轰轰烈烈外卖大战,随着巨头的强势入局,对美团造成的压力显而易见。
这场消耗战,导致美团2025年第三季度销售营销支出高达343亿元,同比暴增90.9%。而同期,美团的核心本地商业经营利润开始由盈转亏,亏损高达141亿元。
这些都让美团加快了“重资产”转移的步伐。此前,王兴在财报会上提到,2025年二季度,将生鲜业务的重点转向小象超市,接下来要大力发展小象超市。
随后,美团陆续关停了与即时场景不匹配的“团好货”业务,并收缩社区团购业务“美团优选”,释放了以“美团闪购”和“小象超市”为两大支柱的即时零售体系。
不过,尽管美团在外卖领域优势明显,但过去多年,始终未能啃下叮咚买菜重仓的华东市场。
区域性优势是叮咚买菜的关键。此前,叮咚买菜一直深耕江浙沪市场,在前置仓领域的市场占有率超过30%,这是美团小象超市一直难以攻克的腹地。
而多年以来,叮咚买菜和小象超市都是“正面刚”的态势。叮咚买菜有自己的优势,除了区域优势外,叮咚买菜生鲜产地直采比例超过85%,拥有多家自营食品加工工厂和自营农场,由此构筑了供应链体系。
综上种种,美团对叮咚买菜的战略收购,显然也是对高频生鲜入口的重度押注。叮咚买菜一旦并入,显然是补上了美团即时零售的短板。
有分析人士表示,此次收购完成后,即时零售行业版图将重塑。
公开数据显示,2024年,前置仓行业三强分别为小象超市、朴朴超市、叮咚买菜。如果交易完成,美团的GMV将超过630亿元,在前置仓赛道的市占率将从约40%跃升至超65%。这便意味着,美团将坐上市场的头把交椅。
而叮咚买菜本身拥有约1000个前置仓,这也意味着,加上小象超市的近1000家前置仓,收购完成后,美团将拥有约2000个前置仓。
这些前置仓,为美团编织了一个巨大的供应链末端网络,成为重要护城河。
当然,多个信源亦指出,收购还有另一层暗意,即为了防止竞对(京东)获得叮咚的千仓网络,从而在自己的核心腹地(华东)树立一个强敌,是驱动美团迅速决策的关键压力。
毕竟,2025年,京东和美团在外卖领域展开了数次的激战。此前,不少消息指出,京东有意收购叮咚买菜,来构建自身的供应链体系。如果确有此事,美团这笔交易或许更是为消除巨大不确定性支付的“买路钱”。
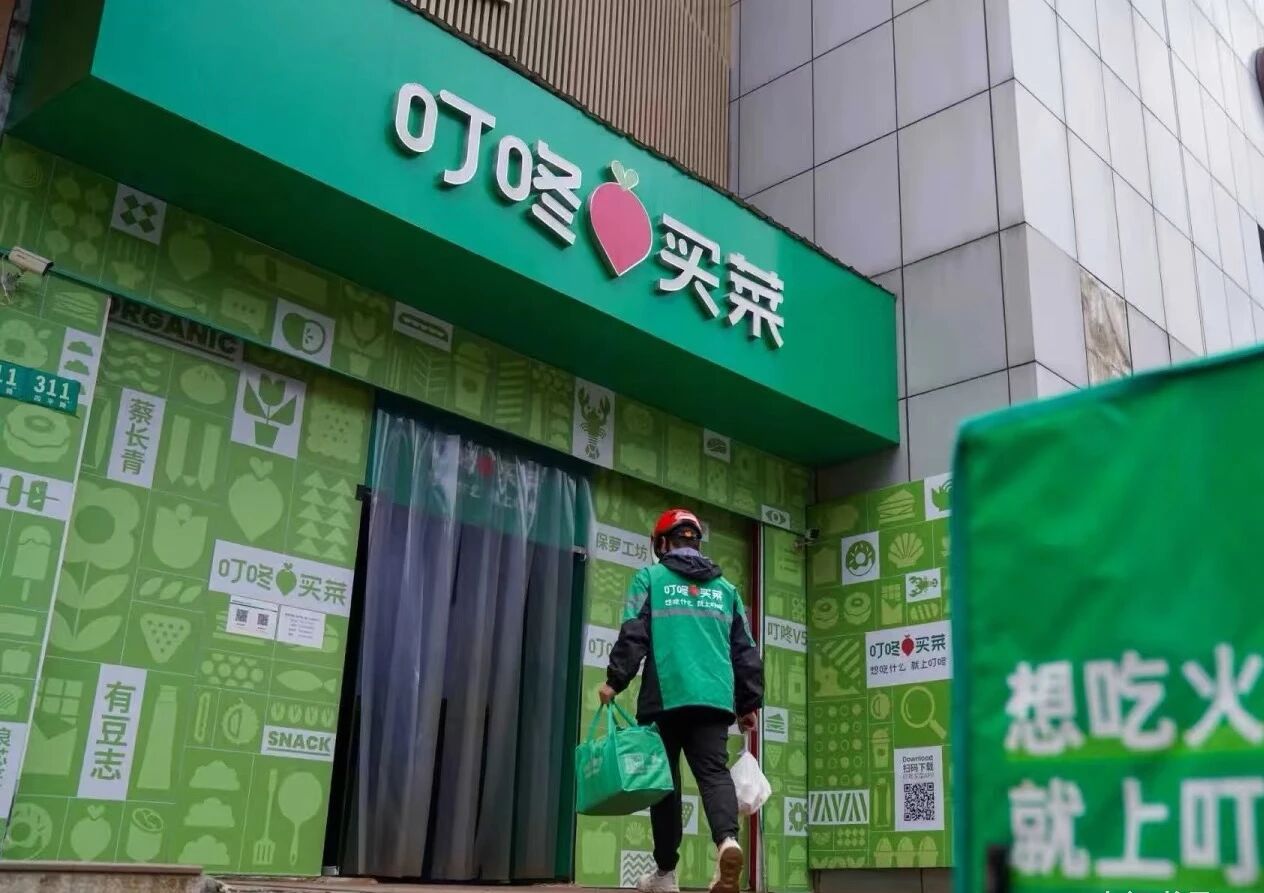
不过,这场看似完美的交易,仍面临考验。
诸如,合并后,美团在前置仓领域的市场份额过于集中,同时,其在外卖市场已占据约50%的份额,势必引起监管机构的高度关注。
另外,“重型化”转型的风险一直存在。资本压力、管理能力,以及业务灵活性的降低,接下来,都是美团需要面临的问题。
以现金流压力为例,尽管美团账上仍有超过1400亿元的现金储备,但2025年的外卖大战以惊人速度消耗资金,收购及后续整合都需要持续投入,这对美团来说,不可谓不是另一种压力。
此外,仅从业务模式来看,美团和叮咚买菜业务高度重叠,都涉足前置仓、预制菜和自有品牌建设。这便意味着,大量重复岗位面临优化风险,而叮咚买菜现有员工规模达数万人。
实际上,收购之后,如何管理和优化,于诸多企业而言,始终是巨大的挑战。
当然,不可否认的是,这不仅是一次企业间的并购,更标志着行业从野蛮生长、分散竞争的阶段,进入到生态整合、效率竞争的新时期。
于行业而言,市场集中度提高可能压缩中小企业的生存空间。于消费者而言,意味着有望带来更丰富的商品选择、品质保证以及配送服务,但或有可能面临因市场竞争减少,面临价格上升的风险。
某种程度上,即使零售已经进入竞争3.0阶段,终局也将不再是某一家平台的独赢,而是生态之间的对决。
“短期内可能加剧市场寡头化,长期则推动行业从流量竞争转向供应链与效率竞争。”一位业内人士坦言。
“不过,问题的关键在于,美团能否成功整合资源,实现‘1+1>2’的协同效应,并在监管框架下平衡规模与创新。”这显然也是市场最为关注的。
文 | 陈 柯 编 | 饶 言
本文由人人都是产品经理作者【听筒Tech】,微信公众号:【听筒Tech】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自作者提供
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。