







现在,互联网大厂们在尝试寻找新的增长引擎,其中本地生活这条赛道就被大厂们盯上了。那么当本地生活电商的场景转换至县城时,大厂们跑通盈利模型的难度是否会提升?本文作者进行了解读,一起来看。
曾有人说:北上广只是幻象,县城才是中国的底色。
底色之下,国内2000多个县城也让不少走“农村包围路线”的企业实现快速发展。比如说,两轮电动车中的雅迪和爱玛、新茶饮中的蜜雪冰城、电商中的拼多多、手机中的OV等等。
现如今伴随着国内互联网红利的彻底退潮,如何寻找新的增长引擎也让一众互联网大厂倍感焦虑。曾被市场看作苦生意的本地生活,随着城镇化、家庭小型化以及用户消费习惯的共同变化,也开始吸引更多互联网大厂的关注。
阿里董事局主席张勇曾在今年5月的财报电话会上提及,快消品和食品,尤其是生鲜,是每个消费者、每个家庭都需要的品类,未来这些品类会有非常好的数字化渗透机会。
同时,本地生活中的餐饮业高频刚需的特点,也决定了其具备穿越经济周期的力量。这在帮助互联网大厂抢夺更多高粘性、高频消费用户的同时,后续借助交叉销售的方式也能让互联网大厂端内流量价值和用户价值实现最大化。
基于此,目前包括抖音、快手、腾讯视频号、小红书,京东、阿里、美团、拼多多等一众互联网大厂持续押注本地生活。但螺旋实验室在实地走访豫东、皖西北多个县城后却发现,基于县城的人口和消费特点,以及特有的商业模式,小红书本地生活不但难以走进县城,而且一众互联网大厂想要在县城中跑通本地生活的盈利模型,也面临着不少的挑战。
年轻人口外流严重,是当前皖西北和豫东县城普遍遭遇的问题。
以皖西北人口大县临泉县为例,相关数据显示,2022年临泉县户籍人口为230万,但常住人口只有165万人。
豫东周口市各区县的情况同样不容乐观,据周口市第七次全国人口普查结果显示,郸城县、太康县、沈丘县、鹿邑县、淮阳区出省流动人口分别为42.2万人、34.31万人、33.66万人、31.78万人和31.41万人。
事实上,导致这种情况出现的原因是多样的。豫东和皖西北地形整体以平原,具有发展农业经济较好的条件。虽然近些年来这些县城积极推动产业结构转型,但在新产业发展尚未成熟、旧产业面临挤压的产业窘境下,能够提供的就业岗位极为有限,且发展前景并不明朗,难以具备吸引年轻人回流的条件。
但豫东和皖西北的这种情况并非个案,而是国内除东部县城以外,国内诸多县城最为真实的写照。
有数据显示,湖北省孝感市自2000年至2020年的20年间,全市人口流失超过72万,流失率达到15%,情况最严重的应城市(县级市)人口流失率高达27%。七普数据显示,河南省信阳市固始县人口流出率为41.91%。
而从后续来看,县城年轻人口外流的情况短期仍无法得到很好改善。正如《瞭望》杂志此前在“县城为什么留不住人”文章中所指出的那样,一般小县城想通过“乐业”带动“安居”,难度极大,且是一个死循环:县城没有吸引人才,就找不到好企业,没有好企业,更没法吸引年轻人……。
因此从这一角度来看,国内县城中的核心消费群体仍是以中老年群体为主,这也让不少互联网大厂在县城中面临着付费用户数量不足的问题。
来自豫东太康县的外卖员赵伟向螺旋实验室表示,当地使用美团外卖的用户主要以学生以及部分在县城上班的年轻人为主,当地40岁以上的人群很少有点外卖的习惯。事实上,赵伟所述的情况和Quest Mobile发布的美团用户画像基本一致。
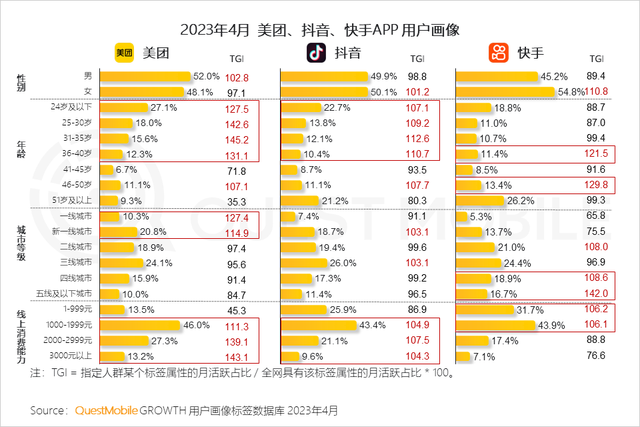
来自皖北界首市的视频创作者李强也有同样感受,自己在多平台发布视频后,发现快手在当地的主要用户主要是以学生为主。小红书等新兴社媒平台这两年虽在当地加速下沉,但核心用户群体依然是以学生为主。
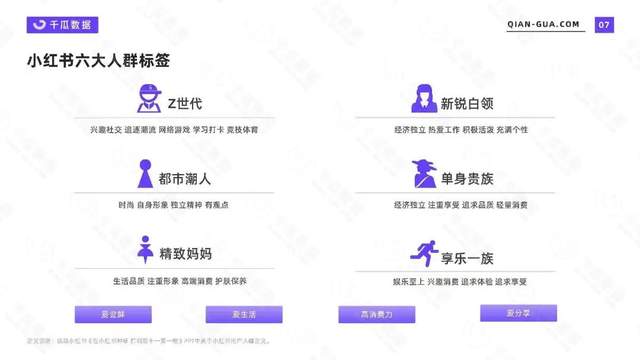
如李强所言,相关报告显示,Z世代、新锐白领、都市潮人、单身贵族、精致妈妈、享乐一族是小红书六大人群标签。但类似于豫东、皖北这些县城因经济动能发展缺失,当地工资普遍在2500-4000元之间,和小红书的人群整体有较大出入。
和小红书、快手不同的是,目前抖音正加速渗透到豫东、皖西北的中老年用户群体中。
螺旋实验室在一些地区的农村走访中发现,曾令不少打工人“闻风丧胆”的农村“CBD”中心,如今正面临瓦解。取而代之的则是,抖音成为这些农村大爷大妈新的消遣工具,他们闲暇时间不但天天刷抖音,而且对于自己拍摄的抖音作品还主动邀请身边亲朋好友点赞和评论。
需要说明的是,由于本地生活商家具有多、杂、乱、经营主体差异性相对较大的特点,很难形成系统性的规模效应。在这样的行业背景下,哪个玩家可以率先连接各个商户,形成本地化的线下字典,就可以形成优质的UGC用户内容及评价,从而吸引更多商户入驻,形成飞轮效应。
但飞轮效应成立的前提是,本地生活平台的流量价值必须能给县城中的商家带来真正的利益价值。中国的线下商家本就是一群纯粹的商人,商人的生存逻辑其实很简单,谁能挣钱就跟谁,这对于缺乏人口流动性的县城商家而言,更是如此。
而抖音依托在县城消费者中的逐渐渗透,目前抖音在县城中的本地生活,除渗透到餐饮、电影、丽人、酒店等传统业态外,以月子中心、二手车、婚庆、房产中介为代表的其他本地业态也纷纷“抖音化”。比如说,目前皖北太和县不少商家招聘的新媒体运营岗位,均对求职者的抖音运营能力提出了一定的要求。
县城消费者对价格的敏感度更高。县城中的抖音商家自然深谙此理,因此他们的抖音视频内容整体可概括为真人出镜+活动特价信息。看似简单的背后,实则也给不少抖音商家带来了真实的流量转化。
李阳是豫东太康县某家餐饮店的老板,他向螺旋实验室透露,从今年3月份至今,店内的团购套餐已卖出600多份。
抖音在县城本地商家壮大的背后,也正是后续其他平台所需解决的问题。黄铮曾指出腾讯做电商失败是因为他们理解电商是流量×转化率=GMV,流量逻辑在今天是无法成功的,腾讯有全中国最大的流量,投了一堆垂直电商,如果按照这个逻辑腾讯早成了。
显然,内部缺乏电商基因下,腾讯视频号在县城商家的拓展速度能否达到预期,这里仍值得商榷。
快手和小红书在县城中以学生用户为主,也让县城中的商家对运营小红书和快手的动力普遍不足。例如皖北界首市中的快手本地生活商家基本上都是以蜜雪冰城、茶百道、肯德基这种大型连锁餐饮商家为主,很少看到本地个体商户。
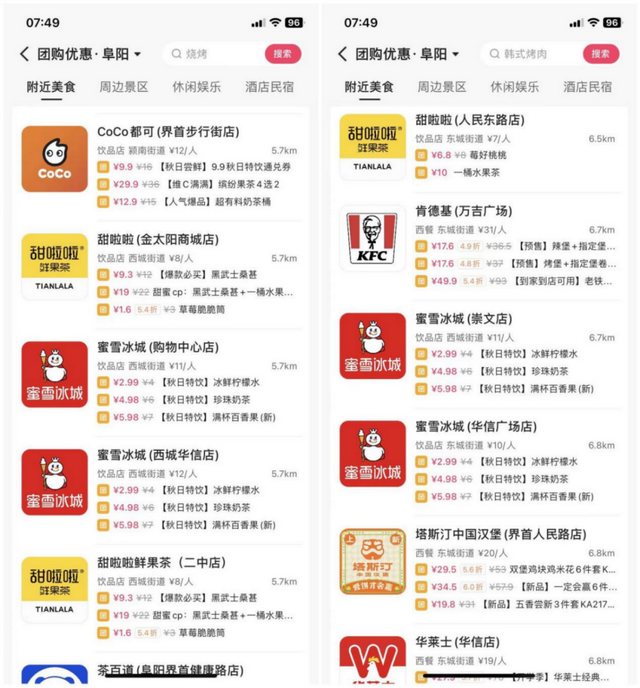
而且相较于快手而言,小红书想要拓展更多的县城商家,实则面临着更大的难度。
首先,2019年小红书团购业务以民宿、酒店、露营等酒旅业务为主,今年小红书本地生活团购中的餐饮商家以咖啡厅、面包店为主。因这些业态种草所拍摄出的图片更能借助滤镜来修饰,这也符合小红书平台追求仪式感和精致生活的调性。
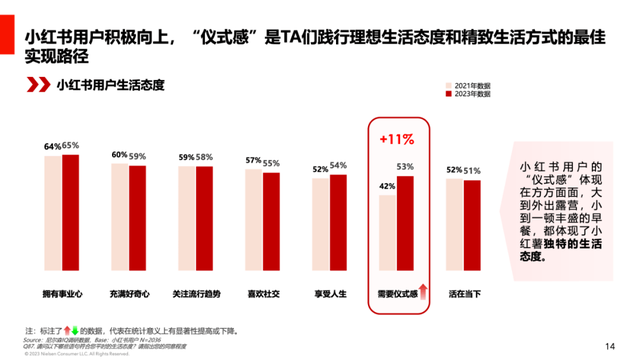
但正如上文所述,人口流动性小、老人比例大、传统产业为主、体制人多,这就导致县城消费者接触面相对较小。
许多在大城市流行起来的新业务,复制到县城后普遍面临前期开业爆火,中后期因客流量暴跌、最终只能遗憾退场的情况,这也是为何在外的打工人回到县城老家后,普遍感觉县城没有什么太大变化的原因所在。
而且从后续来看,这种情况仍无法得到改善。因为县城消费者的意识一旦养成后,往往很难改变。一个典型的案例就是,此前阿里旗下的淘特、京东旗下的京喜,在玩法上、价格上、SKU上都和拼多多相似,但因县城消费者并不愿意改变在拼多多购物的习惯。因此,淘特和京喜在县城的发展并不顺利。而拼多多心智壁垒的存在,也让县城消费者青睐使用拼多多旗下的多多买菜。
其次,小红书本地生活主要以达人探店为主。但值得注意的是,相对闭塞的县城文化,也使得此前一些所谓的达人探店、抖音代运营服务商借助这种信息差收割县城商家。因此,目前县城中不少商家皆在追求去达人化、去代运营化,商家自运营化。
最后,国内县域经济本质上是一个由熟人社会所组成的网络体系,熟人社会几乎影响到县城经济运行的方方面面。费孝通先生曾用“差序格局”这一概念来阐释中国传统乡土社会结构的特点,他形象地描述道:“我们的格局不是一捆一捆扎清楚的柴,而是好像把一块石头丢在水面所发生的一圈圈推出去的波纹。每个人都是他社会影响所推出去的圈子的中心。”
换句话说,县城消费者对小红书这种种草电商并不感冒,他们消费时往往会考虑到人情、面子、关系,以及身边亲朋好友对本地商家的评论,这也是为何县城商家越来越不愿意找达人探店的另一原因所在。
但不管哪家互联网大厂,后续在拓展本地生活时,皆面临的挑战是因团购本质上就是低价,但以餐饮业为代表的业态今年上半年在县城内疯狂扩张,这就导致县城餐饮业一直处在恶性价格中,不少商家为对冲成本,更是在食材上选择“降本”。这对本就缺乏人口流动性的县城而言,几乎是大忌。
随着今年下半年县城餐饮业完成一轮洗牌后,后续不少餐饮商家仍会回归到口味、食材的精细化运营上,他们是否还愿意靠低价团购引流仍值得商榷。
事实上,不管是本地生活电商,还是直播电商、传统货架电商,任何一种电商模式得以成立的基础一定是建立在前期这种电商模式,具有可持续的增长性。相关赛道上的企业能借助规模效应实现盈利的同时,也愿意持续性投入,最终这种电商模型才能得以稳固。
但事实上,互联网大厂想要在县城跑通盈利模型,所面临的难度远高于一线城市。
一是因市场需求不足,人口规模偏小,导致单个县城的市场规模增长天花板可能会提前来临。
以外卖领域为例,国内县城本质上是一个由少数精英所主导的圈子社会。相对较少的机会下,也让不少县城消费者更青睐于通过餐饮文化,维系以及拓展更多的人脉和圈子。同时,叠加县城企业数量较少、加班文化缺乏、主城区面积不大等现实情况。这就导致县城的外卖需求整体偏低,类似于高线城市那样的晚餐高峰也很难出现。
同样的情况也出现在即时零售领域,相较于高线城市而言,县城消费者对商品价格的关注度远高于送达时间。而且随着当前物流的全面提速,县城消费者在电商平台上购买的商品也可实现次日达。
不仅如此,基于生鲜产品在高线城市的刚需性和高频性,即时零售平台也通过生鲜品类为平台引流。但国内不少的县城,本就是生鲜产品的种植基地。依托产地所带来的优势,以及中间流通成本和损耗成本的降低,县城部分生鲜产品的价格不仅相对较低,而且消费者需求也并没有那么高频。
比如说去年下半年,皖北和豫东多个县城的白菜和萝卜价格直接暴跌到几分钱一斤。因此,如何找到引流产品自然是摆在一众即时零售面前的难题。
不仅如此,县城和乡镇之间过远的配送距离,也拉高了外卖平台和即时零售平台的订单履约成本。
目前在皖北的太和县、阜南县、界首市等多个县城中,即使有着强大配送能力的美团外卖,目前也暂不支持乡镇一级的外卖配送。而且正如上文所述,这些地区本身还是以平原为主,这更别提类似于云贵川县城到乡镇以山路为主的地形了。
或许当前在高线城市,即时零售围绕商品品类、送达时间仍在持续争夺。但在国情之下,也决定了即时零售在县城市场很难真正跑通。但仅仅依靠高线城市的市场,即时零售还有多少发展空间可以想象呢?
作者:无情,编辑:坚果
来源公众号:螺旋实验室(ID:spiral_lab),公众情绪瞭望者。
本文由人人都是产品经理合作媒体@螺旋实验室 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。