






在本地生活的赛道上,美团和抖音正打得不可开交。而京东在上线了机酒和团购之后,也上线了京东生活,目标直指本地生活。只不过,此时入局,京东确实来的晚了点。
近期,京东可谓是互联网世界的“风云人物”,显示其宣布提前发放年终奖的消息,让广大打工人羡慕其是“别人家的工资”。1月2日,刘强东给老家60岁以上老人发一万元的消息,又让人羡慕强哥是“别人村里出来的老板”。京东这两拨操作可谓把好感值拉满,已然把此前因为杨笠事件带来的负面影响一扫而光。
对于刘老实而言,最关注的还是京东的业务。
前不久刘老实撰写了《京东2024年三大“必赢之战”,都赢了吗?》一文,分析了其2024年在“内容生态、开放生态、即时零售”三大必赢之战取得的成绩,不过严格来说,这三大必赢之战都难说真正赢了,尤其是在即时零售方面。
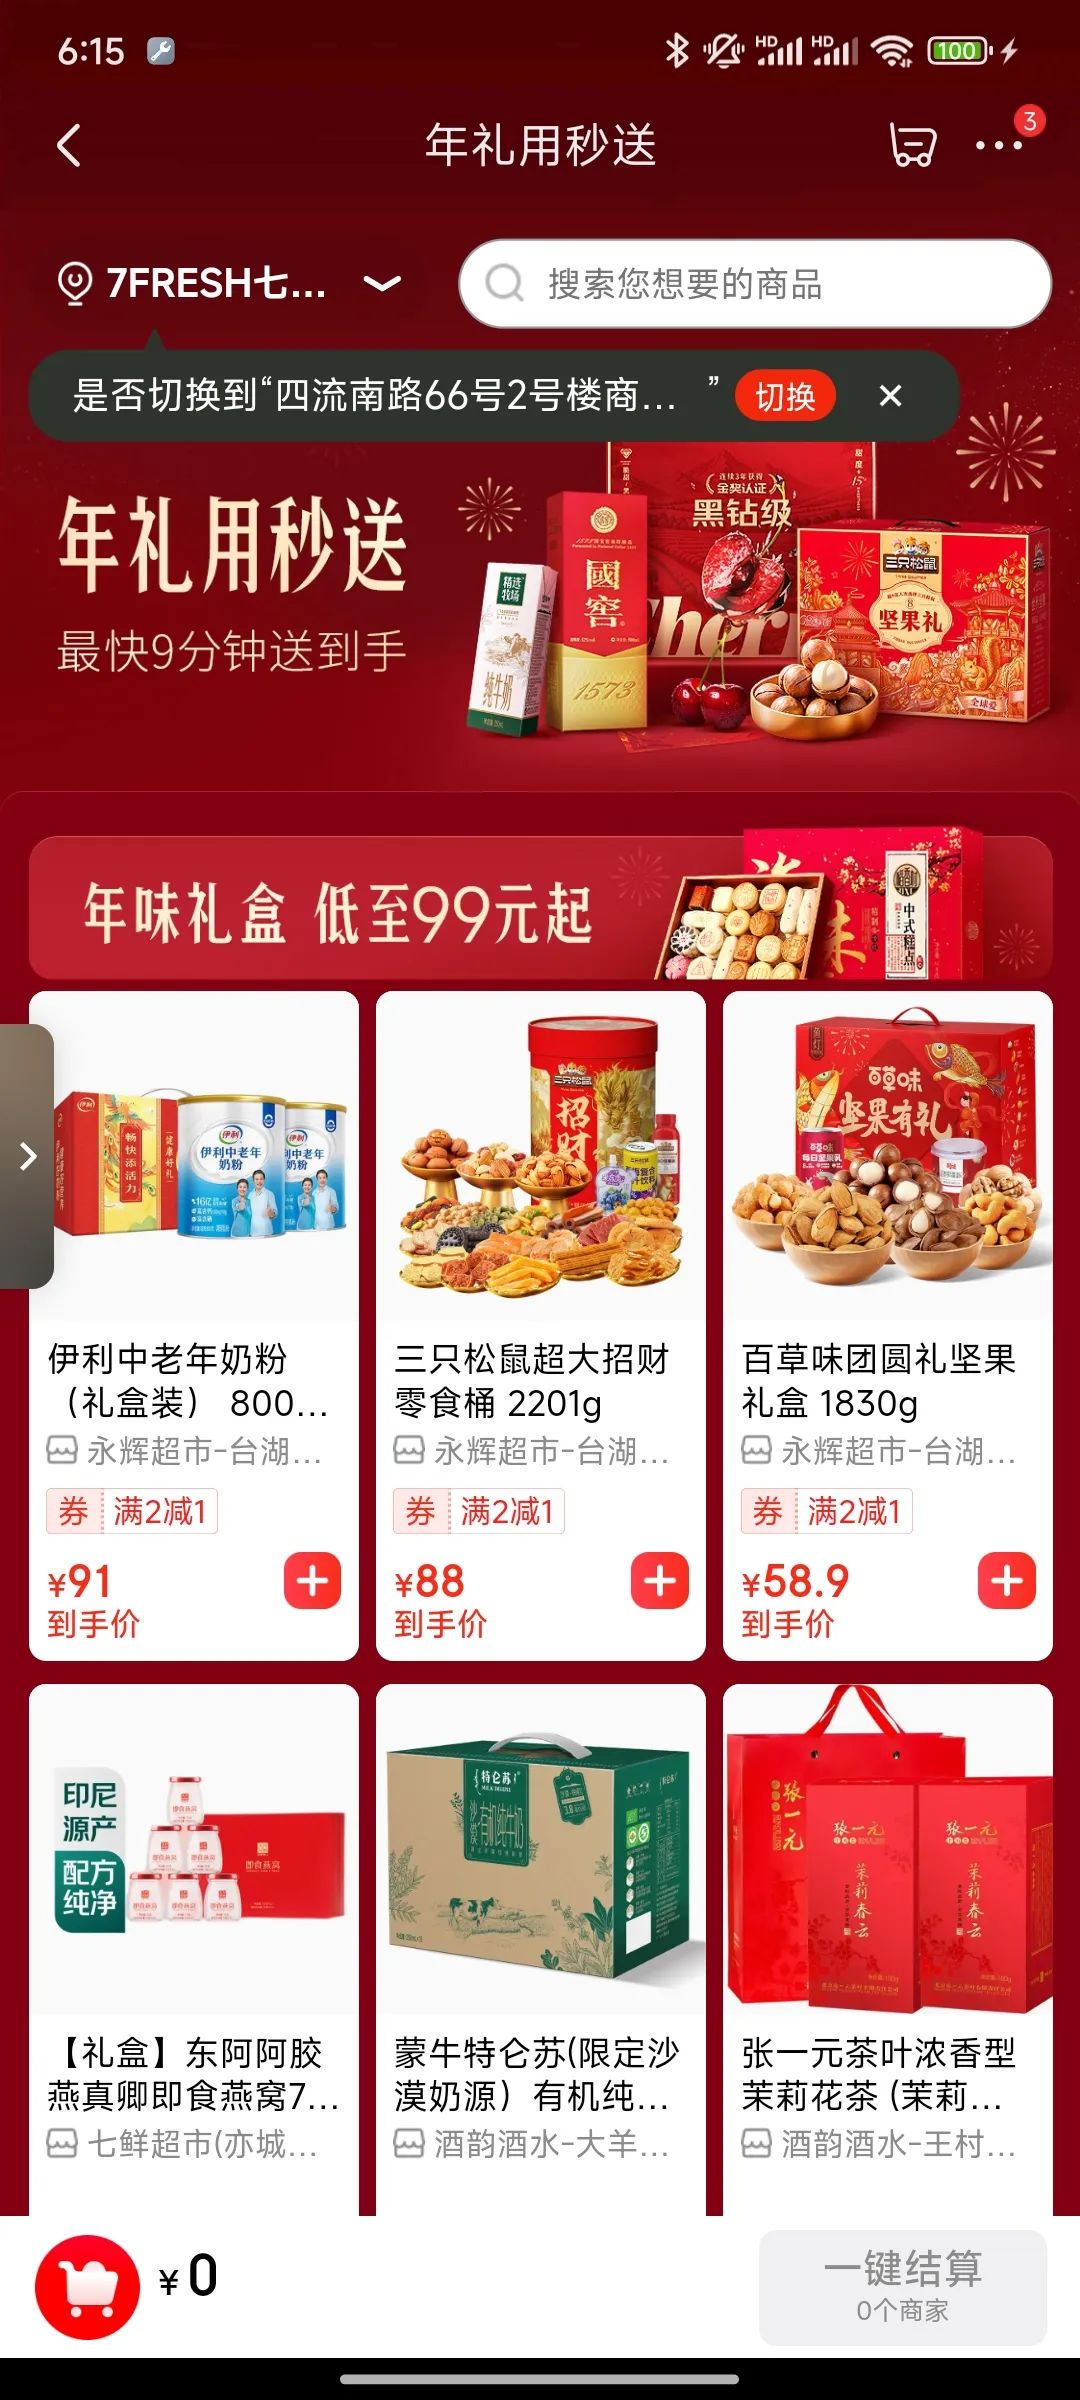
近一年来,京东秒送也在不断升级更新,尤其是近期,除了上线专门的外卖频道外,它还上线了酒店机票和团购频道。此外,京东也在更新,最新一次的更新中,京东上线了本地生活在内的京东生活。
不过在刘老实看来,此时京东全面介入本地生活,是不得已的选择,毕竟目前传统电商增长乏力,以即时零售为代表的本地生活却依然成为新的增长点。不过,此时入局,京东确实来的晚了点。
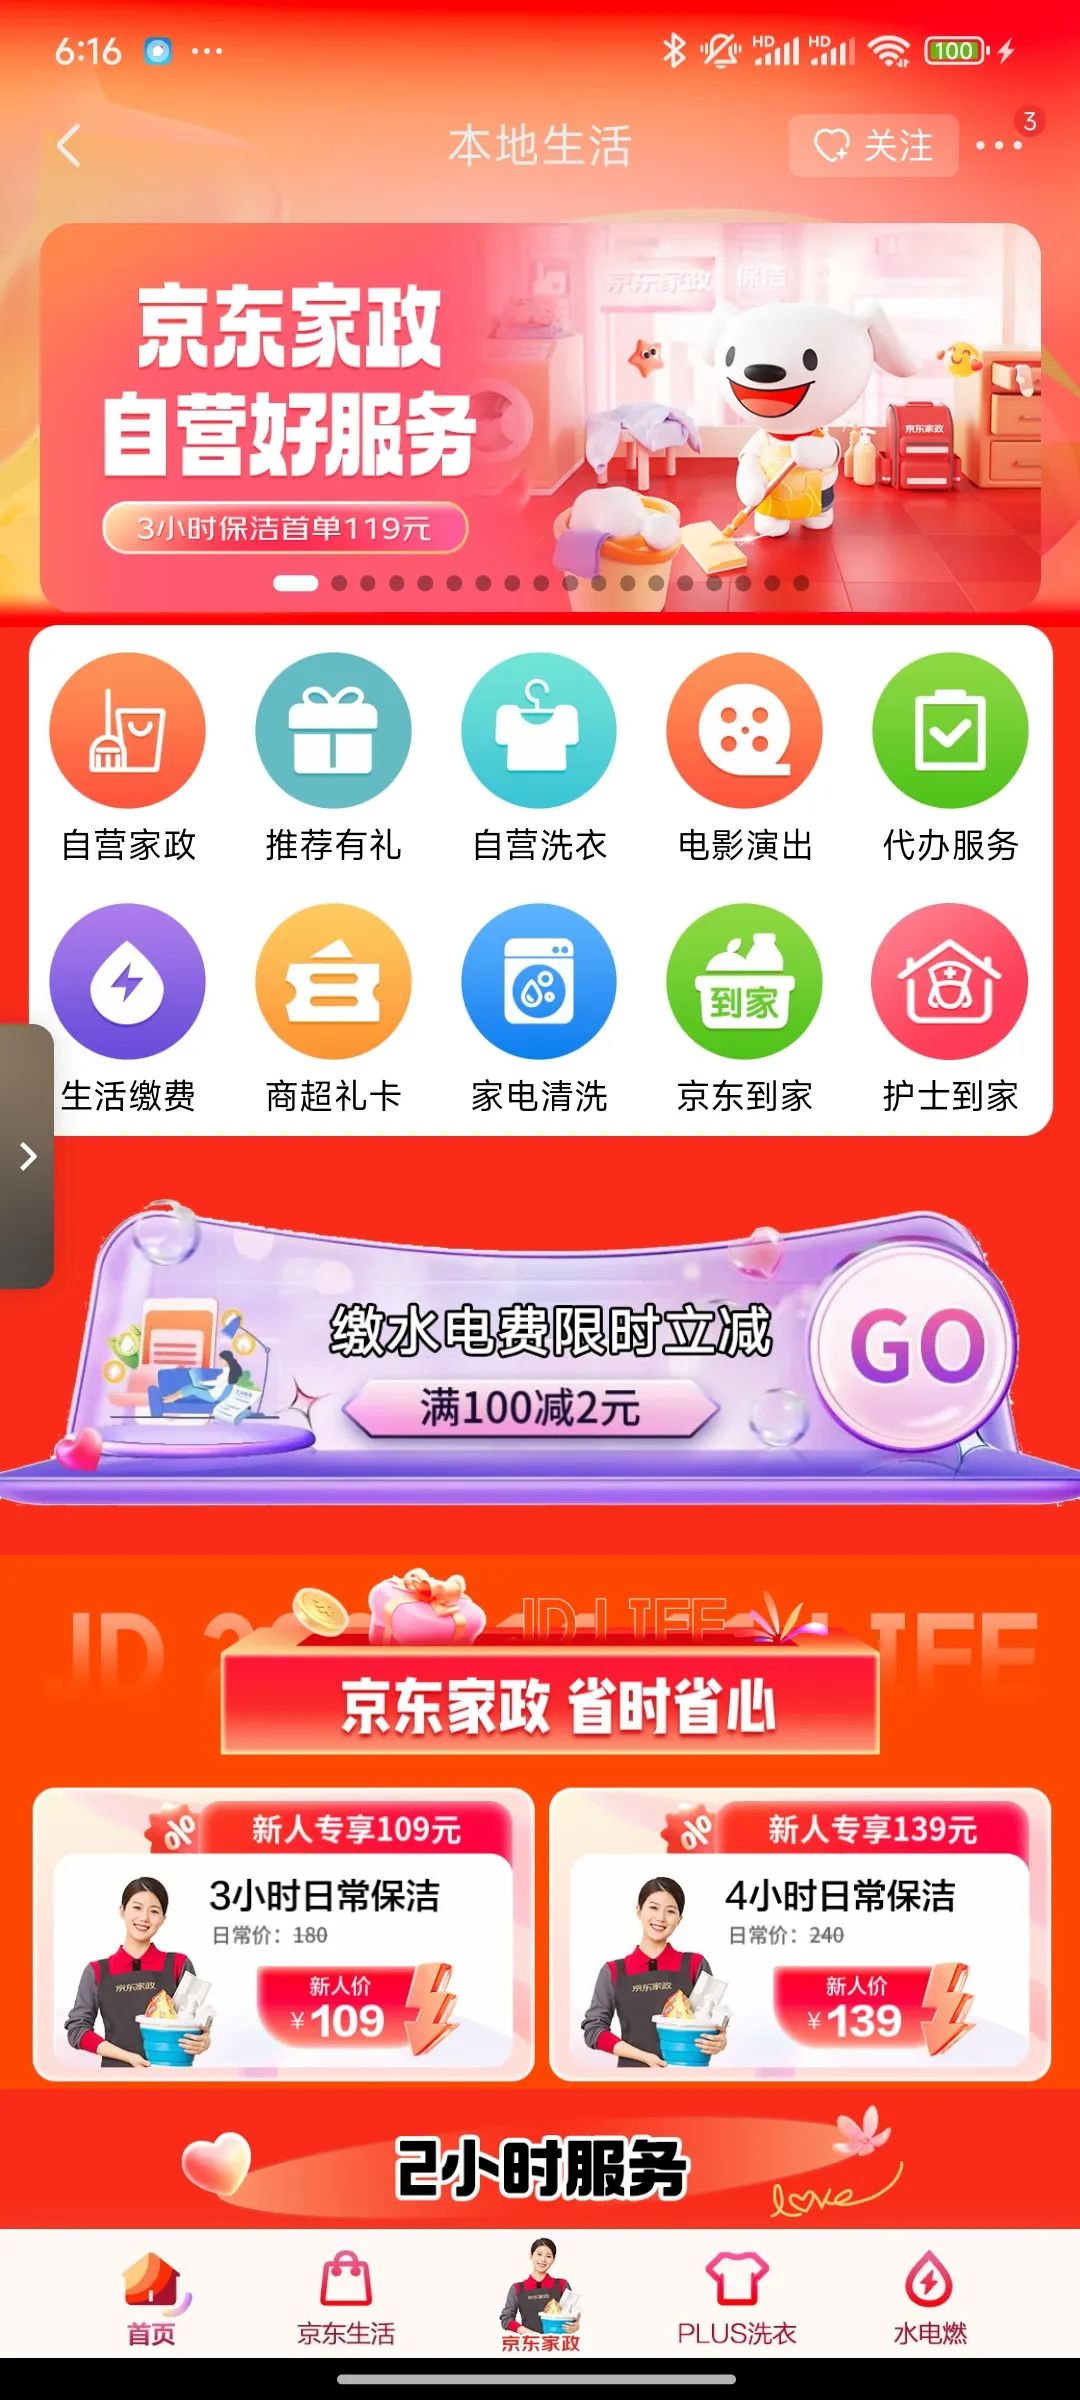
本地生活领域,前有美团、饿了么的先锋引领,后又抖音、快手依靠短视频强势杀入,而京东相对而言,既没有此前的基础,在内容方面又不具备如抖音、快手一般的优势,其依然通过低价引领等传统打法,先把头部餐饮、饮品引入平台,然后继续扩大商家数量。
这种打法原则上没什么错误,但在当今不创新就难存活的年代,如果没有新的断层式的打法,很难突破美团、饿了么打造的本地生活圈。
比如,传统电商在阿里和京东打的不可开交,市场趋于饱和时,拼多多通过砍一刀强势突围,在两大强者中抢食市场份额,后抖音、快手又通过内容电商和兴趣电商,让传统电商乖乖突出部分市场份额。
相比较而言,京东大面积进军已经内卷的本地生活领域,依靠什么呢?刘老实认为,京东自己应该知道眼下自己并无明显优势可言,但依然选择大范围布局本地生活,其目的只有一个,就是为“京东秒送”的即时零售业务引流。
要知道,即时零售再怎么说,也不过是除了餐饮之外的外卖业务,其基本逻辑和外卖无异,只是相对餐饮外卖行业的内卷,即时零售赛道仍处于发力期,保持30%左右的年度增长率。
不过在刚刚过去的一年,即时零售行业仍处于野蛮增长期,这个行业仍有很大的调整和细化空间,虽然美团、饿了么几乎分食了整个市场,但第二梯队,如抖音小时达、淘宝小时达,目前为止都还不成气候,如果京东秒送此时能抓住机会,通过本地生活强势为其即时零售业务引领,在此期间再优化玩法和商品策略,还是有机会去和美团、饿了么扳手腕的。
再加上,京东秒送的负责人郭庆,本身曾在美团任职多年,是原美团S-team成员,对京东秒送最大的竞争对手美团闪购相当的了解。表面上看,京东秒送是通过模仿美团过去的打法,去追赶美团,实际上也是其扩大即时零售业务的唯一的策略。
要知道,相比较抖音等新贵,美团最大的优势就只有即时配送能力了,美团此时不是不想有断层式的创新玩法,但真的要形成新的玩法需要更多时间,美团不能等,所以只能怪拿空间换时间。
所以,摸着美团的石头过河是京东不得已而为之的选择。只是,正如刘老实上述所言,现在京东全面布局本地生活是晚了点,但商业领域最可怕的不是晚,而是放弃。刘强东的性格特点也决定了,对于即时零售这条可能支撑京东半边天的业务,京东必将强力直追。
毕竟在美团闪购上线之前,京东的次日达能力已经抢占了电商“多、快、好、省”的“好”和“快”,下一步京东必将给与即时零售给多的流量倾斜和支持力度,并将必赢之战中的“即时零售”延续到2025年,甚至之后的数年。
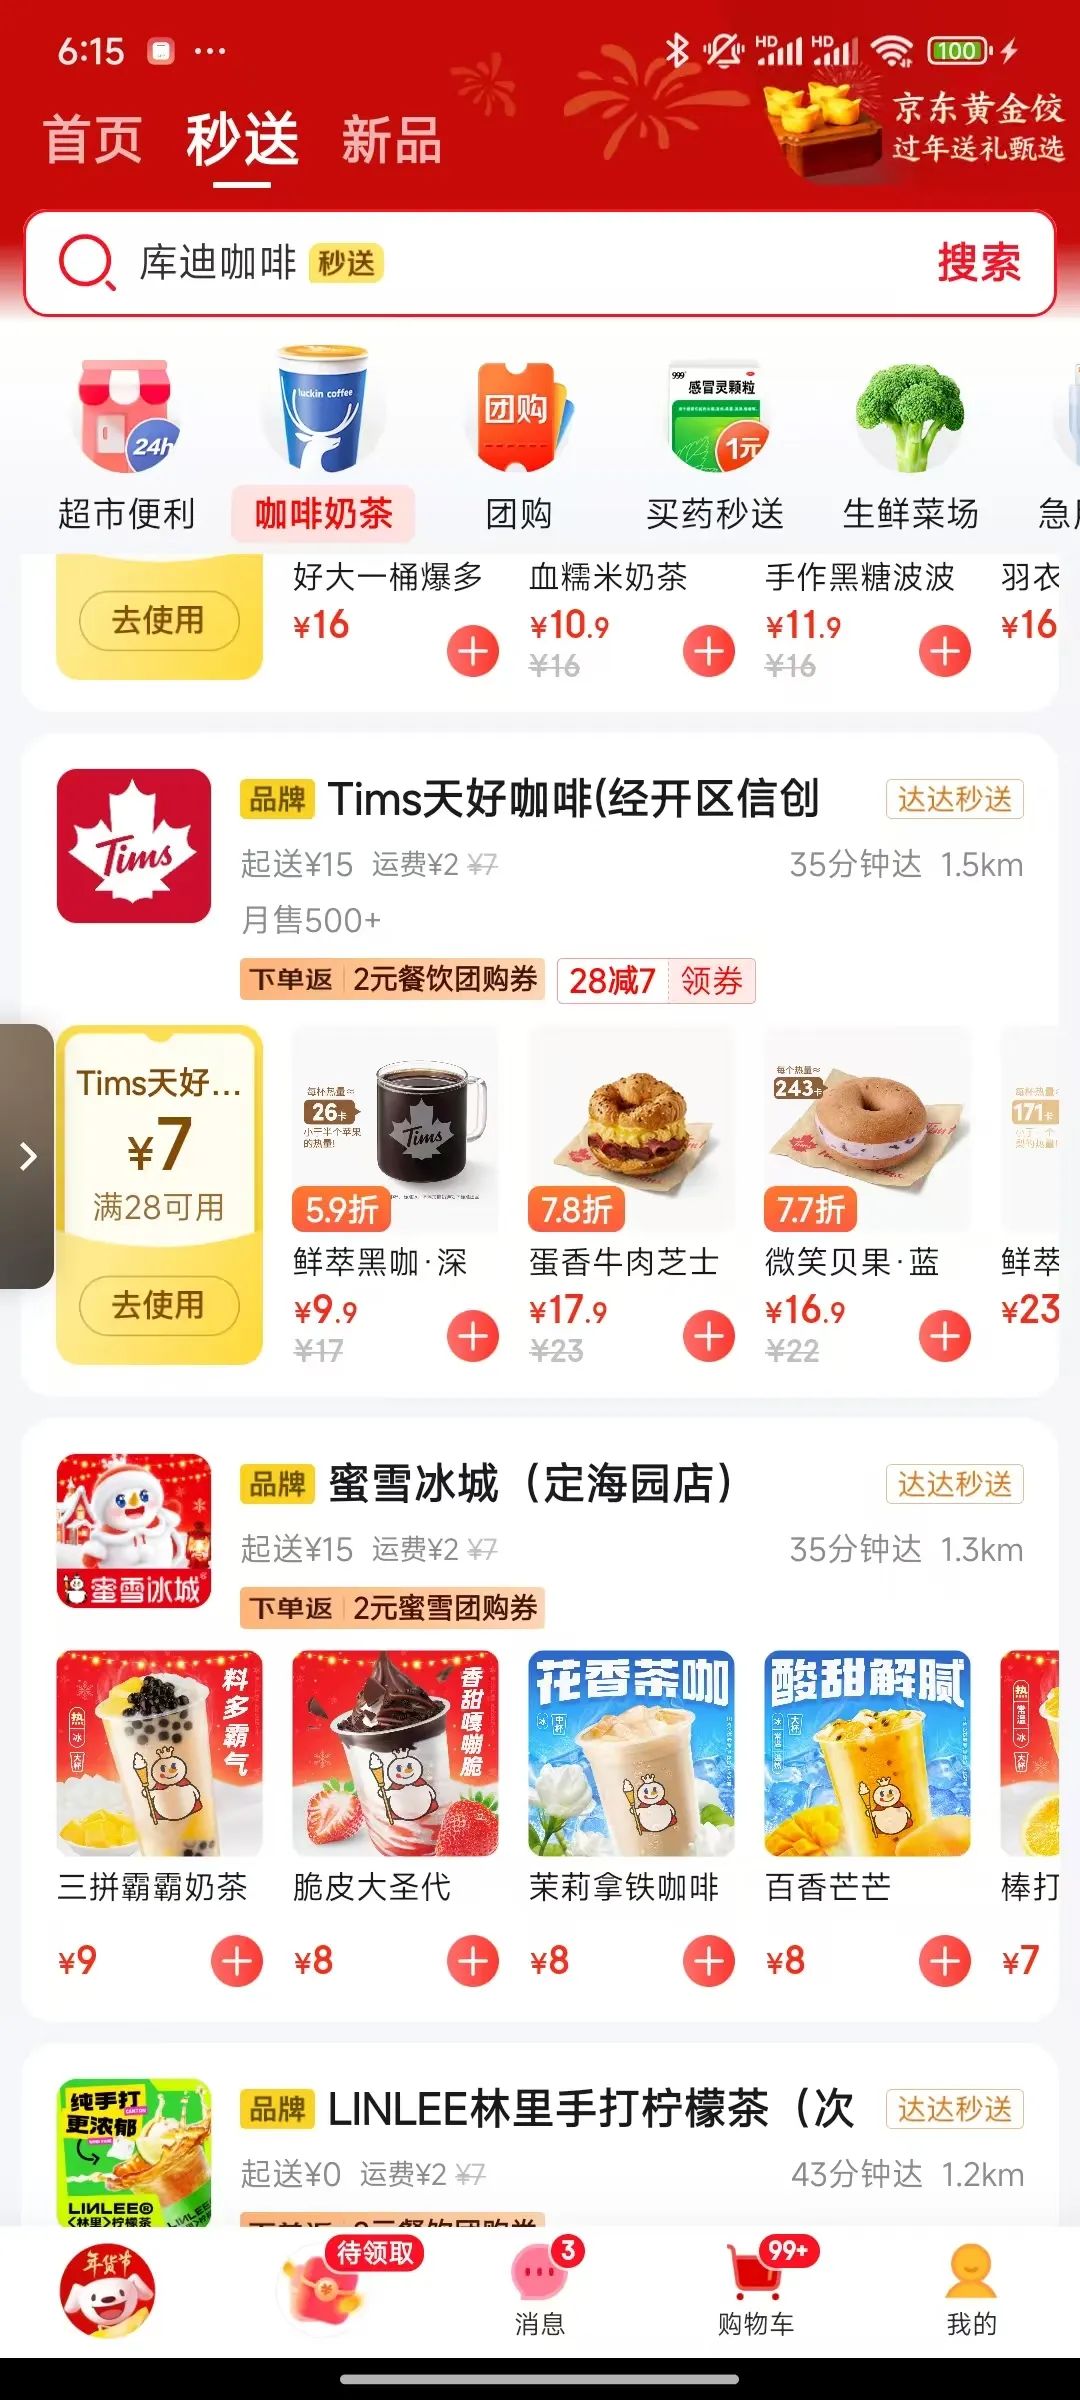
前不久,京东推出的9.9元咖啡饮料,就是其为其整个外卖业务引领的关键举措。“低价”则会成为2025年,京东秒送重点发力点,毕竟京东“多、快、好、省”中的“省”是最让消费者最无法感知的。
由于配送成本的问题,“快”和“省”本质上就是矛盾体,在传统电商领域,京东未能建立“省”的客户心智,并不代表在即时零售领域京东没有机会。
去年11月1日,京东七鲜率先发布“击穿价,不怕比”实际上就是引领即时零售行业的一次大的“价格战”,虽然京东七鲜的体量和覆盖范围都相对有限,但这至少宣布了京东在“省”上开始发力。
京东之所以敢打“价格战”,源于其强大的供应链优势。
首先,在基础设施方面,京东拥有庞大且高效的自建物流网络,包括40 多座 “亚洲一号” 智能产业园和数百个智能仓等。这使得京东能够对物流环节进行全面的掌控和优化,实现从仓储到配送的全程精细化管理。而其他平台主要依赖第三方物流合作伙伴,虽然配送体系也较为完善,但在物流环节的掌控力和协同性上相对较弱。
其次,在库存管理方面,京东自主研发的智能供应链体系,实现了采购自动化率超过85%,保障商品的平均现货率不低于 95%。通过大数据和人工智能技术,京东能够精准预测商品需求,实现智能补货和库存优化,有效降低库存成本和缺货率。而其他平台在库存管理方面主要依赖与商家的合作和协调,缺乏像京东那样对库存的深度掌控和智能管理能力。
同时,京东对供应商有着严格的筛选标准和管理流程,与大量优质品牌商建立了长期稳定的合作关系。这使得京东能够确保商品的质量和供应的稳定性,同时在采购价格和合作条款上也具有更大的谈判优势。而其他平台主要以本地商家为主,虽然在数量上可能较多,但在供应商的质量把控和合作深度上相对京东较为薄弱。
第三,在供应商管理方面,京东对供应商有着严格的筛选标准和管理流程,与大量优质品牌商建立了长期稳定的合作关系。这使得京东能够确保商品的质量和供应的稳定性,同时在采购价格和合作条款上也具有更大的谈判优势。而其他平台供应商主要以本地商家为主,虽然在数量上可能较多,但在供应商的质量把控和合作深度上相对京东较为薄弱。
当然,京东有明显的优势,其劣势也很突出,就是其流量。
无论传统电商、还是即时零售,获取更多成交额,首先要有庞大的流量支撑,尤其是在直播电商火了之后,淘宝虽然达人相对较少,但仍有李佳琪以一敌万的实力,帮着淘宝提升打开率,抖音以内容起价,在直播电商则呈现着百家争鸣的态势,成为最大的流量平台之一。
反观京东,无论是直播,还是短视频,虽然也进行了布局,但正如此前刘老实判断的那样,京东在“内容生态”方面并没有取得理想成绩。如何吸引让更多消费者打开京东是目前其重要要解决的问题。
当然,之前提到的低价引流是一种方法,而仅靠低价长期来看,吸引羊毛党尚可,真正产生用户粘性,则仍需要通过丰富的内容来实现。只是在这方面,京东是否找到破题之道,就目前而言,刘老实还看不到任何端倪。
撰文:刘老实 排版:柯不楠 校对:十 三
公众号:即时刘说
本文由 @即时刘说 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。