







互联网平台上有关共享产品的负面反馈已有许多,譬如最近一段时间,共享产品就被冠上了“价格刺客”、“共享刺客”等头衔,而共享产品们纷纷涨价这一事实也让人不禁发问:共享经济的发展,真的要迎来结局了吗?未来的共享经济该怎么走,才可以摆脱“刺客”称号?

“共享充电宝它卖的是电吗?它卖的是教训”。
近日,一位脱口秀演员在节目中大肆吐槽共享充电宝涨价,戏称“火电一度3毛9、风电一度4毛6,共享充电宝5伏1万毫安0.05度电,1小时却收4块钱,我用它的电,它吸我的血。”节目播出后,“共享充电宝涨价”话题再一次席卷网络。
对于共享充电宝价格昂贵,易借难还等问题的负面声音不绝于耳。
依稀记得共享充电宝刚刚上市时,1小时也就5毛钱,如今价格直接涨到了1小时4元,一些热门商圈、景点等场所,甚至达到8元/小时。
无独有偶,不仅共享充电宝的价格一路飙升,共享单车这位圈内老大哥也“图穷匕见”,摇身一变成了“共享刺客”。
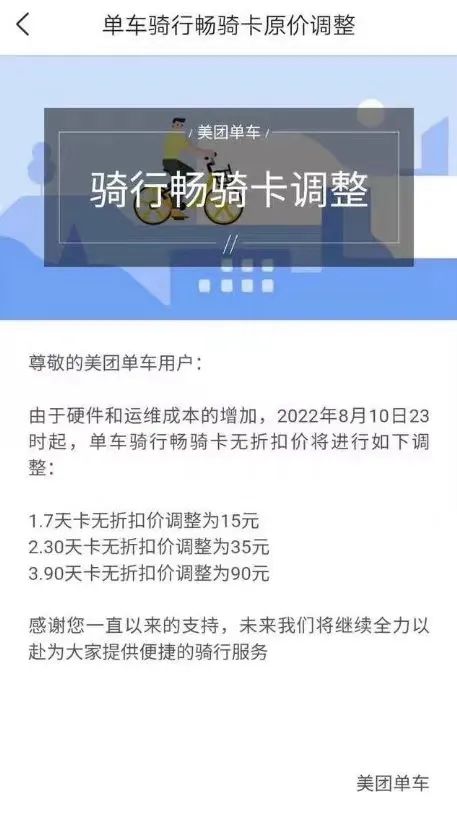
8月10日,美团单车宣布,骑行畅骑卡7天、30天和90天不限次卡的价格,分别从10元、25元、60元上调至15元、35元和90元,涨幅高达40%~50%。其他品牌的共享单车起步价也几乎都做出调整,价格涨幅均在50%左右。
去年6月,市场监管总局价监竞争局会同反垄断局、网监司召开行政指导会,要求哈啰、青桔、美团、怪兽、小电、来电、街电、搜电共8个共享消费品牌经营企业限期整改,明确定价规则,严格执行明码标价,规范市场价格行为和竞争行为。
尽管市场监管部门加大对共享消费领域的监管力度,但共享经济行业的价格涨势并没有得到有效控制。难道说除了一味地涨价,共享经济真的就没有出路了吗?
共享经济是一场没有硝烟的“战争”。
2015年,中国共享汽车从区域型试点开始了规模化扩张,从华东地区零星几家发展到遍布大江南北的200多家企业,这一年被业内骄傲地称为“中国共享汽车元年”。EVCARD、GoFun出行、Car2Share、盼达、途歌、EZZY等共享汽车平台企业先后入局。
据不完全统计,截至2016年底,全国就有超过370家共享汽车平台,投入运营的逾100家,风光一时无两。
只可惜好景不长,由于共享汽车运营维护管理成本极高,产品体验、推广和普及相对较难,资金投入大等诸多弊端,共享汽车平台还未尝到共享经济带来的红利,就开始转入下坡路。
2017年10月25日,EZZY官方声明称“公司已终止EZZY平台的服务,并承诺退款,目前正在积极处理后续事宜”。上线刚刚一年半的EZZY宣布解散,还一度传出创始人揣着用户2000元押金失联的闹剧。
在此之后,多家共享汽车平台表示“撑不下去了”,有的企业甚至刚刚完成融资就卷款跑路。
头部共享汽车平台GoFun自2019年下半年起,就在全国范围内撤裁项目,CEO谭奕也在2021年1月离职,随后多家媒体曝出GoFun大规模裁员和拖欠薪资等情况,业务濒于停滞。
今年8月,有新能源共享汽车企业总裁接受媒体采访时表示,其经营的共享汽车多数车况不佳,盈利难题始终无法解决,“离倒闭只有一步之遥”,只能通过为一些企业员工提供通勤服务等业务艰难支撑。
时至今日,共享汽车迎来“七年之痒”,人们早就忘了它当初的风光,留下的只有一地鸡毛。
不仅仅是国内,放眼全球,其他共享经济行业也都在“断臂求生”,比如共享办公。
2011年,WeWork共享办公的雏形开始在美国纽约向创业人士提供服务;2016年7月,WeWork正式进入中国市场,并获得了挚信资本、淡马锡控股、软银集团及弘毅投资的融资。
孙正义尤为青睐WeWork,先后注资185亿美元,2019年WeWork最高峰的估值达到了470亿美元。“明星独角兽”的光环,让WeWork成为了共享经济入局者争先恐后效仿的对象。
就在WeWork向资本市场艰难进军时,创始人亚当·诺依曼(Adam Neumann)开始了疯狂的套现。据统计,亚当·诺依曼先后通过出售股票至少在WeWork上获利10亿美元,最终在上市前夜,被软银为首的股东联手赶出董事会。
如今,WeWork的市值跌至不足23亿美元,昔日曾让无数资本趋之若鹜的“明星独角兽”已变得门可罗雀。软银也不得不通过变卖阿里、Uber的股票以“对冲股价下跌”,就在不久前的软银业绩发布会上,孙正义坦言:“我为自己过去贪图暴利而感到羞愧。”
很可惜,上述共享经济平台没能在这场“战争”中活下来,也许他们也想成为“共享刺客”,但是还没等到这个机会,就已经成为了“炮灰”。
时至今日,共享经济已褪去浮华,经历了一轮又一轮洗牌。预想中的崛起之势并未如期而至,在经历了初期高额补贴红利后,迫于生计的共享经济终于扯下“遮羞布”,堂而皇之地做起了“共享刺客”。
盈利难已成为共享经济行业众所周知的痛点。
以共享充电宝为例,运营成本高企是最让人头疼的问题,使得共享充电宝行业成为了不折不扣的“烧钱”行业。
怪兽科技最新一季的财报数据中,市场、销售和管理费用已占到营业总收入的96.2%。
据小电科技招股书显示,小电科技年分成费率从2018年的24.2%增长至2020年的38.2%,而进场费率则从1%增长至16.3%。
越来越多的共享充电宝平台开始做出改变,从直营模式向代理模式转变。
但代理商入局后,厂商已不具有完全定价权,厂商、代理商、商家互相牵制,互相依托,“分润”模式更是直接加剧了价格上涨的乱象。
相比于共享充电宝,共享单车的硬件成本和运维成本更是无法解决和回避的难题。
根据中国自行车协会发布的数据,今年第一季度自行车上游原材料价格同比上涨超10%。而且共享单车的损耗率极高,仓储、物流、投放、维修等各个环节都隐藏着高额成本风险,大量的人力调度更让企业“雪上加霜”。
与此同时,资本侧的“降温”也成为了悬在共享经济头顶的一把利刃。
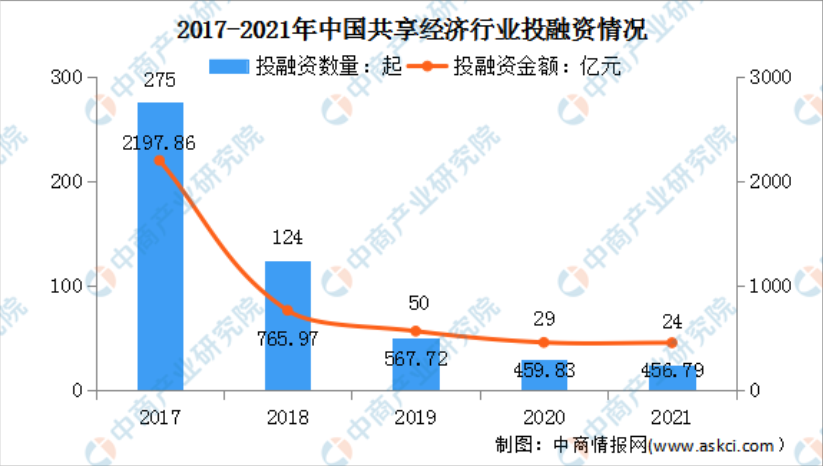
2017年我国共享经济行业投融资数量高达275起,投融资金额达到2197.86亿元。2018年开始投融资数量和金额均出现下降趋势,到了2021年,我国共享经济行业投融资数量仅为24起,投融资金额也缩减至456.79亿元。资本正在加速退场。
图源中商产业研究院
显然,所有共享经济行业在初期都会用一个美好的愿景“引诱”资本入局,通过前期高额补贴的红利疯狂获取用户,占据市场份额,培养用户使用习惯。纵观全局,基本都是打着“高科技”的幌子,做着“圈钱再烧钱”的生意。
但所谓的互联网共享经济真的代表了“高科技”吗?
实际上,共享经济在各个领域的一些所谓头部企业,并没有固定的核心技术和高端产品诉求,在足够资本的支撑下,完全复制一个一模一样的企业易如反掌。
比如WeWork的商业模式可以说是极其简单,更与“高科技”没有多大关系,一言以蔽之就是“二房东”。在这种商业模式下,租客的多少、房屋空置率和续约情况等都是未知数,一旦经济环境出现问题,业绩立刻“塌方”。
正因为如此,用户对于任何一个共享平台的产品都不可能形成使用黏性,而平台也永远做不到独霸天下,很难拥有只属于自己的忠实用户。
经过多年的用户争夺战后,共享经济经历了无数次洗牌。随着行业红利的消退,市场增速不断下滑,资本和企业逐渐回归理性,市场的需求仍在,涨价成为了共享经济唯一的盈利途径。
但是,这样真的救得了共享经济吗?
“共享刺客”已然背离了共享经济的初衷。
回到共享经济早期形成的出发点来看,共享经济的本质是整合线下的闲散物品或服务者,让他们以较低的价格提供产品或服务。
较低价格是共享模式能够“挤占”其他经济模式的核心优势。主要体现在两方面:一方面,资源使用方付出的价格,低于通过其他渠道使用资源所需付出的价格;另一方面,资源拥有方得到的价格,低于闲置资源为自身服务时所能创造的价值。
在共享经济烧钱起步阶段,用户已经习惯了高额的补贴红利。随着补贴的消失以及平台迫于盈利压力而不断调高价格,用户发现共享单车的使用价格已经超过了公共交通的价格,租借充电宝的价格已远远超过其本身的价值,这种极大的价格落差必然会让用户感到不适。
共享经济想要回归绿色健康的发展轨道,重中之重是要在成本和价格之间寻找一个平衡点,消除用户的心理落差。
例如,在价格调整的同时,让用户感受到物有所值的配套售后服务和产品体验;重构产品的盈利逻辑,以多元化产品应用服务为共享经济赋能,开辟新的增长点,将已积累的规模效应转化为成本竞争力。
在没有找到平衡点之前,面对着“低价抢市场赔钱,高价提营收也赔钱”的窘境,共享平台仍然只能依附于其他互联网巨头旗下,作为大厂互联网生态圈中的一员,贡献流量价值。
比如,根据哈啰出行的招股书显示,2018~2020年调整后亏损为15.91亿元、7.76亿元和9.47亿元。但哈啰出行仍累计完成了十几轮融资,融资金额超过25亿美元,其中蚂蚁集团曾多次参与融资。根据招股书,蚂蚁集团全资子公司Antfin(Hong Kong)Holding Limited为哈啰出行第一大股东,持股36.3%。
显然,蚂蚁集团看中的并非哈啰出行的盈利能力,而是其为蚂蚁旗下平台提供的流量支持。
只不过,如果有一天,当流量增量见顶,资本耐心不再,共享经济将要走向何方呢?
宇宙的终点在铁岭,而共享经济的终点可能是回归公共基础设施属性。
共享经济的本意,是要弥补公共基础设施的覆盖短板。比如共享单车弥补的是公共交通之外,最后一公里出行工具的缺失;共享充电宝弥补的是公共场所手机充电设备不足的遗憾;共享汽车则是着力满足出租车与私家车之间的需求空缺……
国家“十四五”规划《纲要》明确提出,要“促进共享经济、平台经济健康发展。”这是国家层面对共享经济积极意义的肯定。
如果某天,资本驱动下的共享经济再无力维持,那么,由政府机构来进行公益化运营,对于共享经济行业未尝不是一个好的归宿。这是政府对基础设施进行完善的责任所在,也是满足人民群众新兴需求的服务体现。
总而言之,大洗牌过后,共享经济已经进入“下半场”,如何推陈出新,改变过去由资本主导的竞争方式,已成为亟待解决的首要问题。
“共享经济”变“共享刺客”的尝试只是饮鸩止渴,回归初心,才是共享经济的生存之道。
作者:吴飞飞;编辑:葛伟炜
来源公众号:新零售商业评论(ID:xinlingshou1001);用深度案例、前沿观点,和你一起探索新零售的1001种可能。
本文由人人都是产品经理合作媒体 @新零售商业评论 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于CC0协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。