









淘宝意外走红海外,下载量飙升,速卖通却表现平淡。本文分析了淘宝与速卖通在出海业务上的竞争态势,以及速卖通在供应链整合、品牌化转型和POP商家生态中的挑战与应对策略。
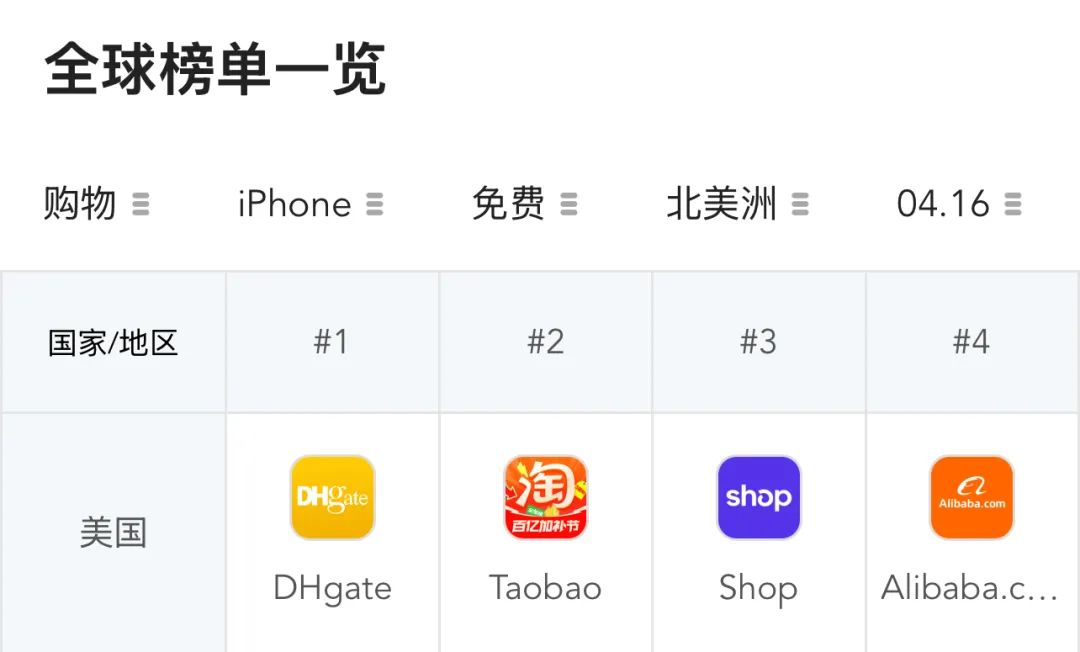
4月16日上午,意外涌入的海外非华人买家让淘宝快速冲上了美区App Store购物免费下载榜第二,下载量较早先大幅上升。4月18日,外贸B2B平台阿里国际站亦冲进美区App Store购物免费下载榜第四,并在全球120个市场的App购物下载榜位居前10。
公开信息显示,淘宝的大服饰行业、3C数码行业部分店铺访问量暴涨1000%,客服系统涌入大量英语问询。相比之下,阿里国际(AIDC)旗下跨境平台速卖通则没有这样的好运。
成立于2010年的速卖通曾被称为“国际版淘宝”,前述服饰与3C数码均是其GMV中占比颇高的优势品类。
自组织架构来看,速卖通与淘天海外均隶属于AIDC,按理来说应该在大阿里的出海征程中协同作战。然而这次不论是在品类上还是具体表现上,速卖通让主要负责服务少数海外华人群体的淘宝出尽风头,不免让人有种为其惋惜的感觉。
我们还注意到,与速卖通同台竞技的Temu与SHEIN虽未在下载榜上展露风头,但销售额却同比增长了3成以上。反观速卖通则在同一榜单上“屈居”15名,位于前两者之后,且官方并未透露其在这段时间的销售额表现。
2024年初,速卖通方面便宣布将重点发展美国市场,今年初亦大规模开启美国本土POP商家的招商。而今其面对关税影响,扩张节奏受阻无可厚非。
只是于内被“兄弟”抢了风头,于外未能在销售额上拿出与友商相匹配的成绩,不免让人开始重新思考速卖通在集团内,以及在整个跨境竞争中的位置。
如果跳出组织架构看业务进展,淘宝与速卖通的“竞争”此前已存在。
2016年,阿里成立淘天海外业务以作为速卖通、阿里国际站的补充,陆续在华人聚居地如香港、澳门、东南亚等地展开包括海外仓、物流配送等在内,无需单独开店的一键签约出海服务。
2023年开始,淘天海外的发展节奏陡然加速,先是推出针对多个类目招商的“跨境无忧托管”服务,而后于去年发起“淘宝天猫出海增长计划”,打着10亿级运费补贴与零门槛入驻的旗号招揽生态内商家出海。公开信息显示,去年10月21日20:00至24日24:00,参与计划的近7万全球包邮商家成交额翻倍,其中大服饰包邮商家成交额同比增长207%。
同一时间的速卖通,刚宣布生态内POP与托管并重的战略调整不久,彼时已有声音认为其存在与淘天海外内部“打擂”的可能。
回到本次淘宝的意外蹿红,在已有出海业务运行的情况下,表面上看,淘宝的爆火在形式上与此前社交App如小红书的意外走红相似,均是国际环境变化带来的流量“小阳春”。实际上,有了上次的经验,以淘宝为代表的购物App的爆发并非一蹴而就,而是相对“有组织”地接住流量。
不可否认,本次购物App的流量爆发始于TikTok与YouTube等内容平台的Kol自传播,如TikTok上“How to shop on TAOBAO”话题播放量突破50亿次,但在爆点出现后,其后续的媒介投入才是延续热度的关键。
早在2020年开始发力KOL营销的敦煌网成为霸榜3天的最大赢家。而早先宣布缩减在美广告预算的Temu与SHEIN的平台销售额虽然因海外消费者囤货需求而暴涨,但应用下载量并未出现与之相符的涨幅。据悉,Temu与SHEIN销售额同比增长3成以上,而截至4月18日下午,两者在美区App Store购物免费下载榜的排名分别排行第9、第10。
也就是说,淘宝抢了速卖通风头的原因,很可能是社媒传播为两者划出了不同的命运。一则佐证淘宝“揠苗助长”的数据是,淘宝虽位居排行榜第二,但当前应用评论数仅7000余条,反观早已发力海外社媒营销的敦煌网的评论数为50余万条,速卖通的评论数也有近50万条。
此外,某位近段时间开始接受海外消费者问询的淘宝商家称,其店铺海外客户的数量并非于4月16日当日突然爆发,而是自4月11日前后开始逐日增长。
理清淘宝蹿红缘由后,速卖通对内对外的处境存在多种解读。
销量方面,Temu与SHEIN早在美国市场下了重注,其有足够的用户量在缩减广告预算的情况下承接消费者的囤货需求,有此成绩并不稀奇。即使与之对位竞争的速卖通没能很好地蹭上这个“小旺季”,充其量只是其发力美国市场的战略节奏一定程度上被打乱,无伤大雅。
据阿里最新财报显示,AIDC于去年Q4营收377.56亿元人民币(51.73亿美元),同比增长32%且速卖通是带动营收增长的主要动力。按理来说,这轮富贵怎么都不会轮到淘宝。
在一位业内人士看来,前述情况的部分原因有可能是速卖通刚刚完成其3月周年庆大促,平台消费者的需求基本被满足,而平台的促销补贴也基本处于“估清”状态,这才让淘宝有机会“趁虚而入”。
淘宝自身的境遇或许也是原因之一。众所周知,过去两年国内电商内卷导致一些热门品类存在供给过剩的现象,典型表现包括多次轰动公域的女装大店闭店。而出海本身便是“转嫁”过剩产能的极为高效的形式,其最早发展出海的类目便是大服饰,而今引导海外涌入咨询的同样是服饰以及国内几乎“卷无可卷”的数码3C。
另一方面,自去年11月21日蒋凡执掌电商事业群这盘棋开始,全球一盘货、打通供应链的布局便已展开。淘宝坐镇国内率先打通其与1688的供应资源,这让其在服饰、3C这些出海“传统”品类中较速卖通多了一层“阶段性”优势。
如今,“绕过中间商直接在中国买东西”的概念在海外社媒上如meme一般传播,速卖通或许想不到,出海十余年的老大哥居然有一天成为了消费者眼中的“中间商”。
“流放”海外两年的蒋凡,力排众议发展Choice托管业务并凭借该业务在这两年迅猛增长打通了重回核心的通道。只是其曾执掌的速卖通距离打通国内的供应链,似乎还有一段不短的距离。
作为“国际版淘宝”,速卖通最早起家与淘宝一样依赖丰富且独特的个人卖家。虽然其于2015年因个人卖家难以保障商品质量而由C2C转向B2C,但较为自由的营商环境与丰富的商品多样性一直是速卖通的重要竞争力——速卖通在各大跨境平台中的SKU丰富度仅次于亚马逊。
可以说,POP商家与其提供的商品多样性自始至终都是速卖通发展的基石,这也是速卖通没有过多尝试涉足供应链的原因之一,直到前述Choice业务的问世。2023年3月起,主打托管的Choice业务逐市场铺开,平台提供履约与代运营服务的前提是商家需严格遵守备货、发货时效,以及让渡部分甚至全部定价权。
而后的故事我们都知道,效率机器开始运转,Choice于速卖通订单占比越来越高,直至2024年中起占比70%。而支撑平台早期发展的POP商家要么转型,要么在流量、展示等权益上遭到Choice的挤压。这直接导致速卖通的供给愈发趋向打爆的标品,商品多样性的优势开始消弭。
值此情况下,留给速卖通的选择并不算多。要么重新平衡POP在生态内的优先级,要么学习SHEIN模式,由平台负责把控追踪消费趋势与爆品,继而通过打通供给侧快速上新。
速卖通的选择是“既要也要”。
去年9月,其宣布将POP权重提升至与托管业务并重的“双轨驱动模式”;今年三月更是官宣补贴品牌出海的百亿补贴,招揽科技与新兴品牌以POP的身份进驻。
另一方面,其还推出平台自营店,推动POP商家快速上新,以跟品的方式开始着手打通供应资源。而日前正式上线的1688overseas业务,作为面向1688平台上工厂与贸易商的出海计划,其模式是由国内工厂直接向速卖通Choice供货,这进一步佐证了其透过供应链整合货盘的战略方向。
速卖通在POP商家的进展先按下不表,自密集的业务调整中,我们不难看出速卖通对整合供应资源的迫切程度。毕竟,一则在商家内部流传的乌龙便是速卖通自营店的采购在跟品询盘时,恰好撞上了跟品店铺“正主”的1688店铺。
在资源完全打通之前,类似的乌龙只怕还会发生。
今年初,晚点LatePost报道称,初经整合不久的阿里电商事业群优先级最高的战略是“增长”,后续的组织、策略调整都会围绕其展开,“阿里应该更开放,具备全域意识”。而货盘与供应资源的打通是其全域电商愿景的基础。
盘子越大,平台越多,面临的整合困难也就越大。不论是国内电商还是阿里国际站、速卖通、淘天海外与Lazada等跨境电商,在这一过程中难免碰上一时的优先级区分与资源让渡。
需要注意的是,淘天海外大可在声势上压速卖通一头,但需警惕整合在商家侧形成内部的“无效博弈”的可能。如淘宝直播快速起量吸走了淘工厂上的服装工厂,或是1688入淘后相互卷价格的1688商家和淘工厂商家。
如果说2024年是半托管之年,今年便是POP之年。
继速卖通的“双轨战略”后,Temu也于今年3月开启POP招商,SHEIN则加速平台化。不论是通过商品丰富度来保障平台竞争力,还是借多元供给拉高附加值与利润空间,POP都是今年跨境平台需要争夺的商家对象。
物流基建与POP生态都是速卖通作为跨境老玩家的先发优势,目前来看,速卖通在这场争夺商流的战役中,延续了“既要也要”的心态。
速卖通于外发起品牌化,打出百亿补贴扶持推动平台从“商品出海”转向“品牌出海” ;于内则优化商家经营体验以保留存。
有观点认为,国际环境变化也是推动速卖通从“商品出海”转向“品牌出海”的重要原因。因为全球最大经济体的混乱势必冲击跨境业态的成本、产品结构与市场竞争格局,首当其冲的是包括物流、清关以及最终被转嫁到消费者之上的成本将影响过去多年跨境的商业模式,即凭借供应链优势输出平价商品。
跨境物流的特点是链路长、节点多,本地揽收、转运与末端配送等环节之外,报关清关更是时效与成本“杀手”。为尽可能保住既有市场,Temu与SHEIN集中于物流上提效,兴建海外仓与跨境物流枢纽。
反观自建+第三方物流保障后端履约的速卖通则暂无履约之虞,这领先的一步与其在美国市场的相对弱势推动其选择了更直接的方式,即借品牌化拉高供给侧的附加值。
过去速卖通受限于商流,货盘虽然丰富但高客单价SKU相对缺失。在货盘进一步丰富后,速卖通面临的核心挑战是向海外市场传递高端化心智。战略倾斜之下,平台大干快上,而品牌商家的权重变高也将在一定程度上挤压中小POP的生存空间。
值此情况下,速卖通对POP商家经营环境的提振显得尤为重要。
过去,速卖通为POP商家所诟病的核心在于以“本地退”为代表的用户体验牌。其并非没有意识到“本地退”对商家经营积极性的打击,但为了确保在对位竞争优势,其在用户无理由退货的“底线”不变的前提下,先后上线了减免退货率罚款、售后方案预配置(退货地点与退款比例)、扩大买卖协商商家范围以及质检报告验证良品率等政策。
在蓝牙耳机商家孙兴看来,这些带有“小碎步”色彩的频繁调整确实有改善经营体验。预配置的售后方案让他减少了一个售后人员的人力成本,买卖协商在过去一个月内节省了约20%售后成本,只是质检报告的要求令他颇有微词。
“不同市场的标准认证已经够头疼了,以前还能上传商品图片自证良品,但几乎没有人能为店里每个SKU都配一份几百上千的检测报告。”
此外,面对流量与单量更具规模的Temu杀入POP领域,成本优化并不足以防止商家“改弦更张”,出单才是硬道理。不过以速卖通官方今年发布的蓝海类目来看,其中诸如服装、鞋服、箱包、3C等品类不但与蓝海无关,还是跨境人眼中“红得发紫”的类目。
速卖通还于日前上线了仅针对POP商家的新版站外推广,额外补贴最低60%。
一位跨境卖家认为,速卖通此举意在为POP生态作出分层,提高附加值与高端化的重任交由新入驻的成熟品牌,而规模不算大的POP商家则主要负责为平台“测品”。爆品的最终去向,则是前文提到的速卖通平台自营店(Stone Store)。
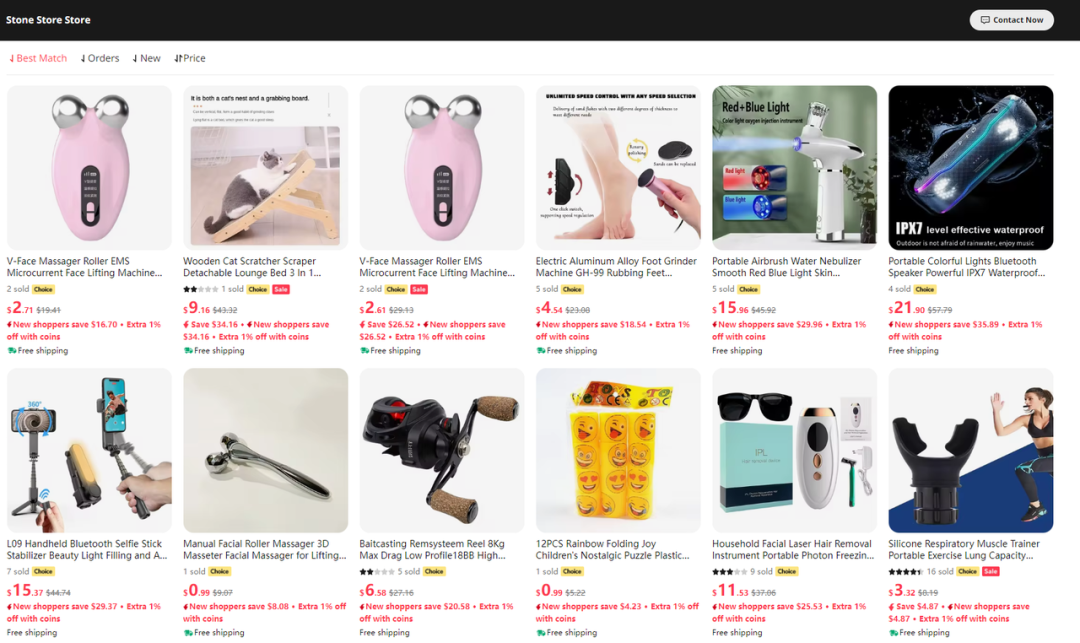
“POP测出来的爆品,就会在上面出现”,不只一位商家向我们反映过这个情况。其作为官方直营,享有商家投流获取的直通车权益。某半托商家称自己做的类目在搜索中的前20条链接均是石头店链接,在大促活动期间,自己基本没有可能与之竞争。
自营的强势表现,似乎与速卖通不断加码POP推新有所呼应。不论是将内卷程度较高的服装箱包类目列入蓝海,还是接连推出利好POP推新的“闪电推”与新版“站外推广”,其发力的重点相对交易效率本身,都更偏向于“测”。
托管模式需要提前备货,在瞬息万变的消费趋势下极有可能在库存尚未出清时成为长尾。运营上相对自由的POP,通过投流与动销反馈可以快速试错。
按理来说,作为跨境玩家中唯一拥有完整跨境物流体系的平台,速卖通不发力自营就是“天予不取”。但自营与POP的拉扯历来是平台需要把好的“平衡木”,与早先托管和POP的权重一般,我们不难自其中看到速卖通“运动式管理”的由来。
至于前阵子速卖通高调官宣合作具身智能独角兽宇树科技,则更多是对国内传达加速品牌化的心智。只是这条高附加值的道路并不轻松,其不仅需要扭转过去20年,海外市场对中国制造代工贴牌的消费心智,附加值本身更是依赖于进驻品牌的科技创新。
品牌化更像是平台面对贸易格局变化的前置布局,相比之下,能为AIDC带来稳定现金流的还是追求效率的自营与Choice业务。
从被全托商家跟款铺货,到被自营店跟款铺货,POP商家的生态位严格意义上来说好像没有发生本质改变。时代巨变之下,平台与跨境商家无不面临新的选择。
本文由人人都是产品经理作者【光子星球】,微信公众号:【光子星球】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自淘宝官网
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。