


过去一年里,短剧行业变局仍在进行时。“暴富”的神话吸引着多方玩家下场押注,市场的急速膨胀加剧了内容同质化、粗制滥造、抄袭泛滥等现象,短剧行业正在迎来更深层次的考验。
从重生爽剧到屌丝逆袭再到霸总强制爱,Gina已经数不清这是刷到的第几个“狗血”短剧了。
“好久没见冷少这样笑过了……”
“顾宴城,你……”(啪)
“三十年河东,三十年河西……”
“同样的剧情、熟悉的套路,我快要对‘爽剧’脱敏了。”Gina无奈道。
近两年,又土又爽的短剧在国内爆火,“造富神话”被频繁曝出,如《拜托了,别宠我》分账票房破3000万;《闪婚后,傅先生马甲藏不住了》24小时充值流水破2000万等。这些信息恰好也勾勒出了短剧的火爆程度。
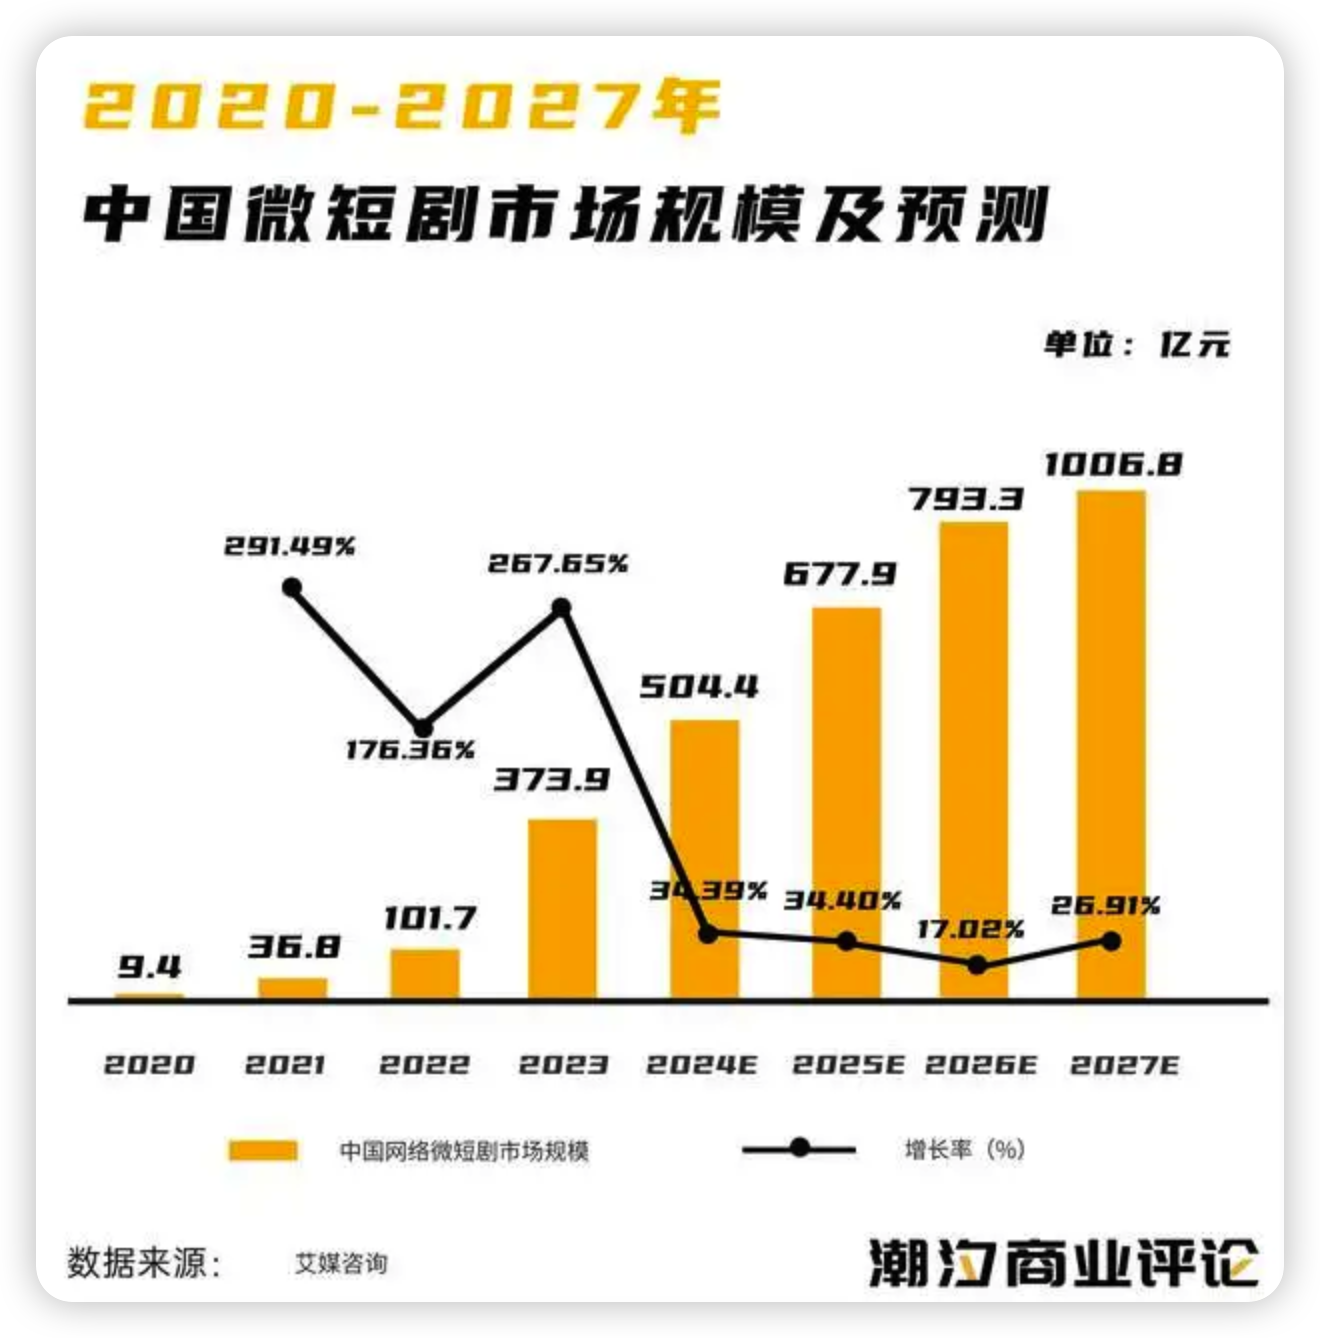
据iiMedia Research(艾媒咨询)数据显示,2023年中国网络微短剧市场规模为373.9亿元,同比增长267.65%,预计2027年市场规模有望达到1000亿元。
短周期、低投入、高收益,成了短剧行业的代名词,一时之间,短剧成了国内炙手可热的赛道。
但是,在过去一年里短剧行业变局仍在进行时,“暴富”神话吸引着多方玩家下场押注,市场的极速膨胀一方面加剧内容同质化、粗制滥造、抄袭泛滥等现象,另一方面,经历过首波狂飙突进的红利收割后,短剧也迎来监管层面的收紧。
这意味着,短剧行业正面临着更深层次的考验。
短剧从2018年开始逐渐走入大众的视野,一般短剧的集数在80-100集之间,每集都在五分钟之内,主要靠剧情密集的冲突和引人上头的爽点来吸引观众。
由于短剧节奏快、剧情精彩一时之间在国内“爆”了又“爆”,一部部作品接连“破圈”、席卷社交网络,堪称去年最热门的互联网细分赛道。艺恩数据-内容智库的数据显示,去年国内各大平台总计上线短剧约1400部,相比2022年增长逾50%。
但是就在短剧行业野蛮时,监管开始慢慢跟上。
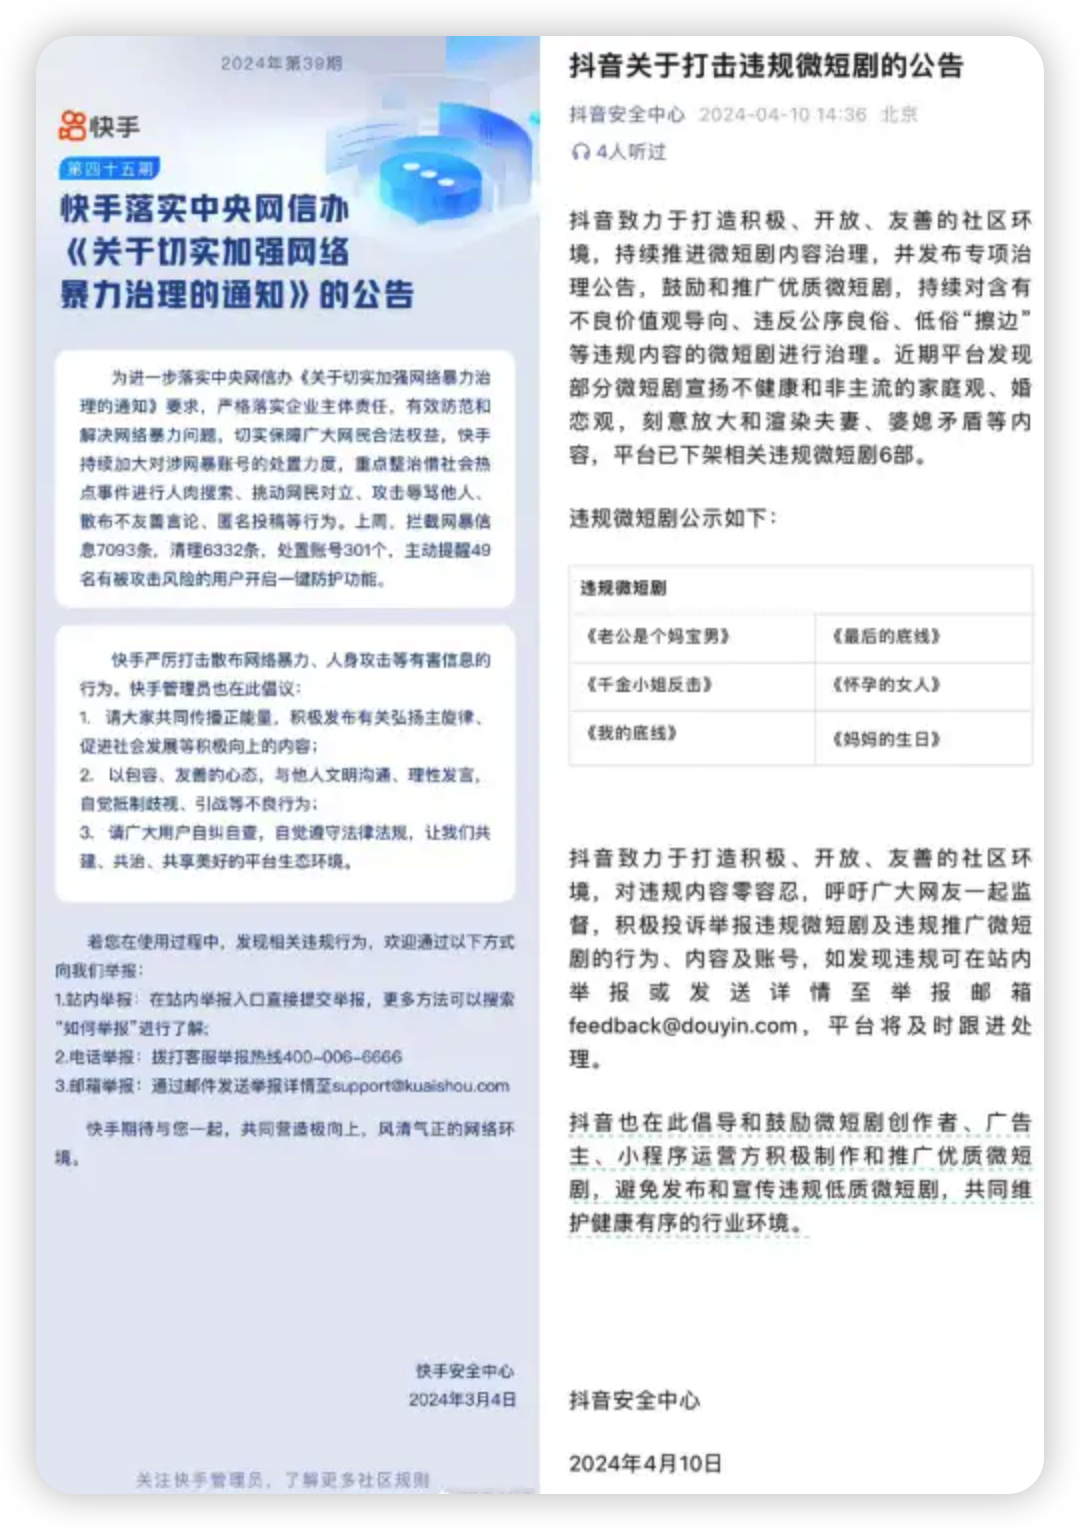
2022年4月,国家广电总局便针对网络微短剧如何加强管理进行部署。去年11月,国家广电总局宣布启动为期一个月的网络微短剧专项整治工作,加快制定《网络微短剧创作生产与内容审核细则》。抖音、快手等平台也相继发布公告,严厉打击违规微短剧,合计下架的违规微短剧高达上百部。
近日,国家广电总局下发《关于微短剧备案最新工作提示》,从2024年6月1日起,未经审核且备案的短剧不得上网传播。随着短剧监管从自审自播升级为分级分层分类审核,意味着短剧行业将面临一次“大洗牌”,那些没有资质和“营养”的短剧将无法上线。从内容创作角度来看,微短剧将逐渐进入高质量、分众化、精品化阶段。
除了监管趋严,短剧行业本身的问题也开始显现出来了,老生常谈的问题就是内容同质化,目前国内的短剧都集中在所谓的“内容微创新”上,当有一个新题材的爆款出来时,短时间内市场上就会出现大量同质化内容。
还有就是和盈利相关的两个方面,一是投流回报率降低,国内早期短剧投流ROI可以达到1.5以上甚至更高,但现在大家纷纷开始在刚上线就开始跑小额、超小额了,导致实际利润在不断下降。很多小平台短剧的ROI持续倒挂是它们没办法继续生存的主要原因。
二是制作成本显著上升,现在观众对短剧的质量要求越来越高,为了保证流量,出品方就要起用爆款演员,而有作品又有号召力的一线二线短剧演员价格也是水涨船高,使得短剧制作成本迅速攀升。据东吴证券数据,2022年短剧制作成本起步为10万-20万元,高配可达80万元;而去年,起步成本已升至30万元,高配则高达 150 万元。这两方面的原因让曾经的“暴利”行业一去不复返了。
行业内玩家越来越多,而利润却逐年走低。面对一个愈发内卷的国内短剧市场,“出海”似乎成为了部分行业从业者的一个新选择。
去年11月初,真人短剧与游戏模式相结合的《完蛋!我被美女包围了!》在Steam疯狂霸榜,同时也让带有浓厚中国基因的“霸总短剧”也在海外热度一飞冲天。
在海外市场,爽点密集、节奏快、反转多、的微短剧,再搭配上复仇、豪门、穿越、重生、逆袭的剧情,依然是收割流量的密码,且整个市场比想象中更加火爆。
数据显示,在今年春节档期间,北美的谷歌和苹果商店中,点众科技的DramaBox和枫叶互动的ReelShort当日营收交替登顶内地出海短剧企业第一;嘉书冰甜的TopShort在日本的iOS娱乐类目畅销榜上超过Netflix。
据国海证券有关短剧出海的研报,出海短剧未来市场空间约360亿美元。
TikTok发布的《TikTok短剧出海营销策略》报告显示,美国是短剧出海的首选地区,英、加、澳英语地区为第二选择,东南亚地区虽然付费意愿不及欧美等地,但是国内微短剧出海投放最集中的地区。
由于地域文化的差异性,欧美地区的用户付费意愿较高,但对于本土化的内容班底和制作要求更高,因此成本相应也更高一些。
而东南亚地区则不同,由于地理位置相对较近,文化壁垒也相对较低,并且制作成本较低,这在一定程度上吸引了不少国内大平台开启了一系列战略合作与投资收购活动,例如爱奇艺海外版、腾讯WeTV陆续和东南亚国家媒体平台达成战略性合作,腾讯更是收购了马来西亚知名流媒体平台Iflix并将其2500万订阅用户收入囊中。
另外地区不同,观众的观影习惯也不同,比如欧美地区的观众就比较喜欢“狼人、爱情、吸血鬼”这类的剧情,ReelShort第一部爆款剧《命中注定的禁忌之恋》即狼人题材。
而东南亚地区的观众则更喜欢霸总、武侠、宫廷类题材,跟国内十分相似,Flex TV在东南亚的热门短剧有《新豪门恩怨》《至尊军神》等。
近日,中国土味短剧的风,又从欧美吹到了日本。数据显示截至3月5日,嘉书科技的TopShort位列日本娱乐应用畅销榜第13名,超过Netfilix(14名),在该地区的内购净收入就达126.5万美元。
据了解,日本观众更偏爱职场、豪门闪婚、中二的题材类型,其中在职场逆袭、整顿职场的内容更加深得日本观众喜爱。目前比较火爆的短剧有《大小姐正在实习中》、《大小姐的权力骚扰消除》等。
韩国市场近期也有动作,如布局韩国短剧的厂商九州文化,就有多个翻拍作品正在筹备中《保洁员竟是女总裁》、《苏叶的复仇》、《爱在荆棘路》等等,更是邀请了韩星加入助阵。
虽然地区不同、用户喜好也有差异,但无一例外,带有浓厚中国基因的短剧确实是在海外掀起了一场场爽剧观影热潮。
“狗血”的剧情,一分钟多钟的时长,一个又一个的高能反转,吸引了不同地区观众的眼睛,得益于这种共通的情感密码,短剧通吃国内国外市场。
短剧作为突然出现的市场风口,国内多家影视公司都已对其进行了布局。
例如,中文在线自行运营小程序涵盖全产业链,IP、制作人均来自内部,海外主体CMS运营的Reel Short短剧APP也实现快速增长;掌阅科技从去年5月开始组建微短剧团队,陆续上线了短剧小程序“薏米短剧”“孤影短剧”以及短剧APP“速看短剧”;引力传媒创作出品的短剧也在快手终端取得了累计超过1.50亿的播放量,10余部快手短剧总曝光量超过23亿。另外,腾讯旗下的阅文集团还对外发布了“剧本征集令”,并承诺作者1.5万-5万元保底稿酬,外加最高2%的流水分账;抖音旗下番茄小说孵化的短剧APP红果短剧也更名为番茄短剧,其他影视公司也相继在微短剧行业落子。
多家公司下场,分布在行业的上下游,那么谁才是短剧产业链中的真正赢家呢?
据了解,短剧产业链主要分为生产和分发两个环节,参与者包括网文、游戏公司、MCN机构、影视公司以及长短视频平台。
其中,在短剧的生产环节,主要是由网文、动漫、游戏等公司提供短剧的IP或版权,并与MCN、影视公司或创作达人合作进行拍摄和出品。
而在分发环节上,短剧版权商可以直接ToC面向消费者销售短剧,获取观众的单集付费和会员充值收入,也可以ToB面向企业和分销商分成合作,分销商负责在包括长短视频、内容社区、小程序等的互联网平台上线短剧及为其投放流量。
在收入分配上更可以看清资金流向了哪里,根据巨量引擎测算,上游编剧收入包括1万-5万元的保底收入以及1%-2%的收入分成;拍摄方收入包括4万-10万元的保底收入与3%-5%的收入分成;版权方需要承担短剧购买成本、IP方和制作方的收入分成,以及直接ToC渠道的流量投放成本,其收入包括10%-15%的流水分成以及用户直接的单集购买,在理想条件下,版权方最终的ROI可达1.25-1.30;分销商主要需要承担投流成本,以及支付10%-15%的流水分成给版权方,其收入为剩余的微短剧流水,这意味着分销商投流的ROI至少要达到1.15才可获得利润。
乍看起来,当市场处于良性运转时期,微短剧产业链上的各方都可以获取一定的收入,但需要注意的是,短剧缺少知名导演和演员的特性决定了其需要依靠持续性买量来引流用户。据太平洋证券研报,投流成本一般占短剧总成本的90%,由此看来,以抖音、快手、微信为代表的流量平台才是微短剧市场爆火的最大受益者。
从财报数据上也能略见一二,数据显示,2023年第三季度,快手线上营销服务收入为146.90亿元,同比增长26.75%。具体来看,传媒资讯行业中付费短剧增长最好,其在快手的投放消耗逐月提升,2023年第三季度,付费短剧消耗同比增长超过了300%,环比增长近50%。
另外,受小程序、视频号、公众号以及企业微信落地页广告收入的推动,腾讯控股网络广告业务也明显增长,其收入为257.21亿元,同比增长19.95%,其中小程序交易额更是超过了1.50万亿元。
去年8月15日,微信发布新规,针对微短剧类目开发者在平台上通过虚拟支付产生的交易,将收取20%的服务费,较之前的10%有所增加。值得一提的是,其中的5%将以返利形式返还给企业,作为广告金。
与此同时,抖音也在近期开始测试视频内容的付费服务。与以往的流量分账和带货抽佣模式不同,新规实施后,创作者在抖音创作者中心上传付费视频后,平台将根据订阅收入收取30%的技术服务费。
事实上,当下的短剧行业,谁能掌握流量,谁就是最大的赢家。
不可否认,短剧行业正在经历一场野蛮生长后的阵痛变革期,变化每天都在发生,赚快钱的时代已然过去。就像不断变化的大众偏好和消费习惯,那些热衷于“快餐式”视频的消费者或许在未来的某一天又会重新燃起对长视频的热情。
“刷来刷去,还是看甄嬛传下饭更爽,看几遍都不会腻。”Gina决定在刷一遍。
编辑:Camille
来源公众号:潮汐商业评论(ID:daily-case),专注大消费、TMT及金融领域,分享有趣的商业评论和商业洞察。
本文由人人都是产品经理合作媒体 @潮汐商业评论 授权发布。未经许可,禁止转载。
题图来自 Unsplash ,基于CC0协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。