


在企业运营中,关联方交易因其涉及复杂的财务、税务和发票处理而备受关注。这类交易不仅需要确保合规性,还要避免潜在的税务风险和利润转移问题。本文将详细解析关联方交易的票财税处理方案,从财务确认、税务申报到发票管理,结合实际案例,为企业提供清晰的操作指南和合规建议。
在企业的日常运营中,关联方交易是一个不可忽视的重要环节。它不仅涉及复杂的财务处理,还牵涉到税务合规和发票管理等多个方面。本文将为您详细解析关联方交易的票财税处理方案,帮助您在实际操作中游刃有余。
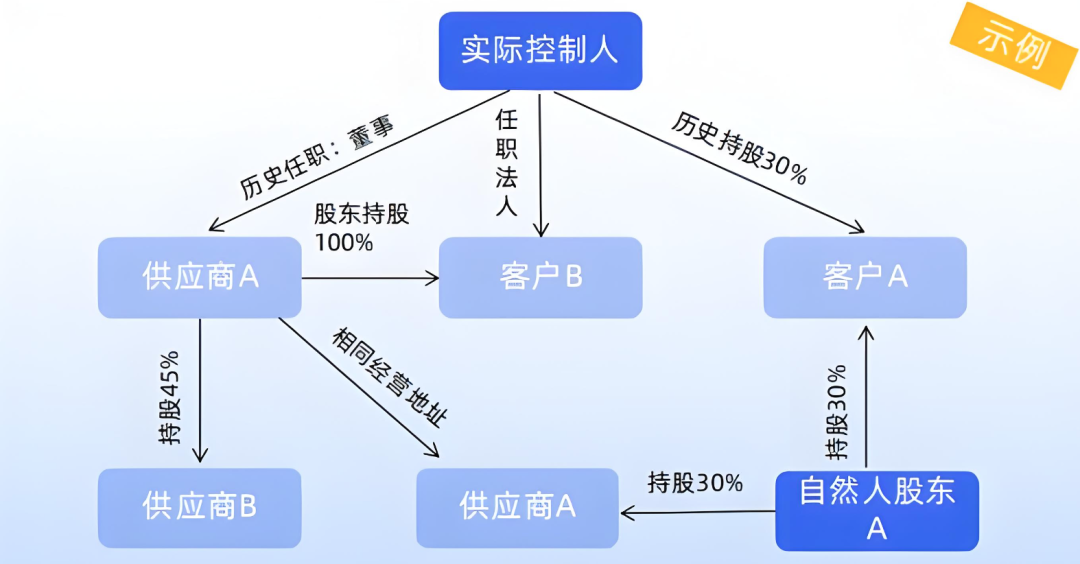
关联方交易是指企业与其关联方之间发生的资源、服务或义务的转移。
关联方包括母公司、子公司、兄弟公司、合营企业、联营企业以及主要股东、高管及其家庭成员等。
这类交易通常涉及商品买卖、服务提供、资金借贷、资产转让等。
关联方交易的特殊性在于,交易双方存在控制或重大影响关系,可能导致交易条件与非关联方交易有所不同。
因此,关联方交易的财务、税务和发票处理需要特别关注,以确保合规性和透明度。
在财务处理上,关联方交易的核心在于公允价值的确定。企业需要确保交易价格与市场公允价值一致,避免利润转移或税务风险。
具体步骤如下:
交易确认:根据合同或协议确认交易内容和金额。
公允价值评估:通过市场比较、成本加成法或收益法确定公允价值。
账务处理:按照公允价值进行账务处理,确保财务报表的准确性和透明度。
财务处理方案如下:
1. 交易确认与记录
合同签订:关联方交易需签订正式合同,明确交易内容、金额、定价依据及结算方式。
交易录入:在票财税系统中录入交易信息,系统自动生成会计凭证。
公允价值评估:
采用市场比较法、成本加成法或收益法确定交易价格。
对于特殊交易(如无形资产转让),可聘请第三方机构进行评估。
2. 账务处理
会计分录:
商品销售:借:应收账款(关联方),贷:主营业务收入。
服务提供:借:应收账款(关联方),贷:其他业务收入。
资金借贷:借:其他应收款(关联方),贷:银行存款。
关联方对账:定期与关联方对账,确保双方账务一致。
3. 财务报表披露
在财务报表附注中详细披露关联方交易的性质、金额及定价政策。
确保披露信息与账务记录一致,符合会计准则要求。
税务处理是关联方交易中的重中之重。税务机关对关联方交易的审查尤为严格,主要关注是否存在避税行为。
税务处理的关键点包括:
转让定价:确保交易价格符合独立交易原则,避免被税务机关调整。
文档准备:准备转让定价文档,包括可比性分析、定价政策等,以备税务机关审查。
税务申报:在税务申报中如实披露关联方交易信息,确保合规。
税务处理方案如下:
1. 转让定价管理
定价政策制定:根据行业特点和市场情况,制定合理的转让定价政策。
文档准备:
准备转让定价同期资料,包括可比性分析、定价方法选择及支持文件。
对于跨境关联交易,需准备国别报告和主体文档。
税务备案:在规定时间内向税务机关提交转让定价文档。
2. 税务申报
增值税申报:关联方交易涉及的增值税需按规定申报,确保进项税额和销项税额匹配。
企业所得税申报:在年度企业所得税申报中披露关联方交易信息,确保利润水平符合独立交易原则。
3. 税务风险防控
定期自查:定期检查关联方交易的税务合规性,及时发现并纠正问题。
税务咨询:对于复杂交易,可咨询专业税务机构,确保处理方案合规。(三)发票处理
发票处理在关联方交易中同样重要。发票不仅是财务处理的依据,也是税务合规的关键凭证。
发票处理的要点包括:
发票开具:按照交易内容和金额准确开具发票,确保发票信息与合同一致。
发票审核:对关联方开具的发票进行严格审核,确保其真实性和合规性。
发票存档:妥善保存发票及相关凭证,以备后续审计和税务检查。
发票处理方案如下:
1. 发票开具
开票依据:根据合同或协议内容开具发票,确保发票信息与交易一致。
发票类型:根据交易性质选择增值税专用发票或普通发票。
开票时间:在交易确认后及时开具发票,避免延迟。
2. 发票审核
信息核对:核对发票金额、税率、商品名称等信息是否与合同一致。
关联方确认:与关联方确认发票信息,确保双方记录一致。
3. 发票存档
电子化管理:将发票信息录入票财税系统,实现电子化存档。
纸质存档:妥善保存纸质发票及相关凭证,保存期限不少于5年。
在票财税系统中,关联方交易的票财税处理通常通过以下逻辑实现:
1. 主数据管理
在票财税系统中维护关联方主数据,包括关联方名称、税号、银行账户等信息。
设置关联方交易类型及定价规则。
2. 交易处理
在系统中录入关联方交易,系统自动生成会计凭证和税务申报表。
系统支持自动对账功能,确保关联方账务一致。
3. 发票管理
系统支持自动开具发票,并与交易信息自动匹配。
系统支持发票审核功能,确保发票信息准确无误。
4. 报表生成
系统自动生成关联方交易明细表、转让定价报告及税务申报表。
支持自定义报表,满足企业内部管理和外部审计需求。
关联方交易与常规业务的主要区别在于:
交易定价:关联方交易需要特别关注公允价值的确定,而常规业务通常按市场价进行。
税务审查:关联方交易更容易受到税务机关的审查,需准备充分的转让定价文档。
信息披露:关联方交易需要在财务报表和税务申报中详细披露,而常规业务则无需特别披露。
公司A是一家制造业企业,其母公司为公司B。公司A向公司B销售一批原材料,交易金额为500万元。该批原材料在市场上的公允价值为450万元。公司A和公司B均为增值税一般纳税人,适用税率为13%。
交易要点:
交易内容:公司A向公司B销售原材料。
交易金额:500万元(合同价)。
公允价值:450万元(市场价)。
税务处理:增值税税率13%,企业所得税税率25%。
1. 交易确认与记录
合同签订:公司A与公司B签订销售合同,明确交易金额为500万元。
交易录入:在ERP系统中录入交易信息,系统自动生成会计凭证。
2. 公允价值评估
评估方法:采用市场比较法,确定该批原材料的公允价值为450万元。
账务处理:
按合同价确认收入:借:应收账款(公司B)500万元,贷:主营业务收入442.48万元(500/1.13),应交税费—应交增值税(销项税额)57.52万元。
按公允价值调整:借:主营业务收入50万元,贷:其他应付款(公司B)50万元。
3. 关联方对账
定期与公司B对账,确保双方账务一致。
1. 转让定价管理
定价政策:根据市场比较法,确定交易价格应调整为450万元。
文档准备:准备转让定价同期资料,包括可比性分析、定价方法选择及支持文件。
税务备案:在规定时间内向税务机关提交转让定价文档。
2. 增值税申报
销项税额:按合同价500万元计算销项税额57.52万元。
进项税额:公司B可凭增值税专用发票抵扣进项税额57.52万元。
3. 企业所得税申报
收入确认:按公允价值450万元确认收入,确保利润水平符合独立交易原则。
税务调整:在年度企业所得税申报中,将交易价格调整为450万元,并披露关联方交易信息。
1. 发票开具
开票依据:根据合同内容开具增值税专用发票,金额为500万元,税额为57.52万元。
发票信息:确保发票信息与合同一致,包括商品名称、数量、金额等。
2. 发票审核
信息核对:核对发票金额、税率、商品名称等信息是否与合同一致。
关联方确认:与公司B确认发票信息,确保双方记录一致。
3. 发票存档
电子化管理:将发票信息录入ERP系统,实现电子化存档。
纸质存档:妥善保存纸质发票及相关凭证,保存期限不少于5年。
政策合规:及时关注会计准则和税法的变化,调整处理方案。确保关联方交易符合相关法律法规,避免法律风险。
内部培训:定期对财务、税务人员进行培训,提高关联方交易处理能力。
定期审计:定期进行内部审计和第三方审计,确保关联方交易的合规性和合理性。
风险预警:建立风险预警机制,及时发现并处理潜在问题。
关联方交易的票财税处理是一个复杂而重要的环节,需要企业高度重视。通过合理的财务、税务和发票处理,结合先进的软件系统,企业可以有效管理关联方交易,确保合规性和透明度。希望本文能为您提供有价值的参考,助您在关联方交易的处理中游刃有余。
本文由人人都是产品经理作者【敏尔说财税】,微信公众号:【B端起飞啦】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。