








最近有消息报道,淘特平台上的商家和商品都即将迁回淘宝,对此,淘天方面回应称,淘特继续发展,同时增加手淘的全量供给来服务淘特原有市场用户。虽然如此看来,淘特并没有“退出历史舞台”,但特价版APP的阶段性使命,已经宣告完成了。
兜兜转转,淘特最终还是重新回到了淘宝。
据《晚点 LatePost》报道,淘特平台上的商家和商品都即将迁回淘宝,未来,淘特商家的主要经营阵地将转移到淘宝,商品保留曾经的销量、评价等各类数据标签。
对此,淘天方面回应称,淘特继续发展,同时增加手淘的全量供给来服务淘特原有市场用户。
虽然正面否认了淘特没有“退出历史舞台”,但是对于这个曾经倾注了无限资源以争夺下沉市场的产品来说,自身的阶段性使命已经是宣告完成。
无独有偶,另一家电商巨头京东的“特价版”产品京喜,去年以来似乎也已淡出了对于电商下沉市场的争夺,转头把更的资源和精力投入在了社区团购业务上。
无论是淘特还是京喜,其诞生的背景都和拼多多紧密相连,但彼时的阿里和京东还都优势明显,推出特价版APP,更多也是防守性的市场策略。
但短短几年,攻守之势已易,从推出百亿补贴,到支持仅退款,如今的京东和淘宝都在争相和拼多多对齐颗粒度。
随着两大电商平台的亲自上阵,昔日的特价版APP,自然已经失去了继续存在的价值。
淘特的前身是2018年推出的淘宝特价版,2020年从淘宝体系脱离独立上线运营,并于2021年宣布战略升级,并正式更名为“淘特”,定位于打造最大性价比的综合电商平台。
从战略定位以及重点投入类目来看,淘特诞生的使命就是为了狙击当时已经初露峥嵘的拼多多,虽然淘特早期的用户获取渠道大多来自于淘宝分流,但仍希望能够在淘宝之外打造出新的消费增量。
担任过淘特事业部总经理的汪海曾表示,淘特主攻的是工业消费品和农产品,且淘特内的商品和商家,在淘宝里不会出现。
根据阿里2021年的财报数据显示,淘特当时的年活跃用户已经达到了1.5亿。
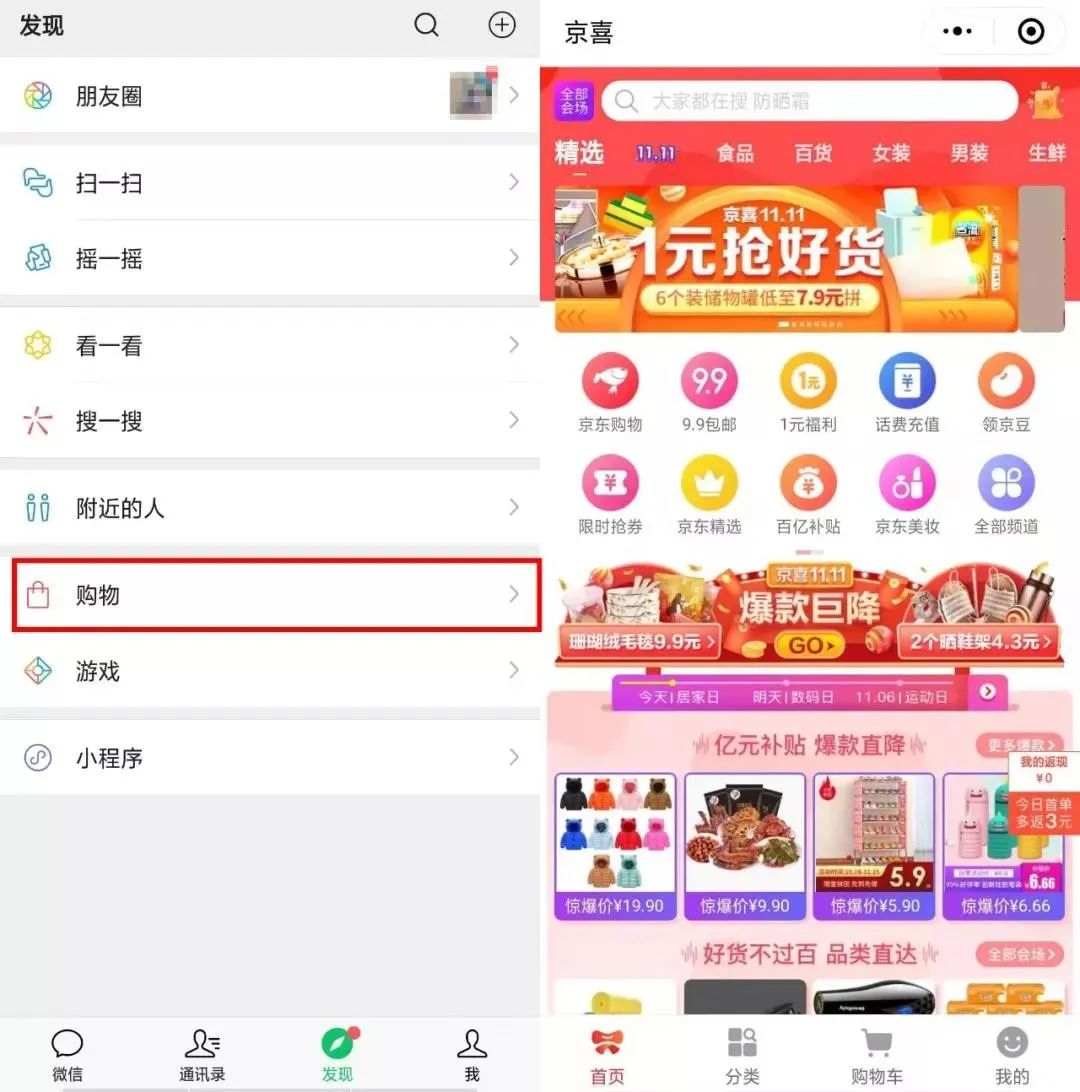
淘特初期所取得的成绩,也让京东找到了竞争下沉市场的方向。2019年双11前夕,京东宣布将京东拼购更名为“京喜”,同时上线推出独立的的京喜APP跟小程序,并给予了其最为重要的外部流量资源——微信的一级入口。
从产品模型来看,京喜也几乎是在整体复刻拼多多,比如京喜的9.9包邮、清仓特卖、砍至1元、话费充值频道,在拼多多首页也有相似的频道和栏目。
而且由于京喜也接入了微信流量,也使得京喜可以在最大限度吸收了拼多多的社交裂变玩法。
在差异化层面,淘特和京喜也有自己的独特卖点,基于淘宝和京东多年以来的行业积淀,他们能够直接对接大量生产工厂,以获得更多的价格优势。
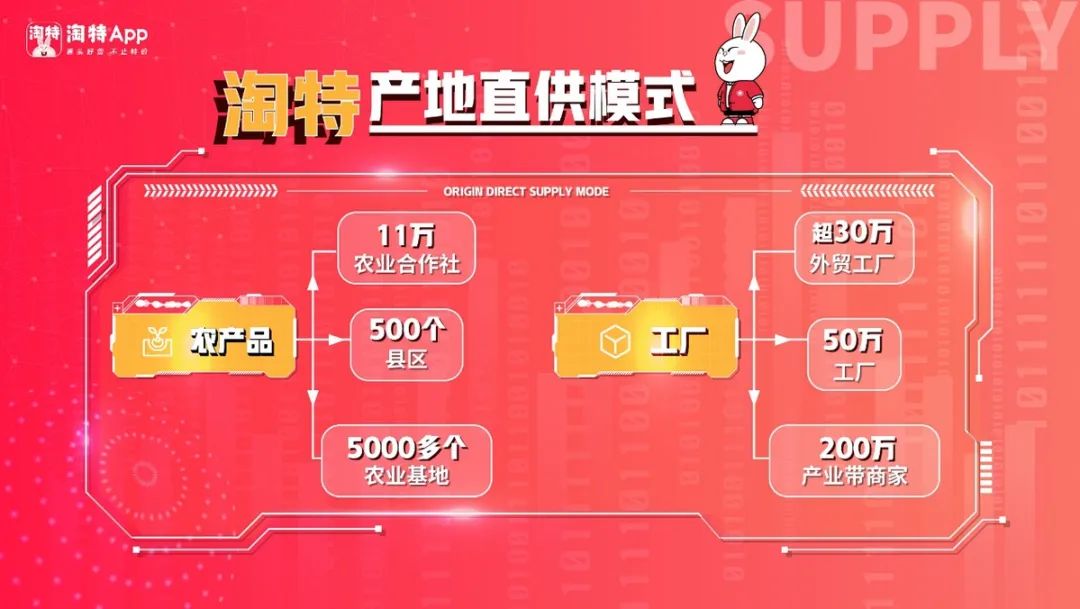
比如淘特就大量采用C2M模式(指工厂直接对接消费者需求),号称有200万产业带商家、50万工厂、超30万外贸工厂入驻;京喜则也推出了工厂直供频道,并合作了超过100个的产业带。
在淘特和京喜之外,彼时的电商市场还杀出了诸多和拼多多玩法类似的“特价版”产品。比如苏宁旗下的“苏宁拼购”,京东于2020年推出的“京东极速版”,腾讯的“小鹅拼拼”,以及阿里的“聚划算”等平台,都试图通过各种方式在下沉市场与拼多多争夺用户。
从出身上来看,这些志在争夺下沉市场的“特价版”电商APP,无一不是背靠着互联网巨头,在资源和资金方面优势明显,同时又有品牌效应加持,因此在早期都展现出了强劲的发展势头。
以淘特为例,在独立运营之后,仅用9个月时间实现用户过亿,21个月用户突破2.8亿。根据Quest Mobile的数据显示,截至2021年6月,淘特用户中已有78%与拼多多相重合,初步完成了从拼多多手中抢夺下沉市场用户的战略目标。
京喜由于背靠微信和京东两大流量入口,初期的势头也同样凶猛,京喜正式切入微信购物入口的第一天,来自三到六线下沉市场的新用户就占当日京喜新用户的74%,京喜新用户占当日京东全站新用户的比例达到42%。
但从后续来看,淘特和京喜又和其他高开低走的互联网产品一样,并未能够撼动拼多多在下沉市场的地位。
而随着如今电商市场又普遍将低价作为平台的战略极定位,昔日的这些“特价版”APP已经不再具备独特性,因此也就失去了独立存在的意义和价值。
而更为尴尬的现实是,即便互联网巨头们在下沉市场对拼多多展开了强有力的阻击,而且几乎是不计成本的投入,但依然没能够阻止拼多多在最近两年快速崛起,反而拖累了自身的财务状况。
根据阿里巴巴2022年第三季度的财报显示,在营收同比增长10%的情况下,阿里单季度的经营利润却同比下降34%,其中一大原因就是受到了营销费用增多的拖累。
该报告期内,淘特、淘宝、Lazada等业务的营销费用占比由上一年同期的11%增至15%,达到367.06亿元。
加之近两年互联网行业的景气度降低,因此对于巨头们来说,自然也就没理由再持续对“特价版”产品进行投入。
在淘特回归淘宝之前,京东京喜也已经把重点发展方向转移到了社区团购上,而苏宁、腾讯等巨头的电商“特价版”产品,也早已经在市场中失去了声量。
众多电商“特价版”的混战,为何都没能彻底击垮拼多多,除了拼多多自身确实有过硬的用户基础之外,阿里和京东的战略摇摆,也是两大巨头错失窗口期的重要原因。
虽然淘特和京喜在上线之初都大打低价补贴的旗号,平台商品在价格上对比拼多多确实也有优势,但回归到淘宝天猫以及京东主站,彼时还在坚定押注消费升级。
换言之,在两大电商集团的内部而言,低价仅仅只是短期政策,而非长期战略,而反映到用户侧,可能就会存在薅完羊毛就走的情况,因为后续并没与低价相匹配的运营策略跟进,本质上只是在做一次时间更长的促销活动罢了。
这种情况直到京东和阿里的电商一把手相继换帅才发生改变,刘强东在内部强调“低价是唯一基础性武器”,马云也在开会时表示“接下来是淘宝的机会,而不是天猫的机会”。
这种战略方向的转变,也使得阿里和京东开始以主力阵容对阵拼多多,曾经的“二队”淘特和京喜也就此算是完成了自身的历史使命。
但回归到如今的电商江湖中,即便阿里和京东已经彻底转变战斗思路,但想要压制拼多多,难度依然不小。
2023年第三季度,拼多多交出了一份堪称炸裂的财报,凭借着出色的财务数据,在市值上一度超越阿里,成为美股中概股之王。
最疯狂的时候,在市值上,一个拼多多甚至可以抵得上六个京东。
市值的此消彼长,也反映了如今电商版图中,“猫拼狗”的势力范围正在被重新划分,阿里和京东正在从防守者变成追赶者。
去年12月,淘宝和京东相继上线“仅退款”政策,再一次在用户体验和拼多多进行对标。
但是正和过去推出“特价版”APP和“百亿补贴”一样,淘宝和京东仍然是跟在拼多多后面亦步亦趋,这种缺乏创新的修修补补,能否让阿里京东重返昔日荣光,可能还需要更长时间的沉淀。
作者:无情,编辑:坚果
来源公众号:螺旋实验室(ID:spiral_lab),公众情绪瞭望者。
本文由人人都是产品经理合作媒体@螺旋实验室 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。