










中国AI短剧出海新锐StoReel斩获3400万美元融资,正在用AI重构短剧产业逻辑。这家公司打破传统制作模式,构建起「AI内容+创作者平台+互动角色」的三位一体架构,以LGBTQ、科幻等差异化题材切入全球市场。本文深度解析AI如何将短剧从重资产制作转向轻量化生产,以及这场变革背后的平台化竞争新格局。
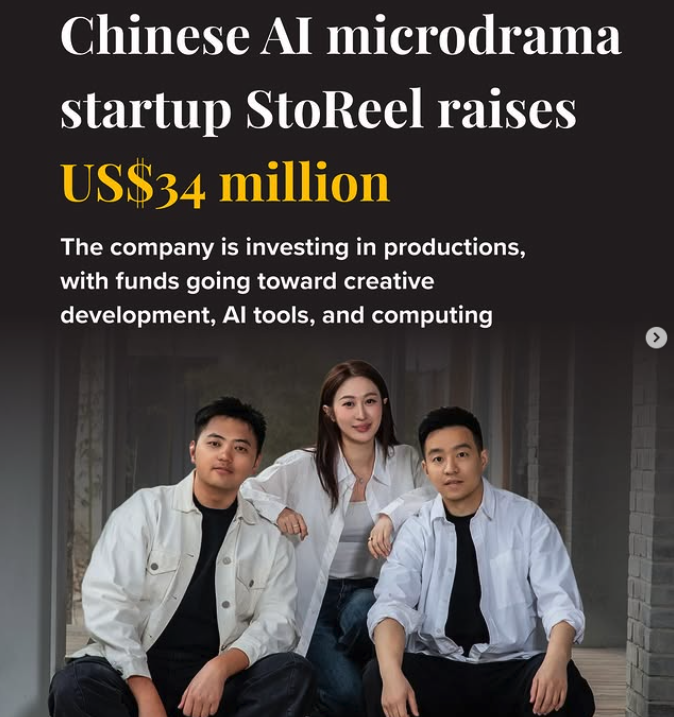
今天分享一家刚拿到3400 万美元融资的中国 AI 短剧出海的公司StoReel,顺便聊一聊 AI 短剧行业。
从 StoReel 的产品思路看,它不是单纯想做一个 AI 短视频生产工具,而是在做AI 短剧内容、创作者平台和互动角色的组合。
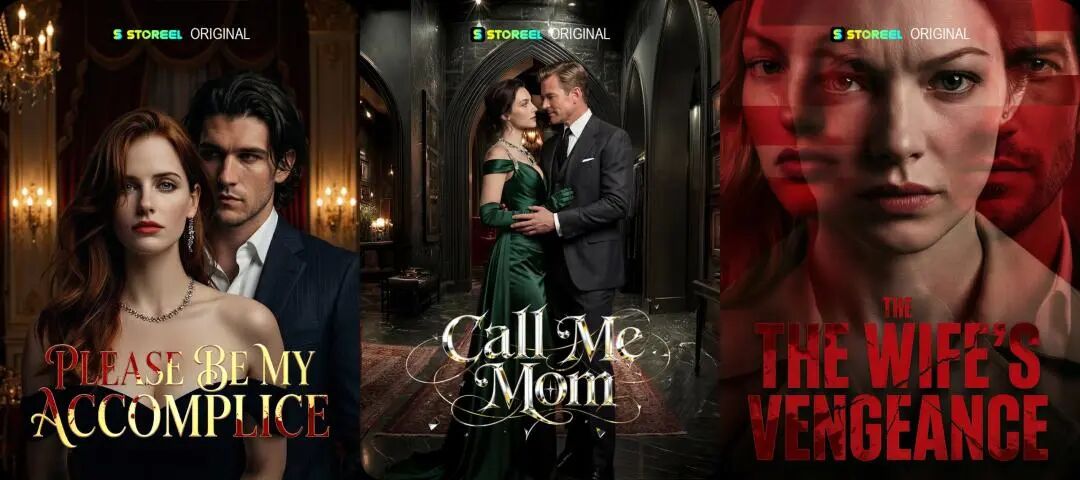
它现在已经有几十部剧,方向上也刻意避开最拥挤的套路,去做LGBTQ、科幻、奇幻这些更容易形成差异化的题材。
先看行业底盘。
中国网络视听节目服务协会披露,到2025 年 6 月,国内微短剧用户规模已经达到6.96 亿。
36Kr 的报道提到,2025 年中国短剧市场规模预计为 634.3 亿元。
这两个数字放在一起看,意思很清楚:短剧不是一个边缘娱乐品类,也不是一个已经到顶的小市场,它已经是有足够用户规模和产值支撑的大生意。
海外的增速也不慢。
根据 Omdia 的口径是,2025 年全球 microdrama 收入达到 110 亿美元,到2026 年底预计增长到 140 亿美元,其中30 亿美元会来自中国之外市场,美国是最大的海外市场。
同时,Omdia 认为到 2026 年,美国会占到中国之外微短剧收入的一半。
也就是说,这门生意已经不只是中国内容工厂外溢,而是开始变成全球移动娱乐市场里一个单独成立的品类。
这也解释了为什么 StoReel 这种公司会拿到钱。投资人不是只在赌 AI 视频技术,而是在赌:AI 会不会把这门市场足够大的生意再往前推一步。
StoReel 最容易被注意到的是成本。
有数据披露,它现在一部约1 小时的 AI 微短剧,成本大概在2 万到 4 万美元;而传统微短剧的制作成本大约在15 万到 20 万美元。
这当然很重要,但如果只把它理解成 AI 让制作成本更低,就有点窄了。
更值得注意的是它的产品形态。
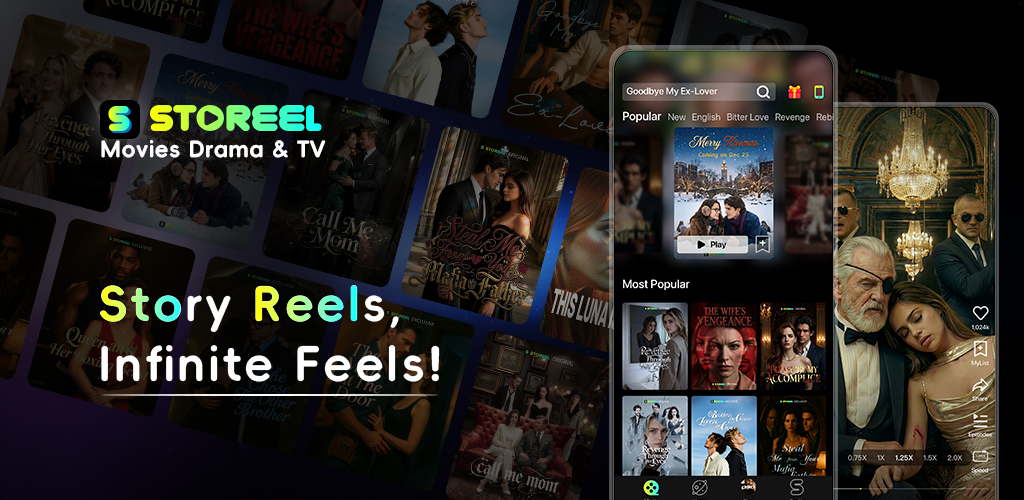
StoReel 不是单纯自己做内容然后卖给用户,它一边自己出品,一边引入外部创作者,还给创作者提供分成或保底;同时,它又把互动角色加进去,让观众不只是看剧,还能和角色互动。
按公开报道,它甚至在考虑让创作者保留 IP,由平台来负责变现和分发。
这个结构已经不太像传统短剧公司,更像“内容平台 + 工具平台 + 角色运营”的混合体。
这意味着:AI 短剧未来未必只是更低成本的影视制作,而可能走向另一种模式:
平台给出工具、资产和分发能力,创作者负责不断生产内容,观众不只是看,还会参与角色关系和剧情消费。
第一,是角色一致性和镜头连贯性。
Seedance 2.0、可灵 3.0这一批视频模型,开始更稳定地解决角色漂移、物理失真、动作不连续这些长期问题。
对于短剧来说,这比单条视频更精美更重要,因为短剧首先是连续叙事,不是几个炫技镜头的拼贴。
第二,是镜头长度和可控性。
过去很多模型做出来的东西更像会动的 PPT,但近几个月,一些复杂动作和 15 秒左右的分镜生成已经明显好很多。
国内模型这轮竞争的重点,不只是清晰度,而是听不听得懂指令,包括推镜头、角色延续、音画同步这些更接近影视制作的话语。
第三,是成片可用率。
现在的问题已经不只是能不能生成出来,而是生成十次,有几次能用。
大厂之间正在围绕性价比、稳定性、服务效率竞争,行业也还没有形成单一的工具垄断。
这个阶段听上去有点乱,但从供给端看反而是好事:工具层还在快速进化,创作者还有选择空间。
对 AI 短剧最容易出现两种误解:一种是觉得它已经便宜到几乎没门槛,另一种是觉得它只是噱头,根本不可能形成稳定生产。
现实大概在中间。
一方面,StoReel 的案例已经说明,AI 确实在把内容制作成本往下压。
另一方面,AI 生成看似便宜,但真正做成一部能看的短剧,仍然要花不少时间去调镜头、保角色、修动作、补后期。
行业现在节省最大的部分,更多还是演员、场地、服化道、群演和线下拍摄这类重成本,而不是把所有人都替掉。
所以更准确的说法是:AI 正在把短剧从重制作,慢慢推向更轻制作。
这对行业的影响很大,因为只要成本结构变了,题材选择、试错次数、上线速度和内容密度,都会跟着变。
从过去半年的作品看,AI 短剧最先跑出来的,并不是都市情感和现实主义,而是玄幻、科幻、奇幻、二次元、漫剧这些更适合 AI 发挥的类型。
StoReel 去做 LGBTQ、奇幻、科幻,也是同样的思路。
因为这些题材本来就不靠生活流表演取胜,更依赖世界观、节奏、设定和视觉奇观,AI 更容易把它们先做成。
这里有个数据:2025 年 AI 生成的漫画式微短剧市场规模达到 168 亿元人民币,而且从2026 年初开始每月上线作品超过 1 万部。
这个数字不一定代表所有 AI 短剧都赚到钱了,但至少说明一个事实:AI 先切进去的,不是最难的真人戏,而是更像高密度内容工厂的那部分。
这也意味着,未来真人短剧和 AI 短剧很可能不是简单替代关系,而会先出现题材分工。
现实感强、演员表演驱动的内容,真人仍然有优势;设定强、节奏快、量产要求高的内容,AI 更容易先跑出规模。
这也是我觉得 StoReel 最值得分享的地方。
过去大家聊短剧,常常还是影视公司的视角:谁有更强的编剧、导演、演员、投流和变现能力。
但 AI 短剧往前走以后,竞争点会慢慢挪动。
你会发现,越来越多关键问题开始变成平台问题,而不是单一内容问题。
比如:谁能把创作者拉进来,谁能沉淀角色资产,谁能让内容快速迭代,谁能把互动做进去,谁能更有效地做分发和留存。
StoReel 现在就在试这件事。它一边自己做内容,一边接创作者,一边做角色互动,一边拿用户增长融资。
这个组合说明,它想做的不只是“拍剧公司”,而是一个能不断长出内容供给的系统。
如果这条路能跑通,短剧以后可能越来越像游戏平台或内容社区,而不是单纯的影视发行。
这一点从 StoReel 的融资结构就能看出来。3400 万美元里,有 2500 万美元是用户增长融资。
这说明今天 AI 短剧的核心矛盾,不只是技术成不成熟,更是内容做出来以后,怎么拿用户、怎么留用户、怎么证明这是一门挣钱的生意。
所以我觉得,接下来行业会越来越像两层竞争:
上层是内容和题材竞争,看谁更懂用户情绪、谁更会做角色、谁更会写能追下去的剧情。
下层是经营竞争,看谁更会买量、谁更会留存、谁更懂分发、谁更能把付费和广告结合起来。
AI 帮大家把制作门槛往下压了一点,但它并没有取消“这是一门流量和运营生意”这件事。
一层是工具。谁能把角色一致性、分镜控制、多语言配音、批量剪辑、角色管理这些能力做得更稳定,谁就能吃到生产侧的钱。
一层是题材和 IP。谁能把玄幻、悬疑、女性向幻想、科幻、漫剧这些类型做得更标准、更本地化、更能复制,谁就更容易吃到规模。
还有一层是海外。正如开头说的,美国已经是中国之外最大的短剧市场。谁能把中国短剧的供给能力、AI 工具能力和当地的审美、题材、角色形象接起来,谁就可能吃到下一段红利。
以上,祝你今天开心。
作者:张艾拉 公众号:Fun AI Everyday
本文由 @张艾拉 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自作者提供
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。