


惯性聚合 高效追踪和阅读你感兴趣的博客、新闻、科技资讯
阅读原文 在惯性聚合中打开

推荐订阅源

Recent Announcements
奇客Solidot–传递最新科技情报
奇客Solidot–传递最新科技情报
MongoDB | Blog
MongoDB | Blog
H
Help Net Security
钛媒体:引领未来商业与生活新知
钛媒体:引领未来商业与生活新知
人人都是产品经理
人人都是产品经理
freeCodeCamp Programming Tutorials: Python, JavaScript, Git & More
The GitHub Blog
The GitHub Blog
V
V2EX
Microsoft Security Blog
V
Visual Studio Blog
A
About on SuperTechFans
博客园_首页
L
LangChain Blog
量子位
雷峰网
雷峰网
Cyber Security Advisories - MS-ISAC
Jina AI
Jina AI
月光博客
月光博客
阮一峰的网络日志
阮一峰的网络日志
博客园 - 聂微东
Microsoft Azure Blog
M
MIT News - Artificial intelligence
N
Netflix TechBlog - Medium

人人都是产品经理

为什么你的产品找不到差异化?90%的失败都卡在第一步上(下) – 人人都是产品经理, 3年从30万到1300万用户、获2200万美元融资,这个AI教育产品用“抽卡”破解了获客难题 – 人人都是产品经理, 园区招商系统怎么做才能真正帮到去化?我加了这一个功能,推广链接转发400次阅读过万 – 人人都是产品经理, AI大事件:OpenAI发完网络安全模型又搞药物研发,小鹏汽车要抓”DeepSeek时刻” – 人人都是产品经理, 电商不是卖货,是一场更残酷的产品经理实战 – 人人都是产品经理, 没想到,活动营销又回来了! – 人人都是产品经理, 为何All-in海外KOC:一场关于AI时代窗口期的豪赌 – 人人都是产品经理, 重新理解企业的内部协作 – 人人都是产品经理, 苹果的 AI 战略到底是什么? – 人人都是产品经理, 医疗智能体·第2讲——合规护城河:等保、PIPL与HIPAA的架构实战 – 人人都是产品经理, 向量知识库五步法:从“答非所问”到“精准回复” – 人人都是产品经理, 鸿蒙PC三方库构建总指挥HPKBUILD(sha)库为例 – 人人都是产品经理, 何时该用LLM?AI产品经理的LLM设计指南 – 人人都是产品经理, 医疗信息领域的需求方、决策方、准入方以及关注点(二) – 人人都是产品经理, 即梦涨价:一场被误读的「傲慢」 – 人人都是产品经理, 面试AI PM必答题:Hermes和OpenClaw的区别,如何讲清楚业务价值 – 人人都是产品经理, AI的下一张船票:世界模型——AI产品经理必须理解的技术拐点 – 人人都是产品经理, 小红书做GEO,怎么让AI信你?记住这 3 个重要信息 – 人人都是产品经理, 5 家印度 AI 初创公司,看看印度 AI 再做什么 – 人人都是产品经理, AI项目跨团队协作:产品技术业务如何不打架 – 人人都是产品经理, Agentic Workflow(智能体工作流):让AI从”答案生成器”变成”数字员工” – 人人都是产品经理, lycium_plusplus 项目全景解读:OpenHarmony 三方库构建的“大管家” – 人人都是产品经理, 从爆单救火到前置履约:两套预采策略,把生鲜大促履约效率拉满 – 人人都是产品经理, 什么时候该补货?我用一轮数据做了一个决定 – 人人都是产品经理, 从“机械兜底”到“动态分流”:AI客服重复进线治理的4大底层逻辑 – 人人都是产品经理, 抖音拼效率,红书拼洞察 – 人人都是产品经理, 全民狂欢与退潮——为什么龙虾这波热潮冷却得如此之快? – 人人都是产品经理, Stripe押注!MPP重塑全球支付 – 人人都是产品经理, 小红书GEO:AI引用你的内容,不是因为你对,而是因为你看起来可信 – 人人都是产品经理, 前百度副总裁押注办公Agent,日韩付费爆发,Manus迎来强劲对手 – 人人都是产品经理,
风控产品经理必知信贷产品历史及产品要素
风控打怪升级 · 2025-07-06 · via 人人都是产品经理

对于风控产品经理来说,理解信贷产品的演进历史与核心要素,不只是“补课”,更是构建风控策略、设计系统规则的基础功。这篇文章系统梳理了信贷产品的发展脉络与关键结构,帮助你从产品视角理解风控的起点与边界,是一份值得收藏的知识地图。
在现代经济社会,消费信贷无处不在,无论是生活类APP美团,还是打车类APP滴滴等,都提供消费信贷服务。当然从消费者视角的金融产品服务,和经营者设计产品的角度是不同的。本文将介绍消费信贷产生的历史和消费信贷产品要素。

一、消费信贷产生的历史

最早的信贷行为可以追溯到春秋战国时期,据《管子》记载,齐国西部有谷物借贷的现象,但这一体系并不完善,主要是一种互惠式的借贷,人们通过借贷来帮助彼此解决生产和生活中的暂时困难,往往基于人情和互助,而非出于盈利目的,更类似于一种慈善或互惠行为。

到了西汉时期,随着商业的繁荣,信贷行业也迎来了第一次大发展。这一时期的信贷主要以实物借贷为主,如谷物、钱币等。富商巨贾成为主要的资金供给方,他们需要向资金的百姓提供贷款,并收取一定的利息。当时年息一般为20%左右,且这种借贷活动较为普遍,成为一些富裕家庭的重要收入来源之一,不过高利贷现象也开始出现,并受到政府的严格管控。

明清时期,商品经济进一步发展,对金融服务的需求增加,催生了钱庄、票号、当铺等金融商号。钱庄最初主营货币兑换,后来逐渐发展为主营信用放贷,但消费信贷一般只发生在熟人、宗亲、同乡之间,带有浓厚的人情味。晋商在这一时期对消费金融理念起到了推广作用。

现在中国,1985年中国银行发行国内第一张信用卡“中银卡”,标志着我国现代消费金融的起步,但当时使用者寥寥。1998年,受亚洲金融危机影响,我国提出扩大内需的战略方针,《个人住房贷款管理办法》和《关于发展个人消费信贷的指导意见》相继出台,消费信贷开始逐渐发展,住房贷款、购车贷款等长期借款成为主要业务。2009年消费金融公司试点开始,消费金融产品日益丰富,服务人群不断扩大。

欧美现代消费信贷的起源可以追溯到19世纪的欧美国家。工业革命后,生产力得到极大提高,各种消费品不断涌现,如缝纫机等工业产品开始进入家庭,但价格相对较高,普通家庭难以一次性支付。于是,一些商人开始提供分期付款等信用销售方式,以促进商品销售。1916年美国政府出台《统一小额贷款法》,从法律层面推动了消费信贷的发展,1919年通用汽车票据承兑公司的成立,则进一步推动了汽车消费信贷的发展。到20世纪20年代,美国的消费信贷进入黄金时期,被广泛应用于汽车、家电等领域。

从消费信贷的历史发展可以看出,消费信贷的发展是跟随社会经济发展不断变化的,在市场经济活跃、经济增长时期,民间借贷对经济发展有积极作用,政府通常会保留其生存空间,同时通过监管防止过高利率等问题,促进市场平稳发展。

二、现代消费信贷产品要素

没有一个好的产品,即使风控策略做得再好,也无法实现整体金融产品的盈利,规划消费信贷产品需要确认的内容有:产品的形式、产品条款吸引好客户而规避坏客户、为实现利润目标而设置整个产品的信贷流程。
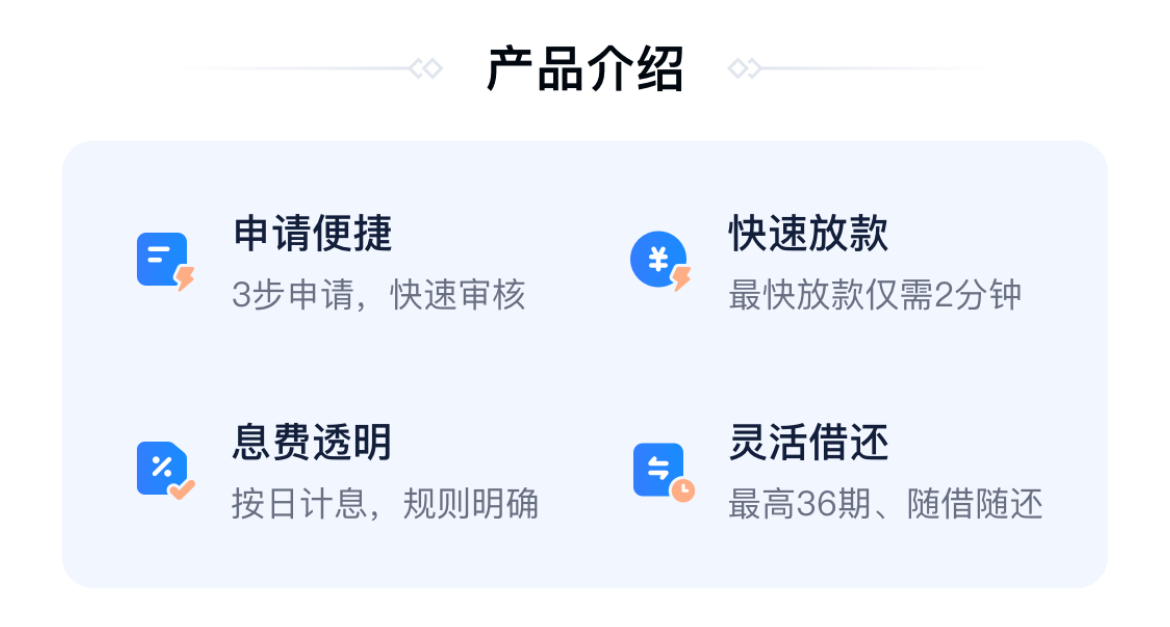
1.信贷产品的定义及分类

产品是同一组准入标准和条款的贷款或信用额度的集合。例如,新汽车贷款通常具有一组贷款条款,而二手车贷款是另一组贷款条款,每个产品都有各自的准入标准、监控指标和盈利模式。

——《消费金融真经》

按用途分类

  • 住房贷款:是消费信贷的主要组成部分,占比较大。包括用于购买自用普通住房的贷款,以及城镇居民修房、自建住房的贷款,一般需以所购房屋作抵押等。
  • 汽车贷款:是仅次于住房贷款的消费信贷品种。由商业银行、汽车企业集团财务公司和汽车金融公司等提供,贷款购车比例在不断提升。
  • 信用卡:是消费信贷的常见形式之一,有普卡、金卡、白金卡、商务卡、自有品牌信用卡等多种类型。用户可在信用额度内进行消费,支持分期还款和循环使用额度。
  • 助学贷款:分为国家助学贷款和一般商业助学贷款。国家助学贷款是为了支持家庭经济困难学生支付学费和生活费,由教育部门设立专户资金贴息;一般商业助学贷款则是银行为学生提供的用于支付学费、生活费及其他与学习有关的费用的贷款。
  • 综合消费贷款:不限定具体消费用途,借款人需提供贷款人认可的有效权利质押担保或以合法有效房产作抵押担保等,借款金额在2000元至5万元、期限在六个月至三年的人民币贷款。
  • 旅游贷款:是贷款人向借款人发放的用于支付旅游费用的贷款,一般需以贷款人认可的有效权利作质押担保或者有具有代偿能力的单位或个人作为偿还贷款本息并承担连带责任的保证人提供保证。
  • 耐用消费品贷款:用于购买大件耐用消费品,如家电、电子产品等,为消费者提供了提前享受大件商品的便利。
  • 其他消费贷款:还包括如医疗贷款、装修贷款、教育贷款(非助学性质的,如课外培训等)、旅游贷款等多种形式,以满足人们在不同生活场景和消费需求下的资金需求。

按担保方式分类

  • 信用贷款:主要依据借款人的信用状况发放,无需提供抵押或质押物,如短期信用贷款、部分信用卡透支等,但通常对借款人的信用要求较高。
  • 抵押贷款:借款人需提供一定的抵押物,如房产、车辆等,以降低金融机构的风险。住房贷款、汽车贷款等多采用这种方式,贷款额度一般与抵押物的价值相关。
  • 质押贷款:借款人需提供有价值的物品或权利作为质押,如存单、债券、保单等,金融机构根据质押物的价值来确定贷款额度,这种方式风险相对较低。
  • 保证贷款:由第三方为借款人提供担保,当借款人无法偿还贷款时,保证人需承担还款责任。适用于一些信用状况一般或缺乏抵押物的借款人,但需要有合适的保证人。

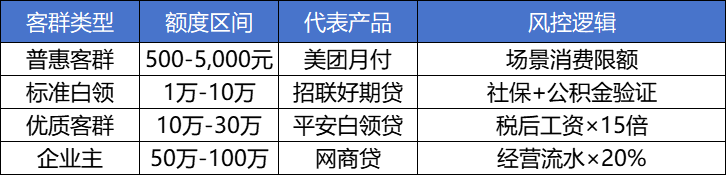
2.信贷产品额度

个人消费信贷:一般根据个人的收入、资产、信用状况等因素综合评估。例如,信用卡的额度通常在几万元以内,对于普通上班族,可能在5000元至2万元左右;而个人消费贷款如用于装修、购车等,额度可能在10万元至100万元左右。

住房信贷:额度主要取决于购房总价、首付比例以及借款人的还款能力。一般不超过购房总价的80%,对于首套房且购房者信用良好、收入稳定的情况下,额度可能会更高,但对于投资性购房或二套房,首付比例及贷款额度会相应调整。

小微企业信贷:额度通常根据企业的经营规模、现金流、纳税情况、抵押物价值等确定。比如,以企业的年纳税额为基础,按照一定的倍数核定额度,一般在100万元至1000万元左右。
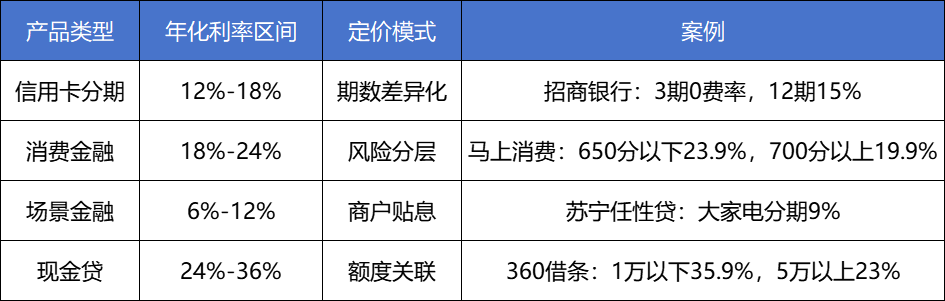
3.信贷产品定价

基准利率参考:央行公布的贷款基准利率是一个重要的参考指标,金融机构会根据市场情况、自身资金成本和风险偏好等因素,在此基础上进行上下浮动定价。例如,2025年6月20日贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%。

风险溢价:根据借款人的信用风险状况确定风险溢价。信用等级较低、违约风险较高的借款人,贷款利率会相应提高。比如,信用评分较低的个人或小微企业,可能会面临比信用良好客户高出1-3个百分点甚至更高的利率。

市场供求关系:在市场竞争激烈时,为了吸引客户,金融机构可能会适当降低贷款利率;而当市场上资金紧张、信贷需求旺盛时,利率则可能会上升。如互联网金融行业兴起时,为了争夺市场份额,一些网络借贷平台的初期利率相对较低。

期限因素:贷款期限越长,利率通常越高,因为长期贷款面临的风险相对较大,如通货膨胀风险、借款人财务状况变化风险等。例如,住房贷款期限一般较长,利率可能会比短期消费贷款高出1-2个百分点。
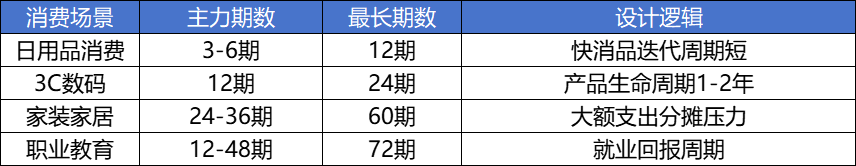
4.信贷产品期数

短期信贷:期限通常在1年以内,如个人的信用卡分期还款,一般有3、6、9、12期等选择;小微企业短期流动资金贷款,期限一般为3个月至1年不等。

中期信贷:期限在1-5年左右,例如个人的汽车消费贷款,期限一般为2-5年;中小企业的中期项目贷款,期限通常在3-5年。

长期信贷:期限在5年以上,住房贷款是最常见的长期信贷产品,一般期限为10-30年;大型基础设施项目贷款期限也会较长,可能达到10-20年甚至更长。
5.信贷产品还款方式

  • 等额本息:每月还款金额固定,包括本金和利息,每月还款额中的本金占比逐月递增、利息占比逐月递减。优点是每月还款压力均衡,便于借款人做资金规划;缺点是总利息支出相对较多。适合收入稳定、还款能力有限且不希望前期还款压力过大的借款人,如上班族。
  • 等额本金:每月归还的本金固定,利息按剩余本金计算,每月还款额逐月递减。优点是前期还款压力较大,但总利息支出相对较少;缺点是前期还款金额高,对还款人的经济压力较大。适合有一定经济基础、能承受前期较高还款额、且希望总利息支出较低的人群,如公务员、国企员工等。
  • 先息后本:在贷款到期日前,每月只需偿还利息,到期一次性偿还本金。优点是前期还款压力小,每月只需支付利息;缺点是最后一期还款压力大,总利息支出较高。适合短期资金周转需求且预期在未来某一时间点有大额资金流入的借款人,如小微企业主、个体工商户等。
  • 随借随还:借款人根据自己的需求,随时借款随时还款,按实际使用天数计息。优点是灵活方便,能根据自身资金需求随时调整借款和还款时间,有效降低利息支出;缺点是需要借款人有较强的财务规划能力和流动性管理能力。适合资金流动频繁、有短期资金周转需求的人群,如自由职业者、个体经营者等。
  • 组合还款:把贷款金额分成几部分,采用不同的还款方式组合,比如前期等额本金,后期等额本息。优点是可以根据借款人的财务状况和需求,灵活定制还款计划,优化还款结构;缺点是还款方式较为复杂,需要借款人对自身财务状况有清晰了解和规划。适合对财务规划有较高要求且有一定理财能力的人群。

在设计市场信贷产品时,金融机构通常会综合考虑各种因素,以满足不同客户的需求,同时确保自身的风险可控和收益最大化。

《消费金融真经》消费信贷业务管理的五大原则

一、风险收益平衡原则

风险水平和收益水平必须保持合理的平衡,利润最大化比损失最小化更加合理。 ·

二、未雨绸缪的业务规划原则

在获取账户和管理账户时做好规划,可以减少催收和核销时的问题。

三、通过概率进行管理原则

通过统计技术控制、预测风险概率来进行管理,而不是去试图杜绝坏账。

四、通过业务指标体系管理原则

建立一套完善的表现指标体系,有专人分析这些表现指标,并把分析结果用于日常业务。

五、权责清晰的风险管理原则

不论采用哪种方式来进行风险管理,负责风控管理的人员必须有清晰的责权。

本文由 @风控打怪升级 原创发布于人人都是产品经理。未经作者许可,禁止转载

题图来自Unsplash,基于CC0协议

该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务