


在当前本地生活布局复杂的当前,“口碑”担任与美团对抗的重要责任,但依旧没有掀起太大的水花。如今,口碑并入高德,本地生活格局会发生什么样的变化?本文将进一步探讨,一起来看看。
近日有消息称,阿里巴巴生活服务板块下饿了么到店业务(原“口碑”)将与高德合并,原到店业务负责人张亮将由向阿里本地生活服务公司CEO俞永福汇报,改为向高德CEO刘振飞汇报。
“口碑”业务在阿里内部历经多次调整,从与淘宝融合、口碑融资独立运营、支付宝流量扶持、到与饿了么合并,再到如今并入高德体系。在上述进程中,口碑轮番接受了来自阿里内部高流量平台的灌溉,但到店团购业务始终没有掀起多少浪花。
自被收购以来,“口碑”便肩负起阿里对抗美团团购的重任。而频繁的变动之下,是阿里本地生活业务市场空间被不断蚕食的困局。
如今再被并入高德,口碑在行业以及阿里内部的处境似乎越来越尴尬。
在当前本地生活这个“多事之秋”,先有抖音加码团购与外卖,再有美团加大视频投入并将外卖业务进一步拓展至香港,对手正在大举扩张。而口碑仍在尝试更合适的对战姿势,这也进一步凸显了阿里对本地生活业务失控的无奈与不甘。
抖音、美团在本地生活拉开的大战,对饿了么与口碑造成了极大压力。
“外卖和团购市场美团一家独大是我们不愿看到的事情。”日前,一位老牌餐饮连锁品牌负责人表示,过去饿了么与口碑为了牵制美团与点评,给他们开出了低于美团方面的佣金。“饿了么那点毛毛雨订单,聊胜于无,直到抖音入局,这池水才总算动了起来。”
2018年10月,阿里正式宣布将饿了么与口碑合并,复制美团外卖+团购的合体作战模式,将竞争的矛头对准刚刚上市不久的美团。
因此在此后的几年,饿了么+口碑形成了到家+到店的本地服务组合,并成为阿里对抗美团本地业务的核心力量。
以高频“外卖”带动低频“团购”等高客单价业务,这一模式在美团身上已得到验证。饿了么也由此作为阿里本地生活业务的中心圈,被寄予着为团购等相关业务引流的重任。
但两者竞争的结果是显而易见的,饿了么没能与美团形成抗衡,更没有为口碑业务带来更多的用户、履约力与商家资源。
公开数据显示,美团当前在外卖市场份额占比已近70%,而2018年这一占比在60%左右。到2021年底,美团骑手达527万,饿了么骑手在114万。饿了么与饿了么星选的市场空间被美团不断压缩。
随着市场份额的流失,饿了么面临的是骑手、商家,以及用户的抛弃与逃离。
不少用户反应,他们在饿了么点外卖时总是遇到长时间没有骑手接单的情况,甚至商家直接联系用户取消订单,或者通过美团另外下单。饿了么在同行竞争中逐渐式微,运力不足、配送时间长等关乎消费者体验的服务能力已经明显与美团拉开差距。
外卖市场美团一家独大,饿了么完全失去了对市场的掌控权,因此以“饿了么带口碑”的高频打低频战术随之失效。
据36氪报道,去年阿里巴巴到店的市场份额仅有个位数,美团和抖音的占比则在60%和10%上下。饿了么外卖自身难保,到店业务急需新的流量引擎,阿里也不再将本地业务寄托于饿了么这一家身上。
2021年7月,阿里再次对本地生活业务掀起组织变革,基于地理位置服务(LBS)的三大业务高德、本地生活公司(饿了么口碑)和飞猪,组成生活服务板块。由俞永福代表集团分管,向阿里巴巴董事局主席兼CEO张勇汇报。
阿里本地生活服务因此形成以饿了么、淘鲜达为代表的“到家”业务,以高德、飞猪为代表的“到目的地”业务两大阵营。
一位知情人士此前告诉光子星球,去年一年高德内部处于犹豫状态,究竟要不要继续加码,与美团竞争没有形成统一意见,而是把注意力放在了地图与不赚钱的网约车上。
事实上在2021年之前,高德都只是作为创新业务及其他的一部分出现在阿里财报里,而随着近几年它在用户增长,以及打车等商业化方面的成效日渐显著,高德在财报中的提及率也越来越高。
饿了么+口碑攻占本地生活失利,高德的组织升级被视为阿里布局本地业务的新棋手。随着口碑到店业务、以及更多关乎衣食住行的生活服务被内嵌于高德之下,其战略地位也随之被强化。
在用户惯性思维里,高德仍是一个导航工具,近些年唯一让大众突破这一认知的是高德打车业务的广泛普及。但现实是,高德内置服务的增加速度却远远快于消费者认知的转变。
如今再看高德,如同一个“翻版”美团。
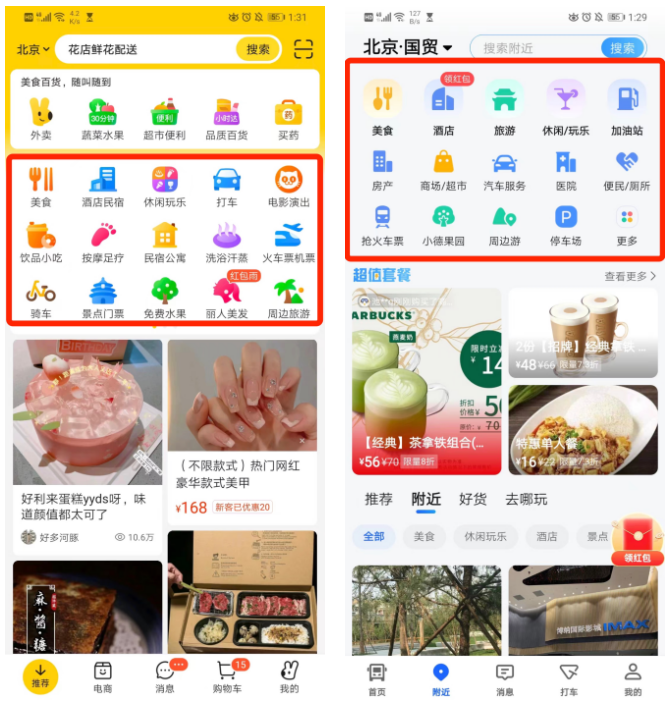
左为美团截图 右为高德截图
高德近几年在本地生活板块频频出手,此次正式将“到店”业务纳入其阵营其实是迟早的事。
2021年7月,高德正式转型为“出门生活开放服务平台”,基于地理位置提供吃喝玩乐行等多种出门服务,打车、订酒店、周边游、美食团购、加油等多种服务陆续上线高德。而在此之前的2020年,高德就已经发布“高德指南”,正面对标大众点评,触及酒旅、餐饮团购业务。
囿于酒旅、餐饮团购等业务的对手过于强大,以及高德用户思维待转变,高德转型生活服务平台以来真正通过高德订酒店、团餐食的用户并不多。
高德作为地图工具,其与本地生活之间的相关性仍然较弱,用户获取生活信息服务不会首先想到高德。
近两年,高德在阿里内部地位平步青云,这一方面得益于它不断刷新的用户数据。据阿里财报披露,2022年6月,高德日均活跃用户超过1.2亿,创下新高。同时在去年国庆黄金周期间,高德日均活跃用户突破2.2亿里程碑。
高德已经成为阿里阵营继淘宝、支付宝之后,流量第三大的应用。
而其商业化提速的另一原因,或许要追溯到2020年高德向阿里集团申请成立为期三年的“阿里巴巴-高德创新经济特区”。在此期间,高德享有极大的业务自主权,但也签下了包括“三年内实现2亿日活”的对赌协议,以及打车、酒旅等交易型订单数量也是重要的考核指标。
如今三年已到,作为“工具”的高德,需要迫切转型,加速变现。
俞永福曾分析,过去十九年,高德地图的产品演进经历了“我在哪”、“怎么去”到“我去哪”的三个阶段。然而眼下真正的问题是,用户使用高德地图,大部分还停留在导航工具上。
高德目前主要围绕解决“我去哪”的问题,聚焦于用户出门后的生活服务。高德目前最大的优势无疑在于“流量”,沿用打车业务熟悉的聚合打法,高德囊括美食、酒店、门票、加油、房产等相关场景提供本地服务,剑指美团。
口碑到店业务自进入阿里阵营,便相继辗转于支付宝、饿了么,以及当下的高德,加之在同行竞争中失利,阿里到店业务显然不再具备与美团等正面刚的能力。
躺着靠大平台投喂流量才是口碑历来最熟悉的生存法则,飞猪同样如此,亦被携程等按在地上摩擦。
阿里如今再将酒旅、团购等业务移交给高德,寄希望于依靠高德的流量与工具优势,聚合弱者狙击美团。
高德最主要的资源优势同样是“流量”,口碑等业务从一个引流平台辗转到另一个引流平台,但互联网流量并不是决定餐饮、酒旅业务走向的核心因素。
正如一位餐饮投资人说:“我们现在不能把美团单纯的看作一个外卖平台,它现在正慢慢变成一个收银平台,甚至是管理平台。美团在扎根企业、深入内部,把很多餐饮企业的运营系统变成美团系。”所以无论是抖音、亦或者高德等流量平台再去接触这些餐饮商家,你会发现很多餐饮企业已经自带美团基因了。
他打了一个恰到好处的比喻,这就像做投资时发现了一个很好的项目,当我要投的时候,发现我的对手已经天使轮进去了,甚至已经开始制定规则。
高德想从美团和携程口中夺食并不容易。
本地生活服务市场,从美团的一家独大变为现在的“三国杀”。
而在抖音加入战局后,行业更多的话题亦是关于抖音与美团的较量,阿里本地生活始终居于话题的边缘。这源于阿里本地业务逐渐下行的威胁性。
抖音作为新势力,其餐饮团购的市场占比已经超过口碑。抖音之所以能够弯道超车,更重要的点在于它通过短视频、直播这一新的内容载体切入,并以兴趣化推荐打动部分用户。
抖音以轻资产模式切入本地业务,还不足以威胁到美团在团购与外卖市场的主导地位,但并不能否定抖音可以通过新玩法激发更多的潜在消费需求。
抖音的差异化竞争方式也正是阿里本地业务最突出的缺点,饿了么+口碑形成的“到家到店”打法,于美团而言就如复制粘贴,在用户量、履约能力均不及美团的情况下,何以正面竞争?
在如今阿里本地生活阵营中,唯一还具有一定竞争力优势的是饿了么的骑手团队。配送团队作为重资产布局,并非互联网玩家可以靠流量轻易颠覆的。
去年8月,饿了么和抖音共同宣布达成合作。双方表示,将携手探索本地生活服务的新场景升级,通过优质内容、丰富商品和高效的物流配送,深度连接商家与消费者,在视频化时代带来“即看、即点、即达”的本地生活新体验。
抖音需要提升本地业务的履约能力,饿了么则看中抖音的流量,双方各取所需。
但令饿了么尴尬的事或许还在后面,即抖音凭借饿了么的配送能力提升服务的同时,或将反过来蚕食阿里在团购、外卖领域本就剩余不多的市场份额。
作者:何芙蓉;编辑:吴先之
来源公众号:光子星球(ID:TMTweb),细微之处,看见未来!
本文由人人都是产品经理合作媒体 @光子星球 授权发布,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。