







近日,微信在广深两地内测“门店外送”服务。大厂跨界做业务,如今已不再是新鲜事。微信涉足这块业务的目的是什么?本文对“门店送”入口及其业务开拓目的展开探讨,一起来看看吧。
2月15日,有用户发现微信的小程序页面(底部Tab栏发现—小程序入口),出现了占据半屏空间的“门店快送”业务版块。业务测试的时间很巧,恰好“卡位”在抖音辟谣3月份大规模落地外卖业务的消息之后。
大厂跨界做业务,如今已不再是新鲜事。阿里、腾讯、抖音等平台级应用,已经囊括了电商购物、吃喝住行等本地生活服务,以及短视频、直播等休闲娱乐活动,场景丰富,功能多元。
对于“微信做外卖”的传闻,腾讯方最新回应称:“门店快送目前仅在广州、深圳两地内测,服务旨在帮助消费者发现附近提供快送服务的小程序,具体服务和配送履约,均由商家小程序来承接完成,并非腾讯直接下场做外卖。”
记者体验后发现,“门店快送”目前更接近于“微信小程序聚合页”,基于一定的推荐算法,为餐饮、百货的小程序商家输送公域流量。而微信涉足这块业务的目的,考虑的或许未必是赚钱。更在于补全其生态能力,缓解流量焦虑。
早在2019年1月,微信面向广州用户开放了“附近的餐厅”入口(入口:发现—小程序—附近小程序),在此能看到按外卖、商超生鲜、购物等维度划分的附近小程序商家信息流。
时隔三年,这一产品早已全量放开,但还有些粗糙。外部仅展示小程序评分、使用人次、距离。消费者关心的商品价格、商品图等基本信息不全。作为二级入口位置偏深,需要进行两次跳转。
而体验“门店快送”这一服务后,我们发现这其接近于“附近的餐厅”升级版——
首先,微信将新业务前置到了接近“一级入口”的小程序首页位置。与微信内嵌的京东小程序(购物入口)、视频号,几乎享受了同级别的入口待遇。只不过排序在更低位,且完整服务需要进一步跳转。
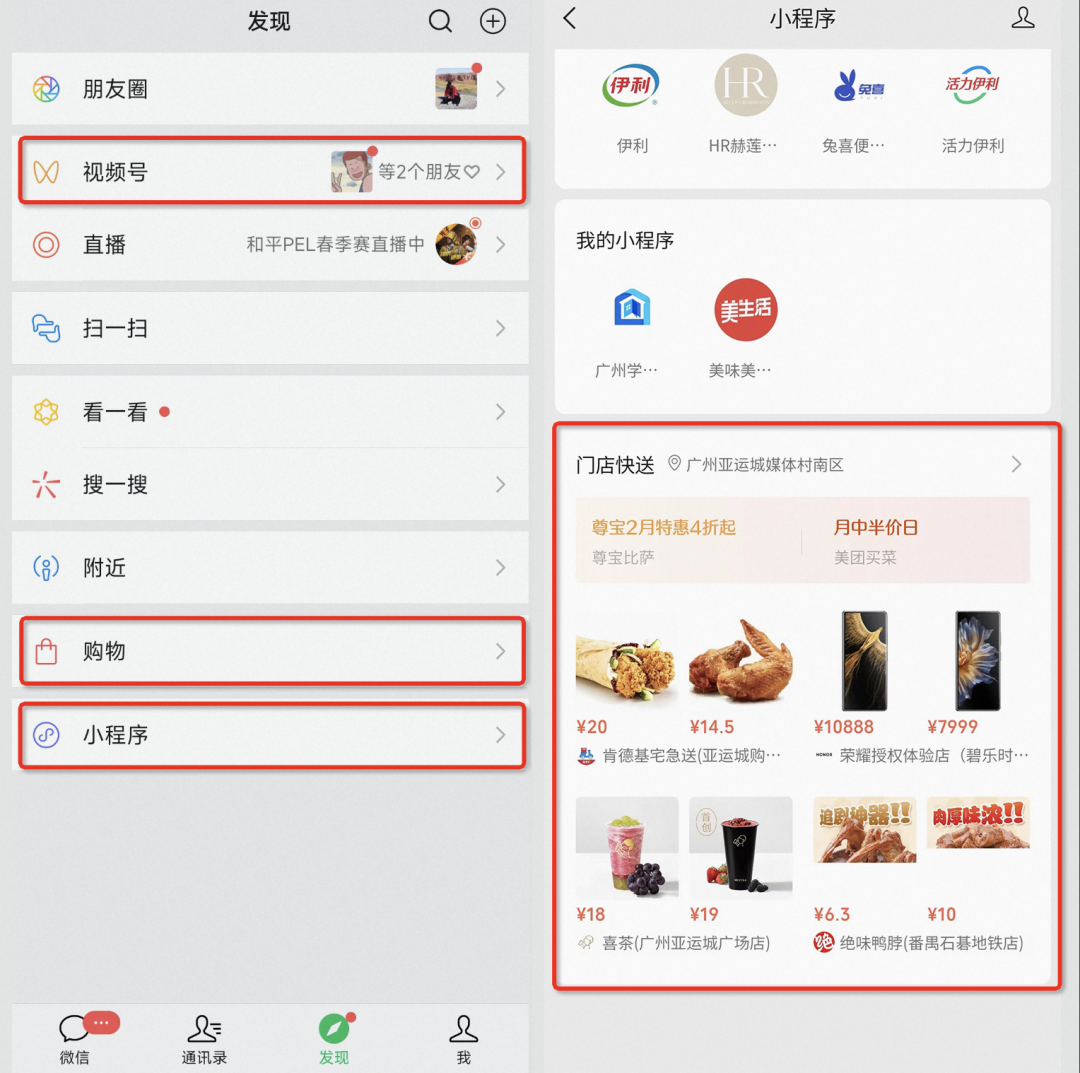
门店快送嵌在微信的“一级入口”内
其次,“门店快送”顶部提供了商家营销位。记者以“广州亚运城媒体村”作为坐标,2月14日展示的是尊宝披萨,2月15日成了美团买菜。营销位仅此一块,支持滚动;
最后,微信优化了小程序流中商家信息的外部展示情况。提供了店铺配送费、起送价格、距离,和商品的图片、价格等信息。
不过,与饿了么、美团等成熟外卖平台对比,目前“门店快送”还缺少月销量、活动优惠等信息。但它差异化地将商品信息,外置在了店铺流中。因此,消费者在浏览店铺时,就能看到店铺内的主打单品。
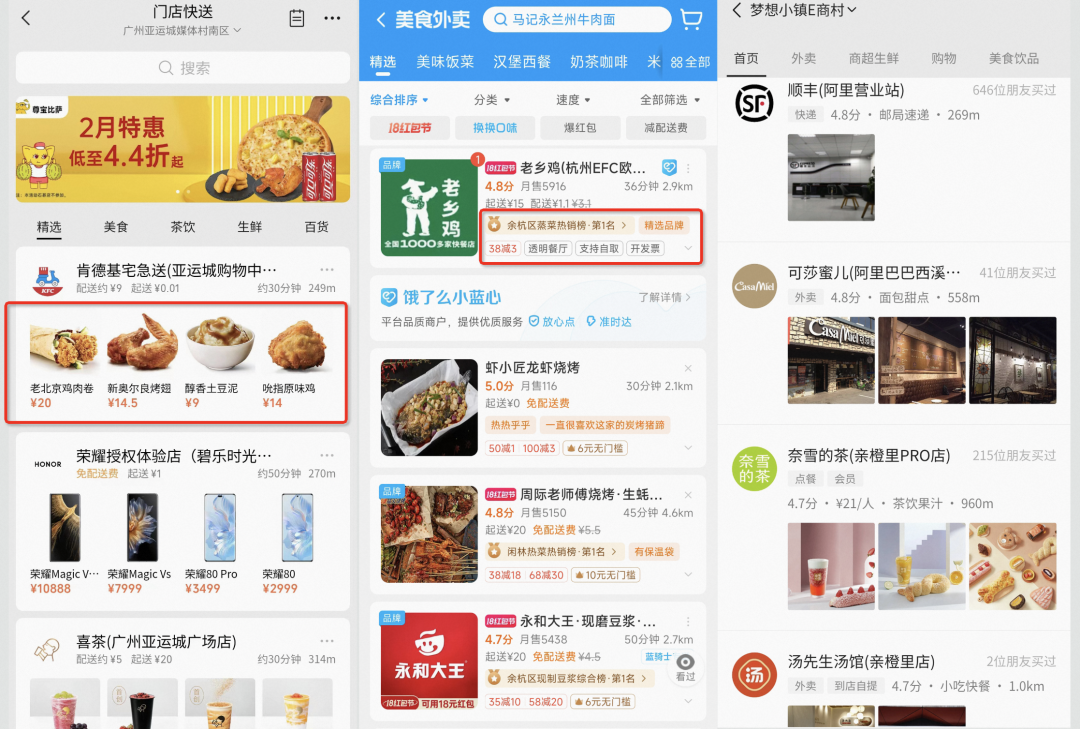
附近的小程序页面,和门店快送页面的比较
近年来,从送餐饮外卖到送万物,是饿了么、美团等本地生活服务平台主打的心智。最近入场的“门店快送”也没例外。餐饮之外,记者发现其还覆盖了数码百货品类门店如荣耀手机,以及生鲜商超门店如山姆会员商店、十足便利店等。
同时,同一门店在“门店快送”和饿了么平台上的商品价格基本一致,但配送费用前者相对偏高。部分在饿了么、美团上免配送费的店铺,“门店快送”的小程序渠道,同样需要5元的配送费。
“小程序上做生意,配送很多都是商家自己做的。肯德基、麦当劳都有自己的骑手,但起送价格和配送费普遍比外卖平台高。我在小程序上也点过喜茶,当时给我配送的是‘达达’的跑腿小哥。所以商家自己没有配送团队的话,就只能自己找外部平台雇一个,那肯定会更贵。”对微信小程序外卖有过使用经验的“郑二两”对记者解释。
值得一提的是,目前被展示在业务入口处的商家,以肯德基、喜茶、荣耀等头部连锁品牌为主。微信的考虑或许是,用具备高知名度、优产品品质、强履约能力的品牌,为业务做背书和引流。但进入后的商家小程序流,仍基本按“距离”排序,尚未有推荐算法的参与。
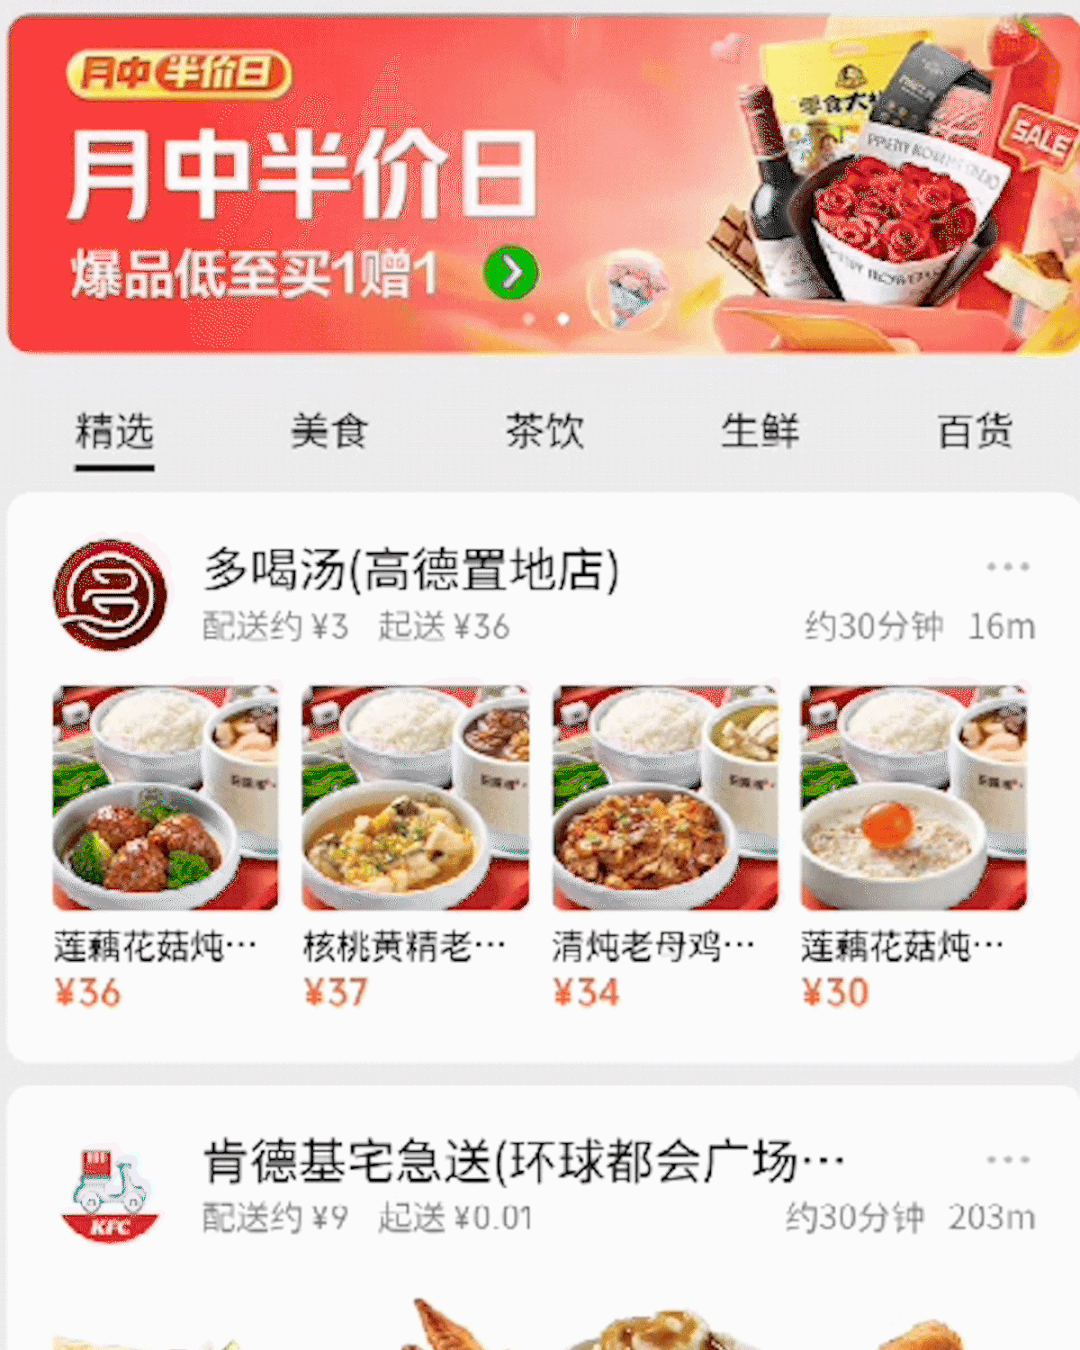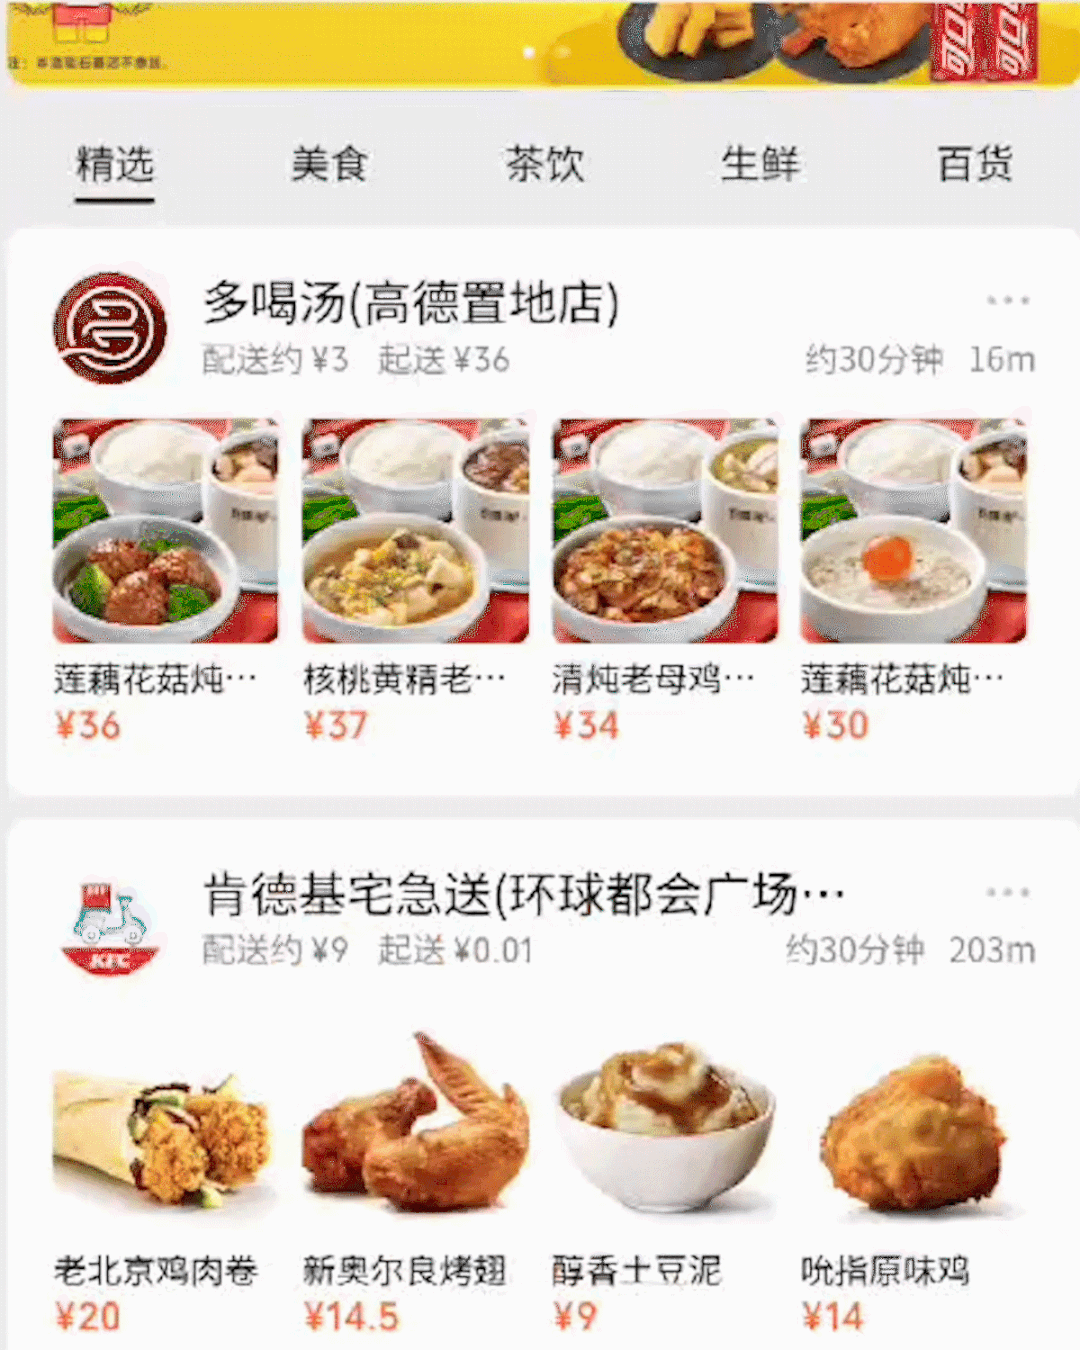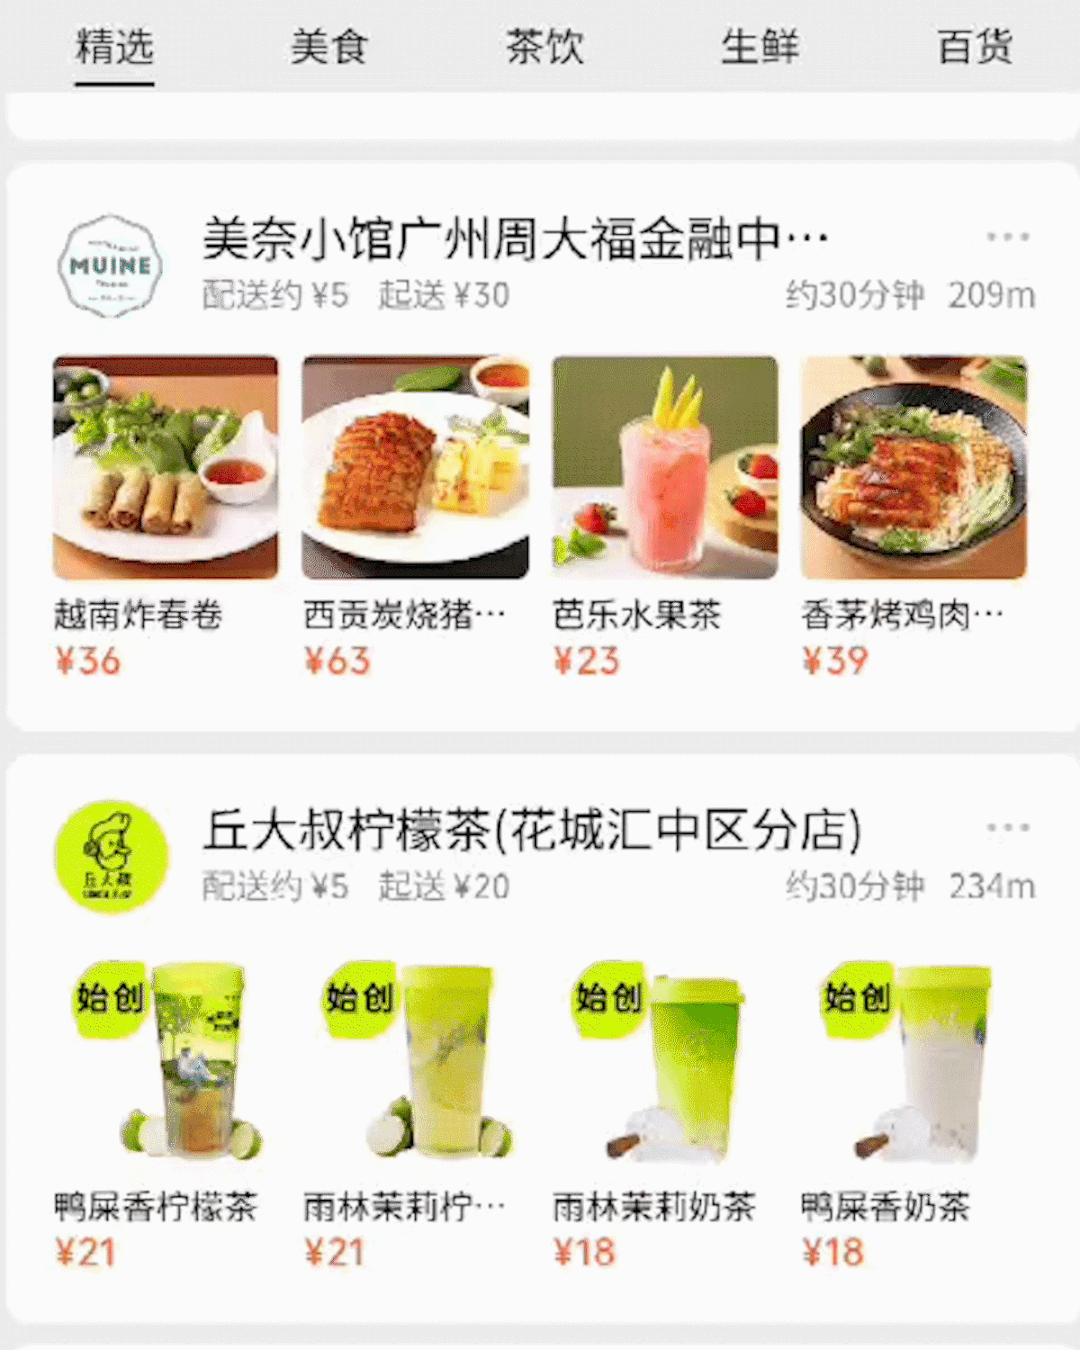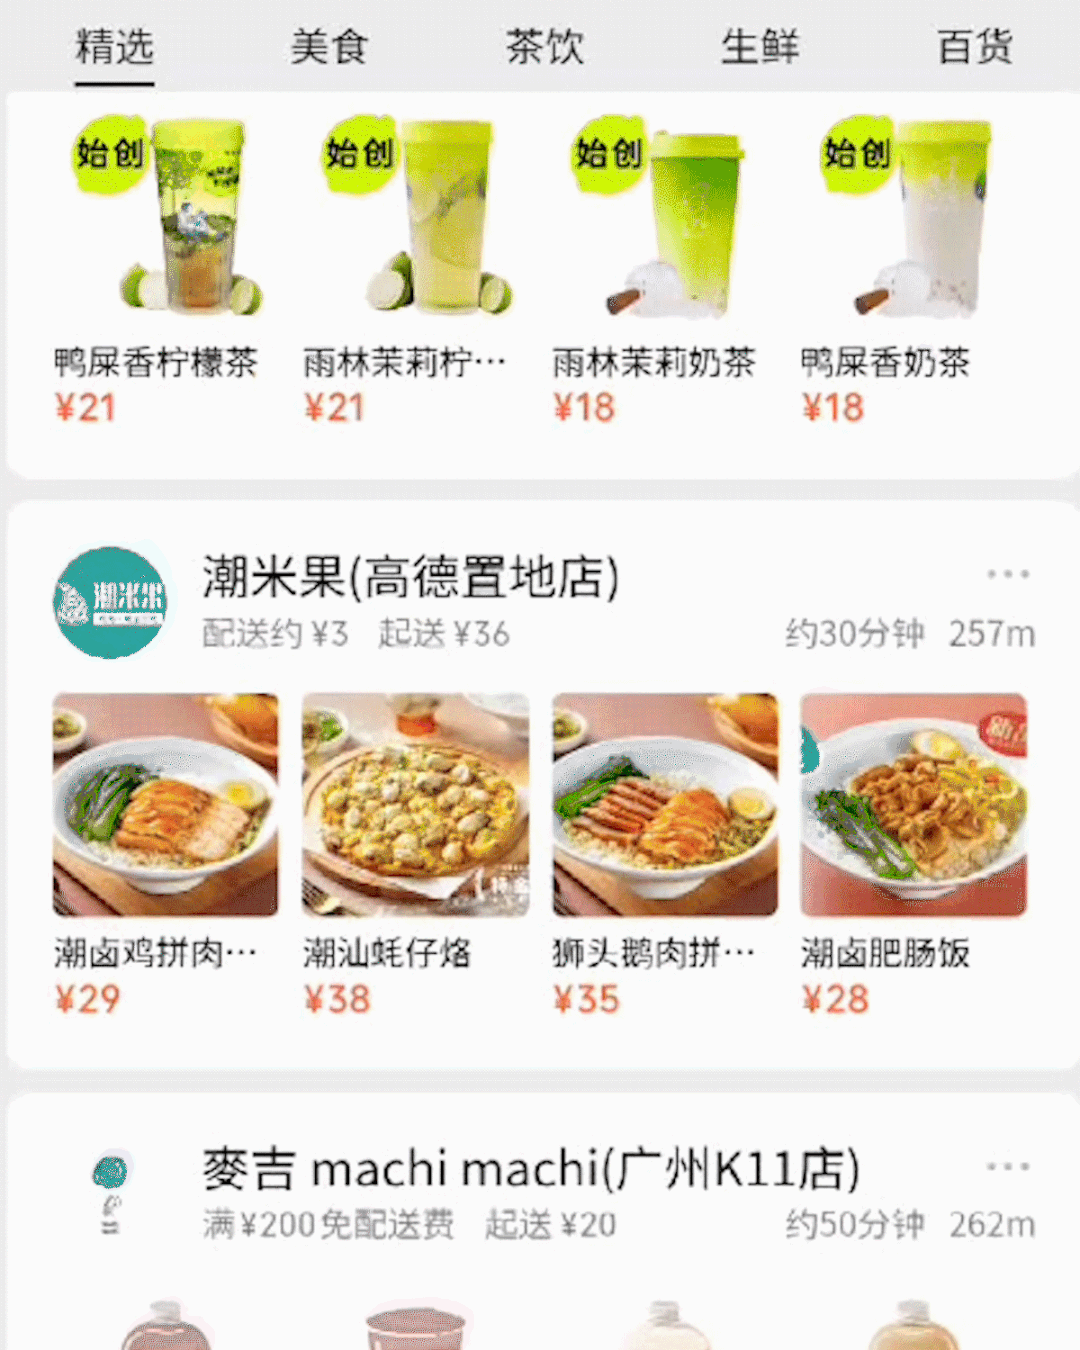
商家按距离从近到远排序
在国内某本地生活平台负责商家运营的“周潮”称,平台内部有店铺评分系统,推荐算法可以向消费者优先展示从产品品质到履约能力都相对更强的商家,而纯粹的按距离排序做不到这一点。不过能提供小程序服务的商家,大多是连锁品牌,或者是体量不小的个体商家。所以在履约能力、产品质量上,至少也有托底。
微信创始人张小龙曾多次强调微信产品的“去中心化”执念——不论是公众号、小程序,过去都拒绝使用“推荐算法”为产品引流,也不开放任何中心化的流量入口。彼时,更多的考虑是给微信生态内的参与者,更公平的分享流量的机会,引导供给端一起一起做大蛋糕。
但据中研普华产业研究院报告,截至2022年年底,微信小程序数量达300万个。这一规模已经超过“工业和信息化部运行监测协调局”公布的国内市场App数量,后者为230万款(截至2022年一季度)。
此时供过于求,微信不得不考虑“分蛋糕”的问题——通过算法,引导用户的选择,提升流量的转化效率。
此前,《电商在线》报道的名为“品牌发现”的微信小程序聚合页,主打电商小程序,首页推荐居多是斐乐、兰蔻、薇诺娜、OPPO等品牌小程序。这已是一项流量高度中心化的电商业务。
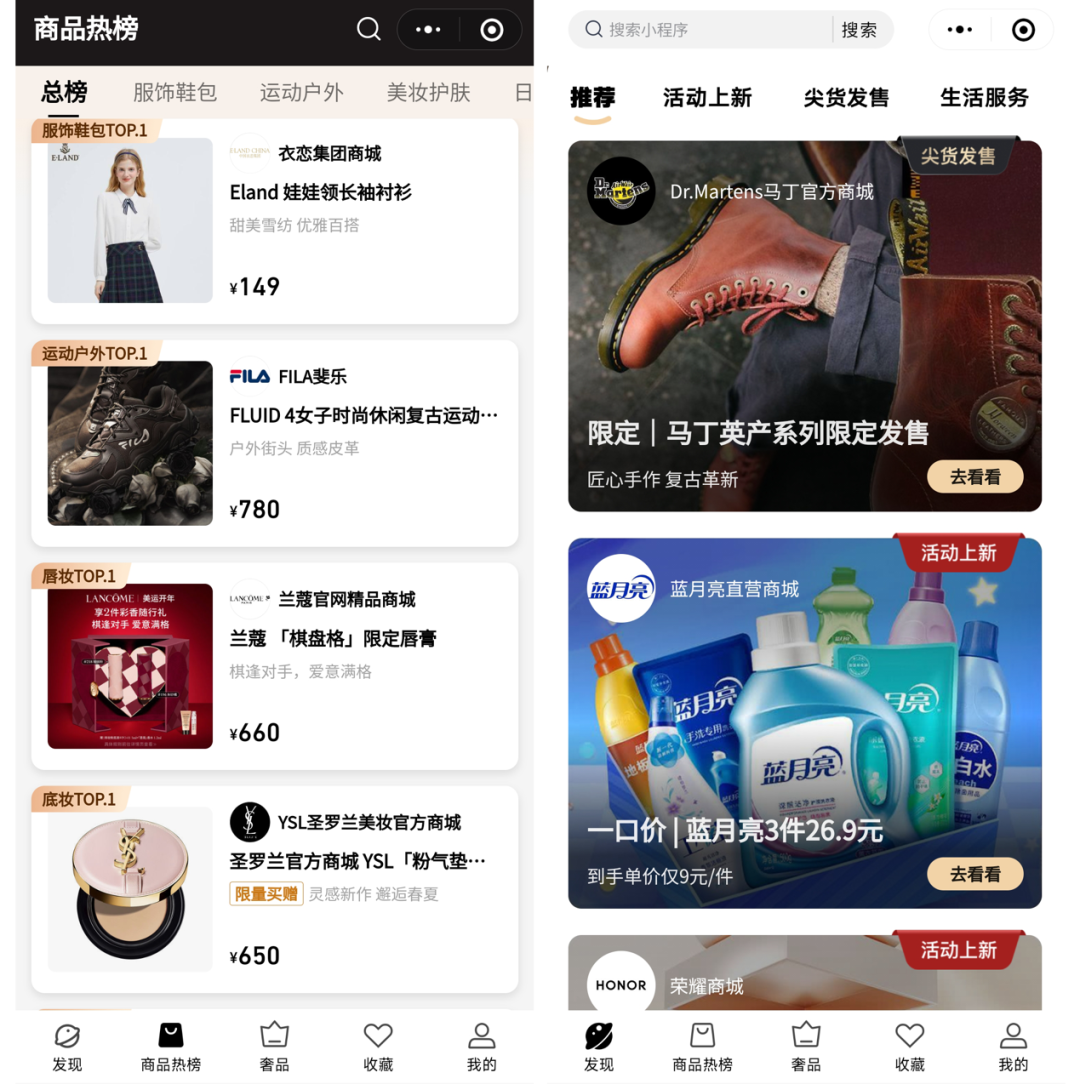
品牌发现界面
品牌小程序的中心化流量场
参考公众号订阅流近几年的发展路径——早年纯粹按推送时间排序。后来结合星标、打开率、推送时间等综合数据进行排序。如今,“看一看”推荐流已占据订阅流的半壁江山。
未来,如果“门店快送”业务继续发展,有理由相信推荐算法,甚至广告竞价的介入,都是迟早的事。
小程序开发的开发初衷,很大程度上在于服务线下商家,尤其餐饮。微信团队曾表示,“在PC互联网时代,餐馆也没有办法把他们的服务放到网上去,让别人可以访问到。公众号变成了客户关系管理,或者说是一个消息推送器的角色,所以整体上商家缺少了一种有效的载体,可以让方便地把服务线上化,这是市场里面空白的一个地方。”
在2022年第三季度业绩报告中,腾讯明确宣称,已加深了小程序在食品饮料、商场百货等主要行业的应用——生活服务类小程序,一直占据着小程序总规模的3—4成。
腾讯一贯不缺商家侧的供给,但后端的履约能力也始终存疑。其宣称不参与商家后续的服务、履约,原因或在于降本增效的大势下,腾讯不可能再对物流这样的累活、重活进行投资。
物流太烧钱。滴滴在2018年曾在江苏地区大规模开展外卖业务,主要为南京、无锡等地。有报道该年,滴滴全年净亏损达109亿元。同年,美团1—6月在外卖业务上的总开支达217亿元,其中餐饮外卖骑手成本超过130亿元。“滴滴和美团的运力成本,只能说可以作为参考,因为外卖运力成本主要和单量挂钩,首先还是得看平台单量。同时,当时靠激励来招募骑手,成本肯定更高。以及滴滴亏损中很大一部分,在于补贴商家抢市场的支出。”周潮解释。
但正因为运力短板,我们观察不只是配送费更高。门店快送的商家规模,也少于其他平台。简单来说就是几乎只有连锁品牌商家,缺少特色的个体商家的参与。一方面是微信社交平台的基因问题,其次在于小程序的开发和运维成本,以及是自主配送能力。
国内一本地生活服务平台的负责人对记者表示,微信开放生态的基础很好,有巨大的用户、流量规模。但做外卖的门槛远不止这些。“物流背后涉及的技术开发,骑手团队的管理,站点的搭建,这些都是海量资金和人才的投入。”哪怕撇开物流,他认为单纯线下BD(商务拓展)和商家长期建立起来的深度合作关系,也是壁垒——微信小程序餐饮商家数量虽然不少,但大部分合作质量有限。
合作的深度,其实可以量化,数据是商家在平台产生的订单量。此前,腾讯相关报告显示,在中国Top 100的连锁餐饮里面,接近六成开通了小程序自营外卖。但还需要回答的问题是,连锁餐饮们在小程序渠道的日均外卖单量是多少?对比其他主流外卖平台又如何?
单量决定合作深度,也决定商家会在平台投入多少时间和资金。“微信现在是把附近用户的公域流量放开,灌给本地商家,商家单子多了,尝到甜头,也可能主动地投入营销成本,比如做公众号、社群的推广,让小程序承接流量做转化,这一套闭环是成熟的。”周潮补充。
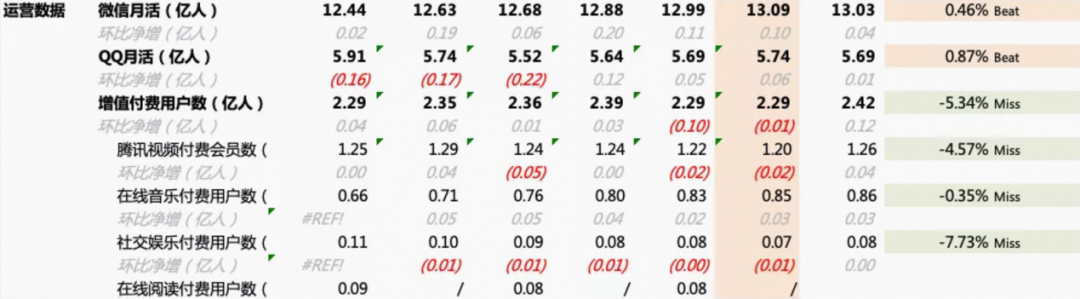
微信月活增速较过去已大幅放缓
数据为“长桥海豚投研”整理
张小龙过去多次谈到,希望微信是一个“用完即走”的工具。他对流量的态度一贯谨慎。但微信未尝没有“流量焦虑”。最直观的体现是,近年来其对短视频业务的不断加码。如今视频号广泛渗透于微信群、朋友圈、订阅信息流,几乎无处不在——背后是微信在用户规模见顶后(据腾讯2022年三季报,微信合并WeChat月活跃用户规模已突破13亿人次),也开始尝试用短视频抢占用户时长,获取流量增长。
所以高频消费的外卖,背后所指向的产品打开频次、使用时长,也就是流量,或许才是微信想要的。互联网存量时代,产品最后比拼的是生态开放和业务渗透的能力——即用一款产品,承载起用户的“吃喝住行娱”。因为,这将决定产品最终的用户规模、深度和黏性。
作者:沈嵩男;编辑:斯问
微信公众号:电商在线(ID:dianshangmj),见锐度、见洞察,聚焦互联网和新商业的创新媒体。
本文由人人都是产品经理合作媒体 @电商在线 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。