企业因开错14%税率的发票而陷入合规困境?本文深入剖析我国现行增值税税率体系,揭示开错税率的三大原因,并提供合规开票的四步操作,助力企业规避税务风险,确保稳健发展。
有企业9月做纳税申报时候发现数据不对,查下来竟然是8月份有人开了2张14%的销项发票,还做了进项认证。
会发生这样的事儿让我很惊讶,我国现行增值税税率体系中根本没有14%这一档,因为税率原因开错票,引发一系列合规问题,真的是暴露出不少企业在增值税开票管理中的盲区。
一、我国现行增值税税率有哪些?
开错税率的根源,往往是对现行税率体系不熟悉。
目前我国增值税税率与征收率已形成清晰框架,不存在14%等选项。
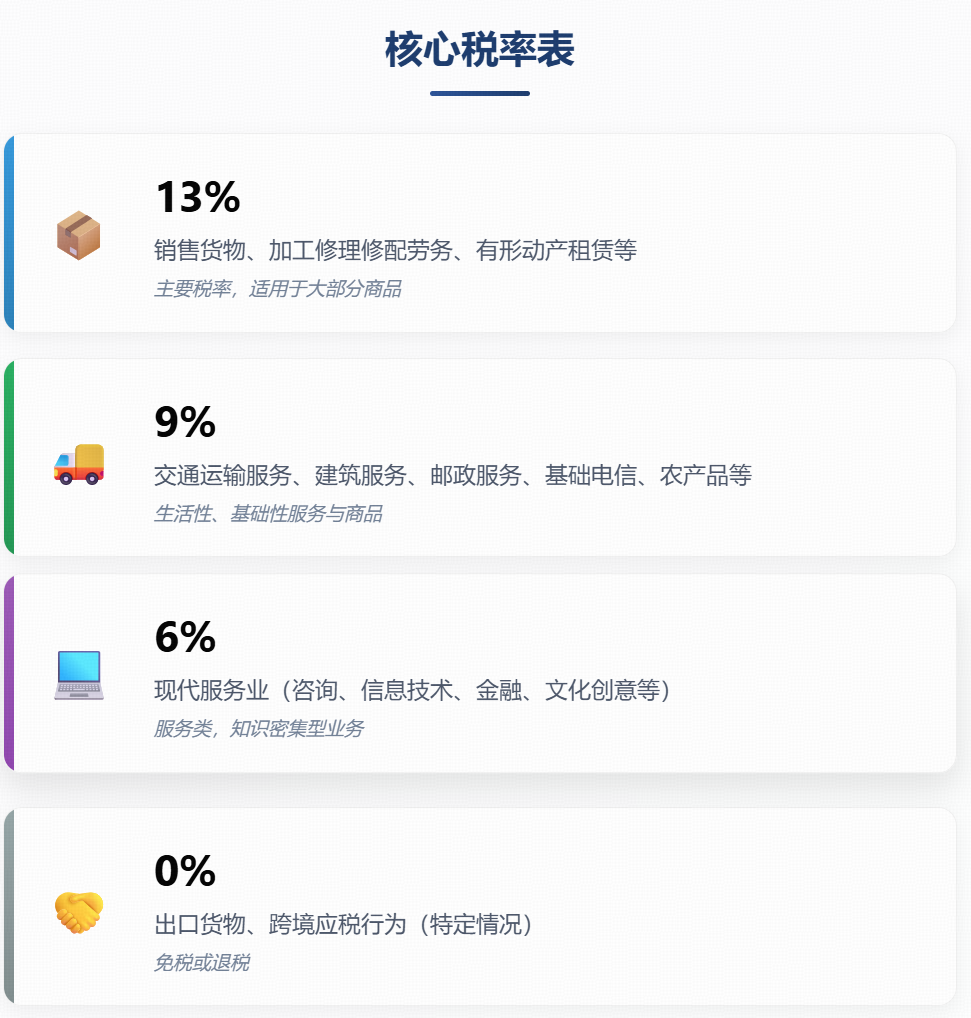
1. 一般纳税人适用税率
- 13%税率:适用范围最广,涵盖绝大多数货物销售、加工修理修配劳务,以及有形动产租赁服务。
- 9%税率:聚焦民生与基础产业,包括农产品销售、交通运输服务、建筑服务、不动产租赁服务、邮政服务、基础电信服务等。
- 6%税率:针对现代服务与生活服务,例如金融服务、增值电信服务、信息技术服务、文化创意服务、生活服务等。
- 0税率:主要适用于出口货物、跨境应税服务,旨在提升我国产品与服务的国际竞争力。
2. 小规模纳税人适用征收率
- 3%征收率:为小规模纳税人基本征收率,适用于绝大多数应税销售行为。
- 1%征收率:阶段性优惠政策,小规模纳税人适用3%征收率的应税销售收入,可减按1%缴纳增值税,预缴项目同步减按1%预征。
- 特殊场景征收率:如住房租赁企业向个人出租住房,可享5%减按1.5%征收;小规模纳税人销售/出租不动产、差额纳税的劳务派遣服务,适用5%征收率。

近30年来我国增值税税率/征收率清单及启用状态可参考下表:
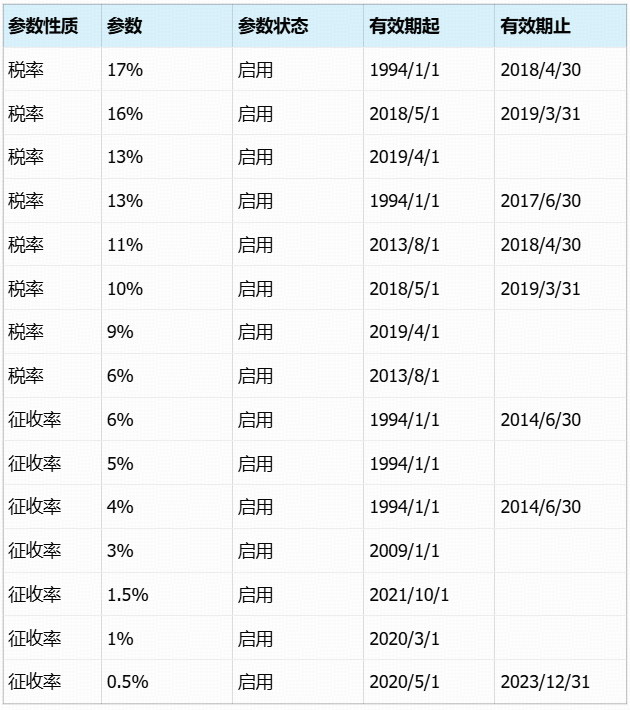
部分税率,已经超过有效期仍然是启用状态,原因是企业如果确实需要使用此类税率开票,可向税局申请,税率审核通过后,企业可以使用此类税率,否则是不可以的,比如17%、16%等税率。
我们也展开看看中国历史上不同朝代支持过的税率,以下是主要朝代的税率情况:
- 夏朝:实行夏后氏五十而贡,以五十亩地为计量单位,取十分之一作为向国家缴纳的贡赋,税率约为10%。
- 西周:实行井田制,国家将土地按井字形划为九区,其中一区为公田,收获全部上缴,其余八区的收成留给耕种者,税率约为11%。
- 春秋战国:鲁国实行初税亩,不分公田、私田,凡占有土地者均须按亩交纳土地税,税率约为20%。
- 秦朝:实行泰半之赋,即三分之二的收入上缴,同时征收人头税和杂赋,总体税率约为66%。
- 汉朝:汉初实行十五税一,文景之治时改为三十税一,田租较轻,但人头税较重,总体税率不超过8%。
- 唐朝:前期实行租庸调制,以均田制为基础,按丁征税,税率不足7%。中唐以后实行两税法,以资产为主要征税标准。
- 宋朝:沿用两税法,税率约为十五税一,即税率不足7%。
- 元朝:北方仿唐租庸调法,南方仿两税法,总体税率较低,不足7%。
- 明朝:税率约为四十税一至三十税一,即税率不足4%,但后期因财政困难,存在隐性加税的情况。
- 清朝:清初沿用明朝税制,雍正年间实行摊丁入亩,取消人头税,税率相对较低,不足7%。
此外,中国历史上的契税税率也有变化,东晋税率为4%,隋唐税率是5%,宋代4%,元明清三朝基本是3%。

我们再看看我国现行的部分其他税种的税率:
- 增值税:一般纳税人分13%、9%、6%三档税率。其中,销售货物、加工修理修配服务等适用13%税率;销售交通运输、邮政等服务以及销售不动产等适用9%税率;销售服务、无形资产等适用6%税率。小规模纳税人征收率为3%,2025年阶段性减按1%。
- 消费税:从价计征、从量计征或复合计征。如高档手表从价计征税率为20%,啤酒从量计征每吨250元,卷烟复合计征。
- 企业所得税:基本税率为25%;小微企业年应纳税所得额≤300万元部分减按5%征收;高新技术企业减按15%征收。
- 个人所得税:综合所得适用3%-45%超额累进税率;经营所得适用5%-35%税率。
- 城市维护建设税:市区7%、县城/镇5%、其他地区1%。
- 房产税:自用房产按原值×(1-10%至30%)×1.2%;出租房产按租金收入×12%。
- 印花税:如购销合同0.03%、借款合同0.005%、营业账簿(资金账簿)0.025%。
- 土地增值税:四级超率累进税率,为30%-60%。
- 车辆购置税:税率为10%。
- 耕地占用税:按地区人均耕地面积分档,如人均耕地≤1亩的地区每平方米10-50元。
- 烟叶税:税率为收购价款总额的20%。
- 船舶吨税:按净吨位分档,如净吨位≤2000吨的船舶,90天期优惠税率为9元/净吨。
- 环境保护税:排放浓度低于标准30%的减按75%征收,低于50%的减按50%征收。
- 关税:根据商品类别和原产国差异而定,如动力电池进口税率最高达132.4%。
二、为什么会开错税率?
像错开14%发票这类情况,并非个例,背后往往是企业在开票管理上的疏忽,主要有3个原因:
- 开票人员对税率调整不熟悉:我国增值税税率曾多次调整,比如2018年从17%降为16%、2019年从16%降为13%、9%,部分人员未及时更新知识,仍沿用旧税率记忆开票,导致惯性出错。
- 开票系统设置未及时更新:部分企业未及时升级开票系统,或自定义税率栏中未按新规处理,开票时误选后未核对,直接提交。
- 业务性质判断偏差:混淆不同业务对应的税率匹配规则,比如将有形动产租赁13%税率误判为不动产租赁9%税率,或将加工修理修配劳务13%税率误按现代服务6%税率开票,本质是对业务分类和税率匹配规则不清晰。
三、开错票有什么风险?
一旦开错票且已认证或跨月,处理流程复杂,还可能面临多重风险:
- 申报数据异常,影响纳税信用:错票会导致开票税额和实际应纳税额不匹配,申报时系统会提示异常,需反复核查更正;若未及时处理,企业可能被列为税务风险企业,影响纳税信用等级。
- 产生滞纳金或罚款:若因错票导致少缴税款,税务机关会要求补缴少缴的税款,同时从税款滞纳之日起按日加收万分之五的滞纳金;情节严重的,还可能依据《税收征管法》处以罚款。
- 合作关系受影响:错票交付客户后,客户若已认证,需先做进项税额转出,再由开票方开具红字发票冲销,重新开具正确发票,整个流程耗时耗力,可能导致客户不满,影响合作关系。
四、怎么合规开票
要避免税率错误,关键在于建立事前核对、事中检查、事后补救的流程,具体可按以下4步操作:
1、事前明确业务性质,匹配对应税率。
开票前先确认业务类型,比如卖手机属于货物销售税率13%,提供物流运输属于交通运输服务税率9%,做软件开发属于信息技术服务税率6%,对照税率表确认无误后再开票。
如果企业自建或者采购了开票系统,也可在开票系统中设置可开税率限定,提前完成基础约束,避免开票时选错或者用错。
2、事中开票时双重核对,避免误选。
开票人员在填写税率时,需再次核对业务与税率的匹配性,尤其注意开票系统中的税率选项是否为现行有效税率;填写完成后,先预览发票,确认税率、税额、商品名称等信息无误再开票。
3、事后及时自查,发现错误尽快处理。
企业可每周或每月对已开发票进行抽查,重点检查税率是否正确:
若发现当月未认证的错票,可直接作废重开;
若已认证或跨月,需立即开具红字发票冲销,再开具正确发票,并及时通知客户调整进项税额。
4、定期培训,更新税务知识。
定期组织开票人员、财务人员参加税务培训,及时掌握税率调整、政策变化,避免因知识滞后导致合规风险。
一张小小的发票,关联着企业的纳税信用与长远发展。从核对业务性质到检查发票信息,每一步都需严谨对待。唯有清晰掌握现行税率体系、规避管理疏漏、建立合规流程,才能真正避开开票雷区,让企业在税务管理中行稳致远。
本文由人人都是产品经理作者【敏尔说财税】,微信公众号:【B端起飞啦】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自Unsplash,基于 CC0 协议。








