







最近,盒马鲜生及其收购的大润发,悄悄入驻了京东,而这某种程度上,也意味着原本封闭的商业生态,正在逐步被打破。那么,此次驱动盒马与京东促成合作的背后因素有哪些?一起来看看本文的解读和分析。
没有永恒的对手,只有共同的利益。
“猫狗拼抖快”在双11战场上角逐激烈,“低价”之争尚且未有定论。另一个角落里,阿里旗下的新零售品牌盒马鲜生,及其收购的大润发,悄悄入驻京东,为互联网“破壁”添砖加瓦。
现在打开京东搜索“盒马”,消费者已经能直接找到“盒马官方旗舰店”。截至发稿,店铺关注人数2897人,从最早的上新时间10月10日来看,店铺开张时间就在双11前夕、近一个月;而除旗舰店之外,在京东APP首页的“京东到家”频道,盒马和大润发也已低调入驻。
本地生活、即时零售是近两年来竞争最激烈的赛道。
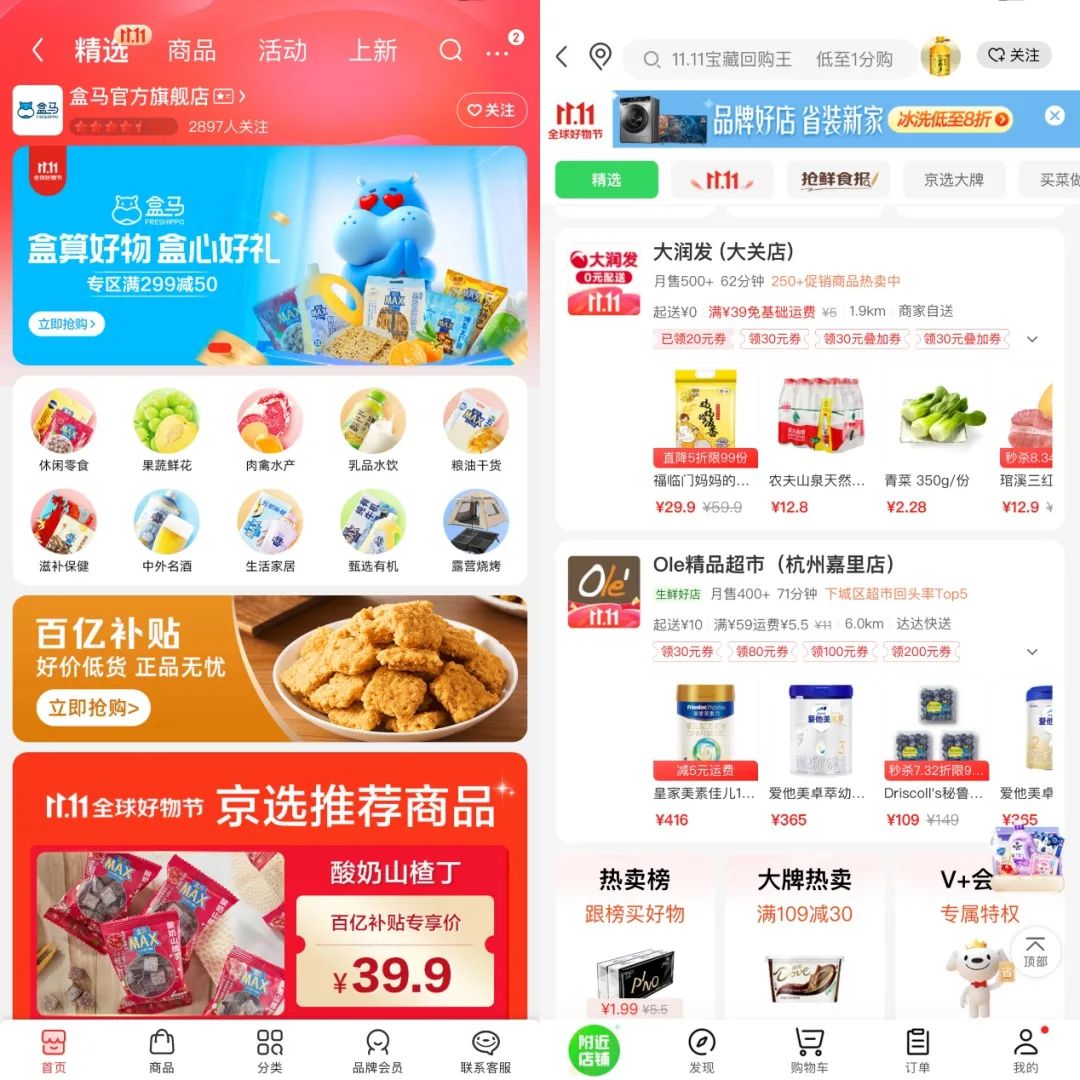
左:京东的盒马官方旗舰店 右:内置“京东到家”的大润发
不仅是传统电商平台在比拼,抖音、快手、小红书等新玩家也想分一杯羹。对于平台而言,大卖家的入驻是丰富供给、应对竞争的有效方式,“京东到家”定下的2024年突破方向之一就是“全品类”;而对于盒马、大润发而言,中大型商超作为本地生活的核心玩家,通过多平台布局获取更多流量,将“小时达”能力覆盖更多用户,本就是扩大生意规模的路径。
一个关键的问题在于,盒马、大润发的入驻,能复制山姆和京东的合作效益吗?2016年,沃尔玛首次战略投资京东,同年山姆和京东达成战略合作,凭借京东的流量和物流优势,山姆20%的线上注册会员来自没有山姆会员店的城市。京东还支撑山姆会员绑卡,助力其数字化转型。目前来看,盒马、大润发踏出了第一步,但相较山姆,这一步走的“低调而谨慎”。
盒马在京东有两个入口,一个是官方旗舰店,销售商品以“盒马MAX”品牌商品为主,盒马的水产、鲜食等即时商品均不在其销售范围之内,消费场景偏向传统远场电商;另一个则是内置于“京东到家”,包含了蔬菜、水果、烘焙等鲜食商品,更偏向于近场电商,均可一小时内送达。大润发则只入驻了“京东到家”,并未开设旗舰店,商品上没有做出额外区分。
尽管入驻了京东,但盒马作为阿里孵化的新零售品牌,和不同平台的合作力度有所不同。
首先,我们留意到,并非盒马鲜生的所有线下门店都入驻了京东到家。设置同个定位可以发现,部分地区“淘鲜达”(阿里旗下的小时达业务)可以送货上门,而京东则不能实现,比如位于杭州余杭亲橙里的盒马(亲橙里店)就并未入驻,“京东到家”显示“附近没有盒马”。
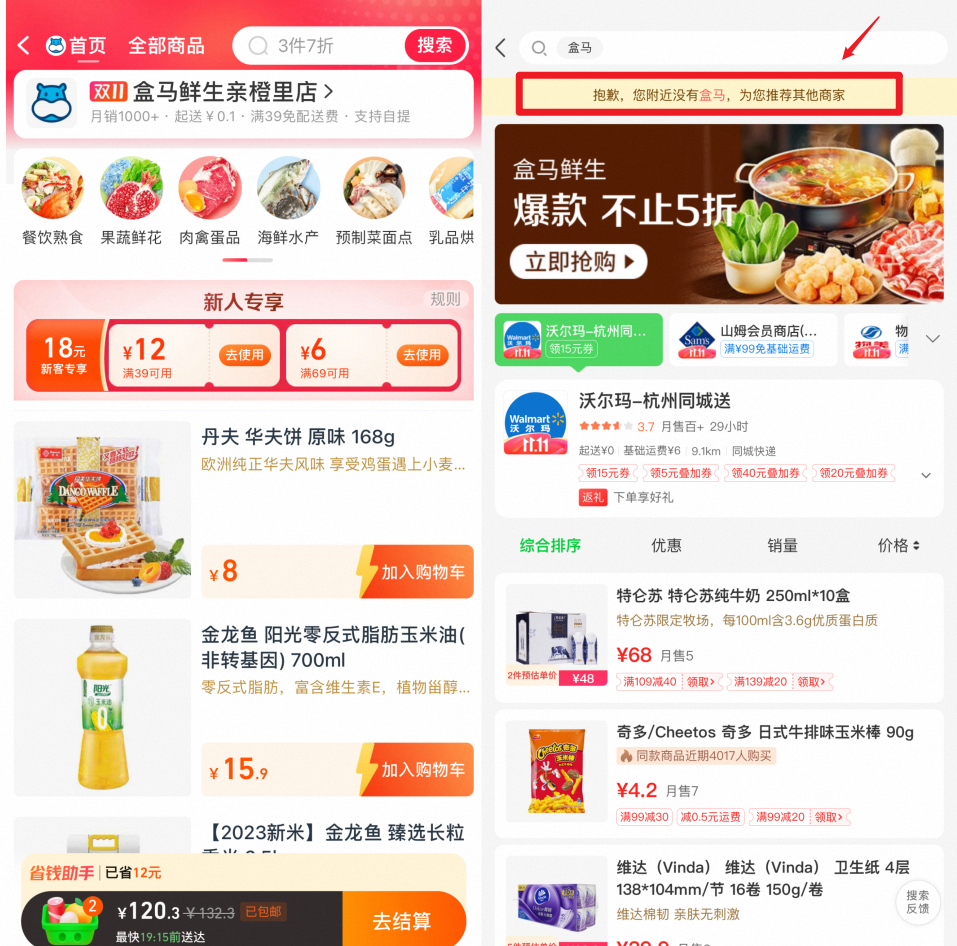
同一个定位下,“京东到家”无法搜索到盒马鲜生亲橙里店
其次,在货品的供给上,盒马在淘系平台的供给丰富度优于京东。以盒马(杭州西湖文化广场店)为例,该店在“京东到家”上显示店内有4801件商品,在淘鲜达上虽未显示商品数目,但同样是餐饮熟食板块,后者细分了盒马工坊、火锅到家等细分板块,前者则没有这些商品。
此外,在配送服务上,盒马在淘鲜达的免运费门槛,要低于“京东到家”。依然以盒马(西湖文化广场店)为例,该店铺在“京东到家”的起送价是29元、满49元免运费,而在淘鲜达的起送价则是0.1元、满39元就能免运费。不过区别在于,虽然盒马在“京东到家”的店铺都标注了“商家自送”,但部分店面的配送时间上,“京东到家”要比淘鲜达快15分钟左右。
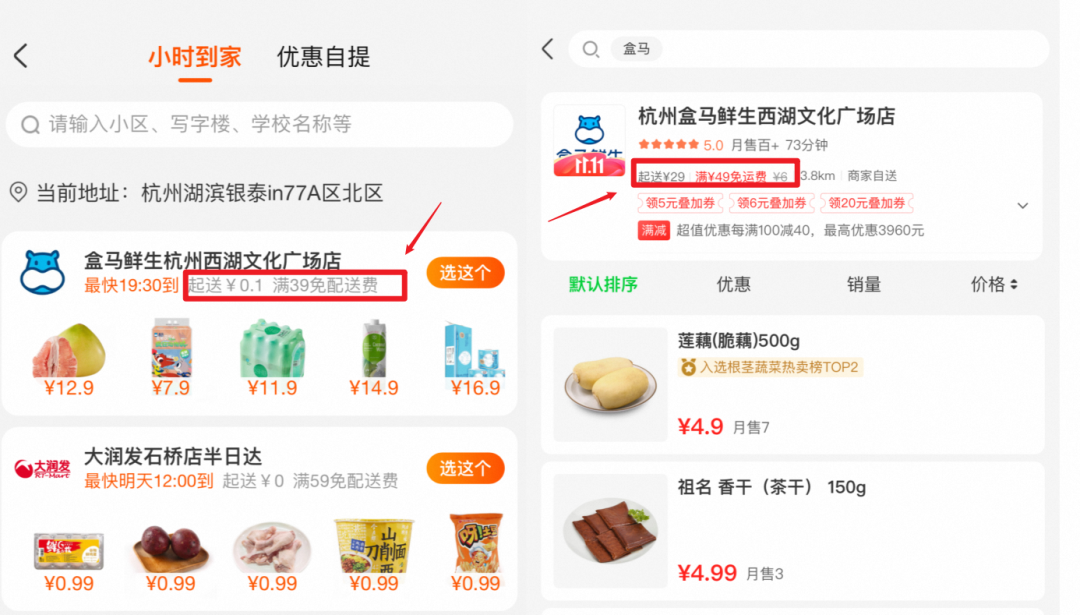
左:淘鲜达 右:京东到家
盒马和“京东到家”的合作力度,虽然不及淘鲜达,但从优惠政策上依然能感受到诚意。
正值双11,上线“京东到家”的盒马门店基本都参与了一项活动:每满100减40,最高可优惠3960元。而淘鲜达的盒马则并未上线这项促销活动。同期,或许是为了快速引流起量,为店铺积攒人气,盒马在“京东到家”还一口气上线了爆品任选3件、秒杀、直降三个板块。目前,盒马的多个门店在“京东到家”的销量,都已经显示“月售100+”。
记者也留意到,不仅是和“京东到家”合作促销,盒马在京东开设的官方旗舰店,多件商品也参与了京东的百亿补贴,其销量最高的一款零食“酸奶山楂丁”,就是“京选推荐商品”。
今年3月,阿里巴巴宣布启动“1+6+N”组织架构调整,即在阿里巴巴集团之下,设立阿里云智能、淘宝天猫商业、本地生活、菜鸟、国际数字商业、大文娱六大业务集团和多家业务公司,实行各业务集团和业务公司董事会领导下的CEO负责制,对经营结果负责。隶属于“N”板块的盒马,由此有了更高的自主决策权。
谋增长迫在眉睫,不仅因为自负盈亏,也因为上市的启动。
今年5月,阿里巴巴发布2023财年第四季度业绩及全年业绩。财报透露,阿里巴巴集团董事会批准启动执行盒马的上市流程,预计将在未来6到12 个月内完成。按财报中呈现的时间表,盒马的上市进程甚至快于菜鸟,有望成为阿里启动改革后首个独立上市的子公司。而如果拉到行业环境来看,找到新的增量市场,对本地生活场景下的商超而言,也至关重要。
过去,线下商超的生意增长,基本依赖于覆盖面,线下选址直接影响着商超能辐射的用户量,也决定着生意的上限。但随着购物渠道的丰富化,商超已经不再是消费者购物的唯一选择,各大商超都必须重视起“线上化率”,从线上找到新增量——从另一个视角看,也是因为物流体系的不断完善,推动着“小时达”、“半日达”等服务的出现,彻底改变了商超的经营模式。
对于盒马而言,和京东合作的核心驱动力有二:挖掘新流量、提升履约效率。
多渠道布局能带来新的流量,这一点毋庸置疑。关键在于物流。以山姆为例,山姆和京东达成合作的头一年,线上销售额就翻了三倍。京东向山姆开放了其在仓配一体、冷链等全方位的物流资源,山姆因此可以覆盖全国大部分地区,实现商品从门店或京东库房拣货,京东小哥送货上门。目前盒马虽然自行配送,但双方在履约上的合作想象力无疑更高。
而对于京东而言,和盒马合作的驱动力则是:丰富供给,提升“小时达”服务能力。
2021年,达达集团和京东集团联合发布“小时购”业务时,就曾提出小时购的目标是渗透50%的京东用户,彼时京东年度用户超5.3亿。今年,“京东到家”又官宣2024年的突破重点:全品类方面,京东到家要实现三年内新兴品类持续保持三位数销售增长;“小时达”方面,京东到家要推进京东APP的LBS(基于位置服务)能力建设,在小时达频道首页、搜索场域、百亿补贴和京东秒杀频道等获取京东主站优质用户,目标三年内“小时达”用户增长超50%。
目前主流的配送方式有三种。第一种是以京东为代表的B2C模式,城市中心仓依赖垂直一体化能力,配送时效高度可控;第二种是以拼多多为代表的产地模式,产地仓一地发全国;第三种是本地零售模式,用离消费者最近的前置仓或实体店履约,服务半径3—5公里——现在,盒马全国超过300家店面、大润发近500家门店都有望成为京东的前置仓。
商业的竞争,处在变化中。从竞争关系走到竞合关系,如今,不管是对京东,还是盒马、大润发而言,“合作”显然比“竞争”带来的效益更高。而随着互联网“破壁”的不断推进,打通各个平台间的壁垒,也早已是提升消费者体验的关键。
近两年,抖音合作饿了么、微信广告资源打通阿里妈妈、天猫超市微信小程序的上线……这些都已暗示了原本封闭的商业生态正在被打破,这样的改变,既是充分的竞争,也带来了新的发展和突破。
以开放的姿态谋取增长,谨慎地踏出第一步,这已经是一个不错的开始。
作者:王亚琪,编辑:斯问
微信公众号:电商在线(ID:dianshangmj),见锐度、见洞察,聚焦互联网和新商业的创新媒体。
本文由人人都是产品经理合作媒体 @电商在线 授权发布,未经许可,禁止转载。
题图来自 Unsplash,基于 CC0 协议。
该文观点仅代表作者本人,人人都是产品经理平台仅提供信息存储空间服务。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。