








字节跳动旗下的明星AI产品豆包即将迈入付费时代,这一决定不仅撕裂了用户舆论,更折射出中国AI产业从烧钱获客到价值变现的关键转折。本文将深度剖析这场变局背后的六大维度:从用户付费心理到商业模式设计,从竞争格局到产品价值,甚至延伸至社会公平与长期战略。究竟豆包能否凭借字节生态优势赢得这场商业化战役?付费化是冒险还是引领?答案或许将重塑整个行业的未来走向。
2026年5月,一则消息在中文互联网悄然发酵——豆包,这个承载了无数普通人“AI启蒙”记忆的产品,即将告别完全免费时代。字节跳动旗下这款用户量高居国内AI助手榜首的产品,据传将推出分档订阅制,消息一出,舆论瞬间撕裂。
有人拍手叫好:”早该如此,AI不是慈善事业。”
有人黯然神伤:”以后查资料、写文案,又多一笔开销。”
也有人冷眼旁观:”DeepSeek、Kimi还免费着呢,豆包这是自寻死路?”
情绪化的反应各执一词,但如果我们把镜头拉远,会发现这并非一个孤立事件,而是中国AI产业从“烧钱获客”迈向“价值变现”的标志性节点。豆包的付费化,是一面镜子,照出的是整个行业的焦虑、野心与不得不面对的成人礼。
本文将从用户心理、商业模式、竞争格局、产品价值、社会公平、长期战略六个维度,系统拆解这场变局。
讨论”用户愿不愿意为AI付费”,本身已是一个过时的问题。
从2023年ChatGPT Plus上线、全球付费用户突破千万,到2024年Claude Pro、Gemini Advanced相继收费,再到2025年国内Kimi探索专业版、文心一言推出会员体系——AI付费化,早已不是“会不会发生”,而是“什么时候轮到谁”。
中国用户对数字产品的付费习惯,也早已今非昔比。视频网站会员、网易云音乐黑胶VIP、知识付费、游戏皮肤……互联网一代已经完成了”为虚拟价值付费”的心智教育。一个深度依赖AI写周报、做PPT、改代码、做研究的用户,每月花几十块钱换来不限速、不排队、更强模型、更长上下文,这笔账怎么算都划算。
所以问题从来不是“愿不愿意付费”,而是“凭什么为豆包付费”。
说句实话,如果单看模型能力的”天花板”,豆包并不是国内最强的那一个。DeepSeek以极致的推理能力和开源策略征服了极客圈;Kimi凭借超长上下文在专业写作场景独树一帜;通义千问依托阿里云和钉钉生态,在企业端深耕多年。
那豆包的护城河在哪里?答案是四个字:字节生态。
抖音、今日头条、剪映、飞书、番茄小说、懂车帝……这些看似分散的产品,构成了中国互联网最庞大、最活跃的内容与流量矩阵之一。豆包不是一个孤立的AI助手,它是整个字节内容生态的智能中枢:
这种“无处不在”的场景联动,是DeepSeek和Kimi短期内很难复制的。当AI能力深度嵌入用户每天高频使用的产品中,付费的不是”一个聊天工具”,而是”整个数字生活的智能底座”。
生态是优势,但也可能是陷阱。如果豆包只是靠字节产品矩阵”强行曝光”获得流量,而在核心AI能力上持续落后,那么付费化反而会把用户推向竞品——毕竟,用户付费的那一刻,期待的不是”顺手可得”,而是”物超所值”。
所以豆包真正要证明的是:在模型能力上,能否至少进入第一梯队;在差异化体验上,能否让用户感到”非它不可”。这是付费时代,所有AI产品都绕不开的灵魂拷问。
据传闻,豆包此次将推出三档付费体系——基础版、专业版、旗舰版(或类似命名),这是一个非常典型的SaaS订阅制设计。
国际市场上,AI产品的主流收费模式有两类:
这两种模式的用户心理完全不同。订阅制像”健身房年卡”,给人”我已经付费了,要多用才回本”的心理,促进使用频率;积分制像”打车计价”,每次使用都要计算成本,抑制使用频率。
结论非常明确:中国用户更吃订阅制。
原因有三:
豆包选择订阅制三档切分,是符合中国市场规律的稳妥选择。
SaaS行业有一条铁律:三档订阅,70%的收入来自中间档。
对豆包而言,中间档的设计难点在于:
如果豆包中间档定价过高(比如超过80元/月),用户会直接流向Kimi、DeepSeek等仍提供大量免费额度的竞品;定价过低(低于20元/月),又无法覆盖高昂的推理成本。这是一道精细的平衡题。
互联网行业有个规律——谁先打破免费神话,谁就先承受用户的怒火。
想想当年视频网站:优酷最早尝试会员付费,用户骂声一片;但当爱奇艺、腾讯视频跟进后,付费习惯就此养成,今天再没人质疑”视频会员合理吗”。
豆包现在的处境,很像那个”第一个吃螃蟹的”。如果它收费,而DeepSeek、Kimi、通义千问依然维持大额免费额度,短期内一定会流失一批对价格敏感的用户。但从行业角度看:
所以豆包的付费化,既是冒险,也是引领。关键看字节能否扛住转化期的舆论压力和用户流失,挺过最艰难的6-12个月。
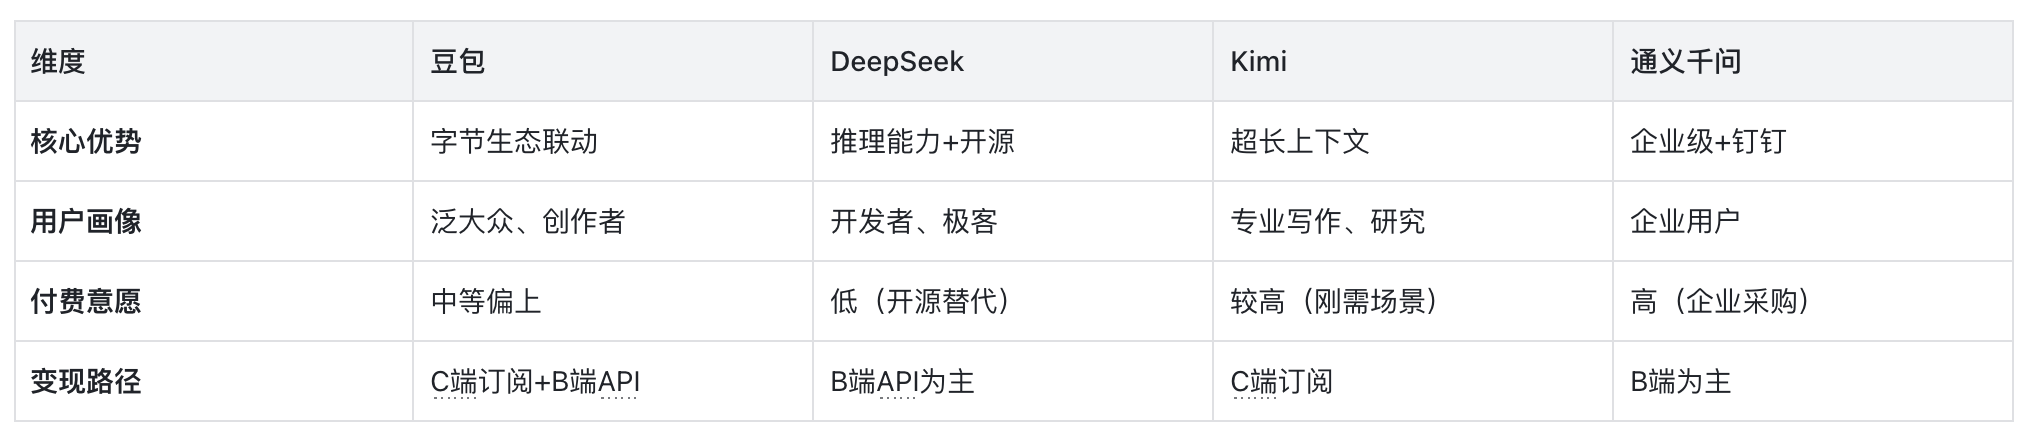
从表中可以看出,豆包的战场是C端大众市场,这是一个规模最大、但也最卷、最价格敏感的市场。在这个市场里,豆包的胜负手不是”模型最强”,而是”体验最顺、场景最多、生态最密“。
这是所有讨论的核心。抛开情怀、抛开生态、抛开战略,回到用户最朴素的追问:豆包,值得我每月花几十块钱吗?
判断一个AI工具是否值得付费,有一个简单公式:
付费价值 = 刚需程度 × 使用频次 × 不可替代性
对一个每天用AI写材料、做方案、处理信息的知识工作者而言,豆包付费版的价值可能远超30元/月——它节省的时间,折算成时薪,几分钟就回本了。
对一个偶尔用AI查查资料、聊聊天的普通用户而言,免费版已经够用,付费的必要性确实不高。
所以豆包付费化,天然是一场“筛选”——它不需要让所有用户都付费,只需要让那20%的重度用户心甘情愿掏钱,就已经是一个健康的商业模型。
要让重度用户愿意长期付费,豆包必须在以下三个方向上持续加码:
1. 模型能力的稳步提升
付费用户最不能容忍的,是”花了钱,体验和免费版没差”。豆包必须确保付费版独占的模型版本,在推理、写作、代码、多模态等核心能力上,至少与国内第一梯队持平。
2. 差异化场景的深度打磨
抖音生态是豆包最大的武器。付费版应当在视频脚本创作、短视频文案、直播话术、账号运营分析等字节独有的场景上,提供竞品无法企及的深度体验。
3. 数据沉淀与个性化记忆
让用户”离不开”的终极方式,是让他的数据、习惯、偏好都沉淀在豆包里。聊天记录、知识库、个性化记忆、自定义智能体……这些功能构成了用户迁移的成本墙。
一个经常被提起的担忧是:AI付费化会不会让信息获取能力进一步向富人倾斜?学生、低收入群体怎么办?
这个担忧有道理,但并不必然成立——只要免费版保留足够的基础能力。
参考OpenAI的做法:ChatGPT的免费版依然可用GPT-4o-mini等次旗舰模型,能满足绝大多数日常需求;付费版解锁的是更强模型、更高频率、更多高级功能。这种”基础免费+高级付费”的模式,既保证了普惠,又撑起了商业。
豆包若能延续这一思路——让免费用户依然能享受到”可用、好用、够用”的AI服务,而付费用户获得”更强、更快、更专业”的体验——那么公平性质疑自然化解。
从更本质的角度看,AI付费化并不违背公平。
免费是权利,付费是选择。只要市场有充分的竞争(DeepSeek、Kimi、通义千问都在),用户永远有”不付费”的自由。公平从来不是”所有东西都免费”,而是”有多元选择的可能”。
如果我们把眼光放到3-5年之后,豆包的付费化绝不是终局,而是真正的起点。
AI大模型的竞争,本质是数据与算力的竞争。付费用户贡献的不只是收入,更是高质量、高意图、高价值的使用数据——他们用AI处理的是真实工作场景,反馈的是真实痛点,这些数据对模型迭代的价值,远超免费用户的”随意聊天”。
一个可能的正循环是这样的:
付费 → 收入 → 研发投入 → 模型更强 → 吸引更多付费 → ……
谁先跑通这个循环,谁就能在未来的AI竞赛中建立起真正的壁垒。
字节对豆包的野心,绝不是做一个”中国版ChatGPT”。更大的图景是:
换句话说,豆包的付费化不是”向用户要钱”这么简单,它是字节跳动从“内容公司”向“AI公司”转型的一次关键落子。
回到最初的问题——豆包要付费了,我们应该怎么看?
短期看,这是一次有风险的商业决策。 用户会流失,舆论会反弹,竞品会借机上位。
中期看,这是一次必要的商业化尝试。 AI产品不可能永远烧钱,该长大就要长大。
长期看,这是一场早晚都要来的成人礼。 中国AI产业从”用户争夺战”走向”价值创造战”,豆包只是第一个,不会是最后一个。
作为用户,我们不必为”免费时代的结束”过度悲情——真正值得付费的好产品,从来不嫌贵;真正不值得付费的平庸产品,免费也没人用。
这场变局,最终检验的不是用户的钱包厚度,而是豆包自己的真实价值。
如果它足够好,用户会用钱投票。
如果它不够好,市场会用脚投票。
就这么简单。
本文由 @悠酱 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。