





Google 最新财报彻底扭转了市场对AI颠覆者的恐惧,证明AI正在成为其增长引擎而非威胁。搜索业务实现19%增长,云收入突破200亿美元,AI不仅未蚕食核心业务,反而构建起覆盖模型、芯片、云服务的全栈能力。本文深度解析谷歌如何将AI嵌入搜索与云两大印钞机,完成从防守者到领跑者的华丽转身。
4月29日发布的Alphabet 2026年一季度财报,把Google从“AI会不会颠覆它”的公司,重新定价成了“AI商业化路径最清楚的公司之一”。
真正改变市场看法的,是它第一次很完整地证明了:AI没有吃掉Google,反而在同时抬升搜索、云和订阅这三条线。
这也是它从“最怕被AI入侵的公司之一”,变成“资本市场最想看到的AI股”的关键。
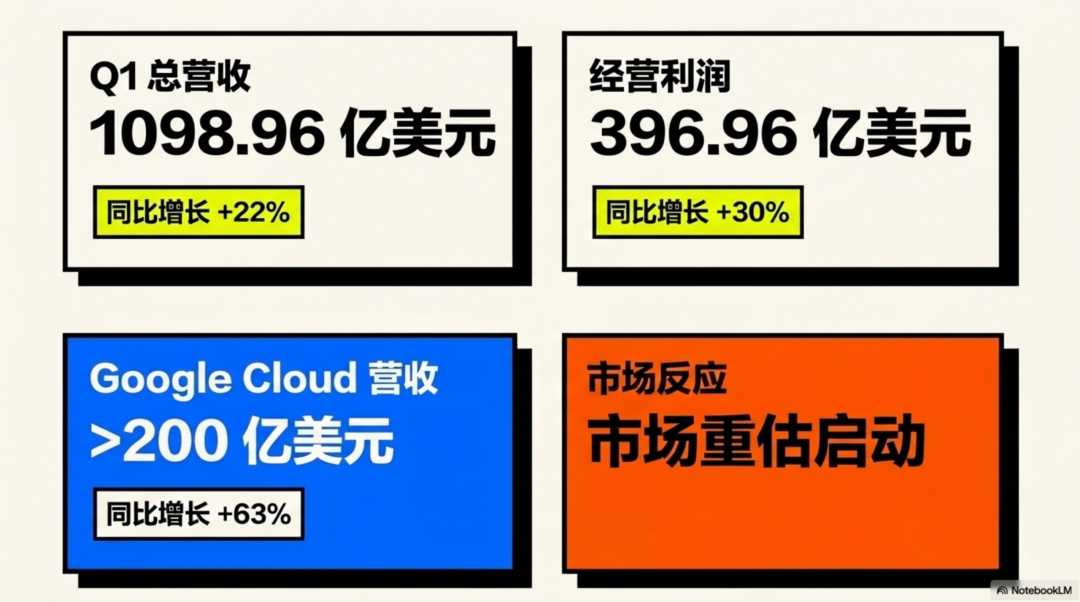
Q1总营收1098.96亿美元,同比增长22%;经营利润396.96亿美元,同比增长30%;Google Cloud营收首次突破200亿美元,同比增长63%;财报后股价在盘后涨超6%。
最核心的逆转,是市场原来担心生成式AI会把用户从传统搜索入口里“抽走”。
但Alphabet现在给出的证据恰好相反。
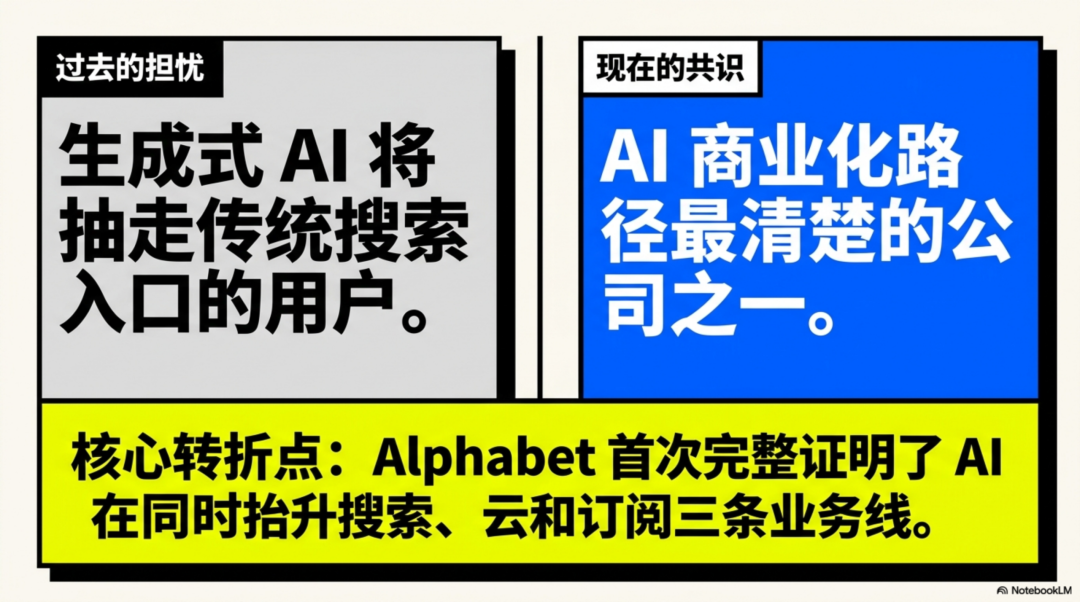
财报里明确说,AI Mode、AI Overviews等新体验正在带动更多使用,搜索查询量创下历史新高,而“Google Search & other”收入还同比增长了19%,达到603.99亿美元。
也就是说,AI目前在谷歌这里更像是增强搜索,而不是替代搜索。
第二个逆转点,是AI开始从“烧钱项目”变成“赚钱项目”。
Pichai在电话会上表示:
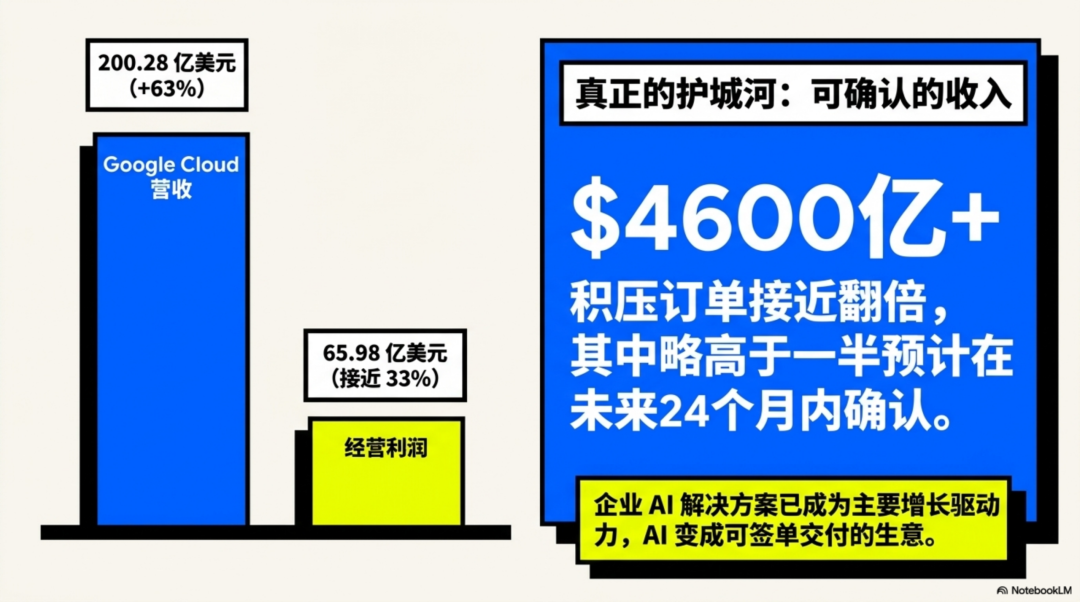
对资本市场来说,这比任何模型榜单都重要,因为这说明AI不只是技术领先,而是已经变成可签单、可交付、可确认收入的生意。
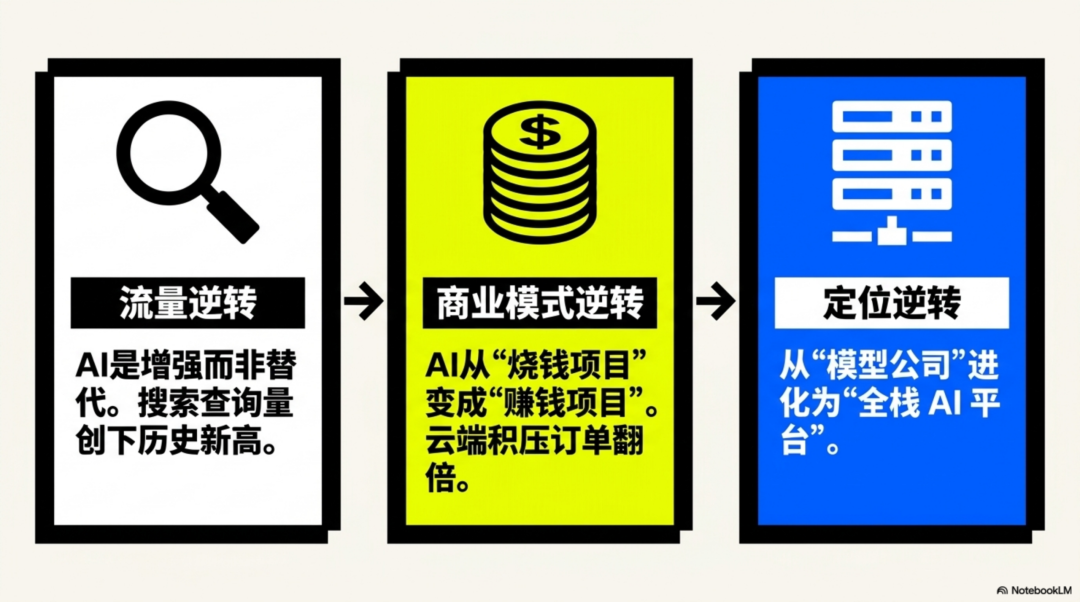
第三个逆转点,是Alphabet现在不再只是一个“模型公司”,而是一个全栈AI平台。
管理层披露,第一方模型通过直接API调用每分钟处理超160亿token,高于上季度的100亿;付费订阅总数达到3.5亿,主要由YouTube和Google One带动;同时谷歌还在扩大自研TPU、Axion CPU、NVIDIA GPU的供给,并开始向部分客户直接销售TPU。
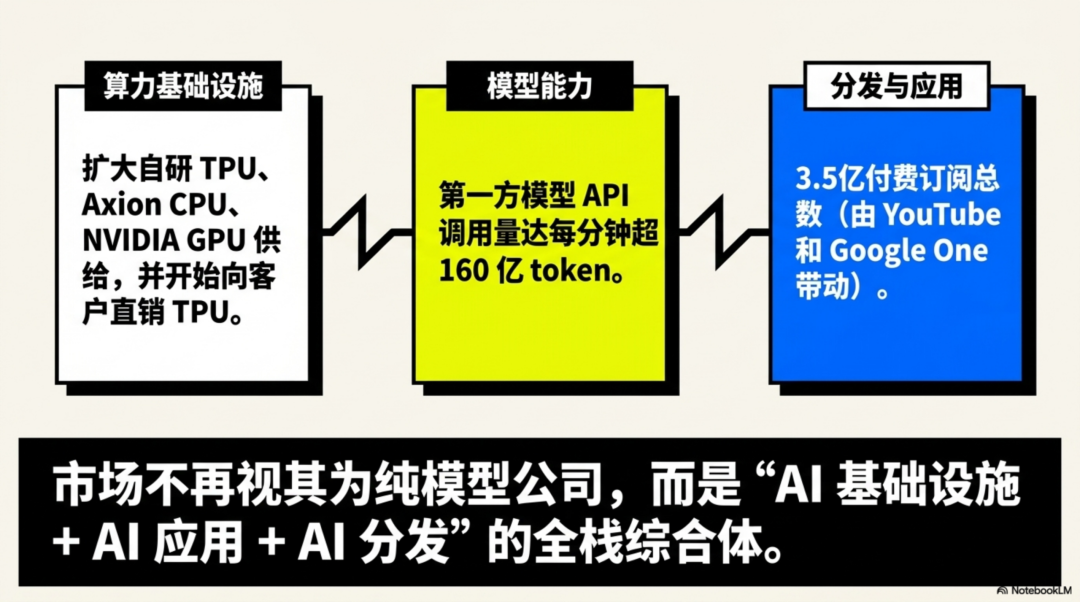
换句话说,它已经同时拥有模型、芯片、云基础设施、搜索入口、安卓/Chrome/YouTube分发,这让市场更愿意把它看成“AI基础设施+ AI应用+ AI分发”的综合体。
按这次财报拆开看:
Google Services收入896.37亿美元,约占总收入的82%;
Google Cloud收入200.28亿美元,约占18%;
Other Bets收入只有4.11亿美元,仍然很小。
Google Services里,广告收入772.53亿美元,约占总收入70%;其中Search & other 603.99亿美元,YouTube ads 98.83亿美元,Google Network 69.71亿美元;此外,订阅、平台和设备收入123.84亿美元。
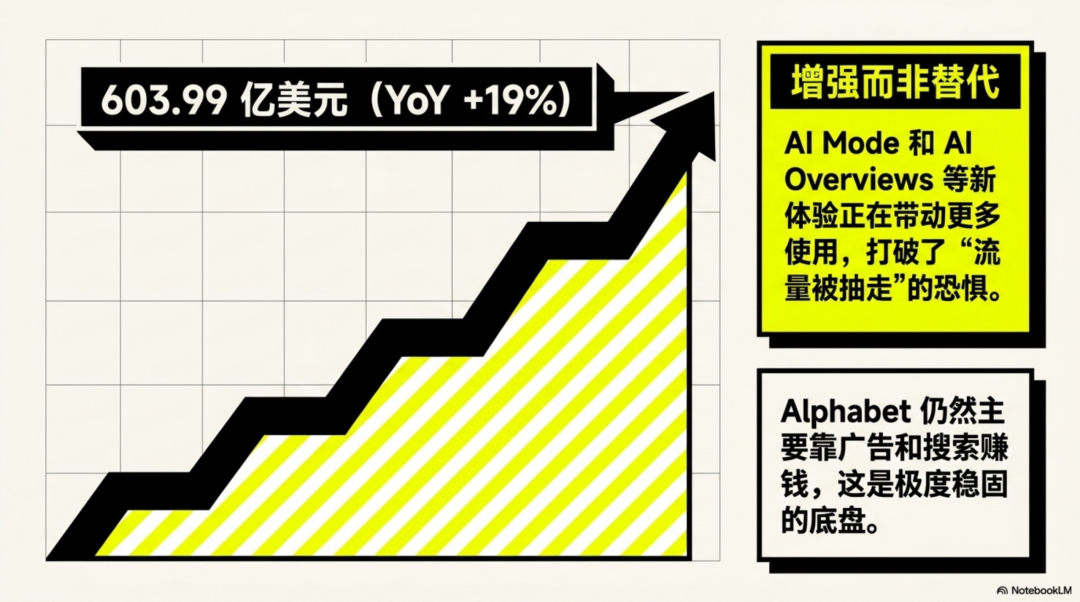
这个结构说明两件事:第一,Alphabet仍然主要靠广告和搜索赚钱;第二,它已经在广告之外,做出了一个增速更快、利润率也在快速抬升的云业务。
所以现在的Alphabet,可以理解成“三层结构”:底层是搜索广告现金牛,中层是YouTube/订阅/设备增强用户付费,向上则是Cloud承接企业AI开支。
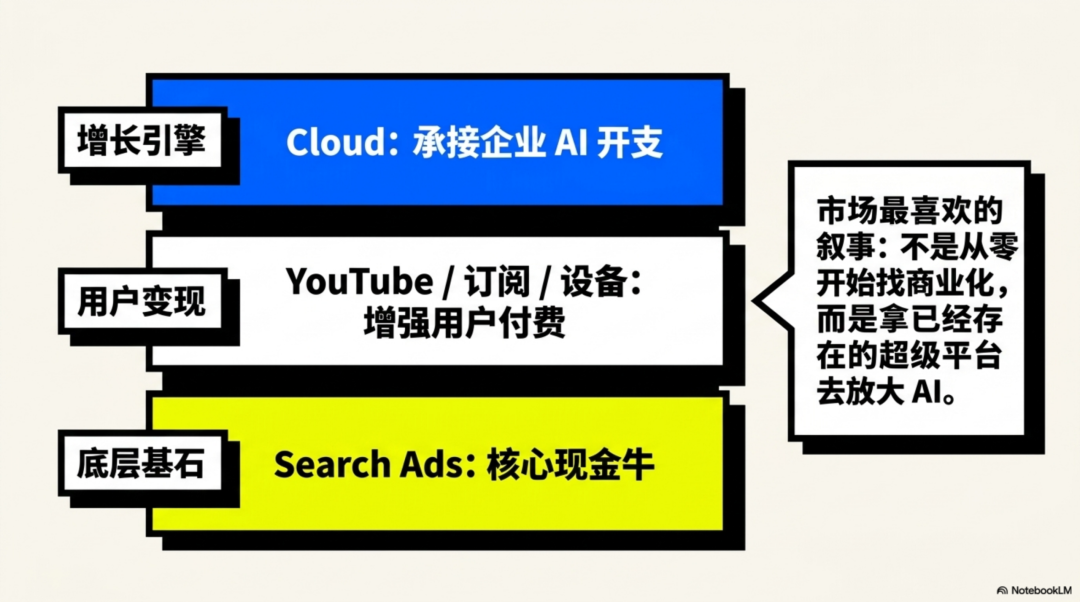
这正是市场最喜欢的AI叙事:不是从零开始找商业化,而是拿已经存在的超级平台去放大AI。
先看营收质量。这次1098.96亿美元的收入,不是靠某一个部门偶发拉动,而是Google Services增长16%,Search增长19%,订阅/平台/设备增长19%,YouTube ads增长11%,Cloud增长63%。
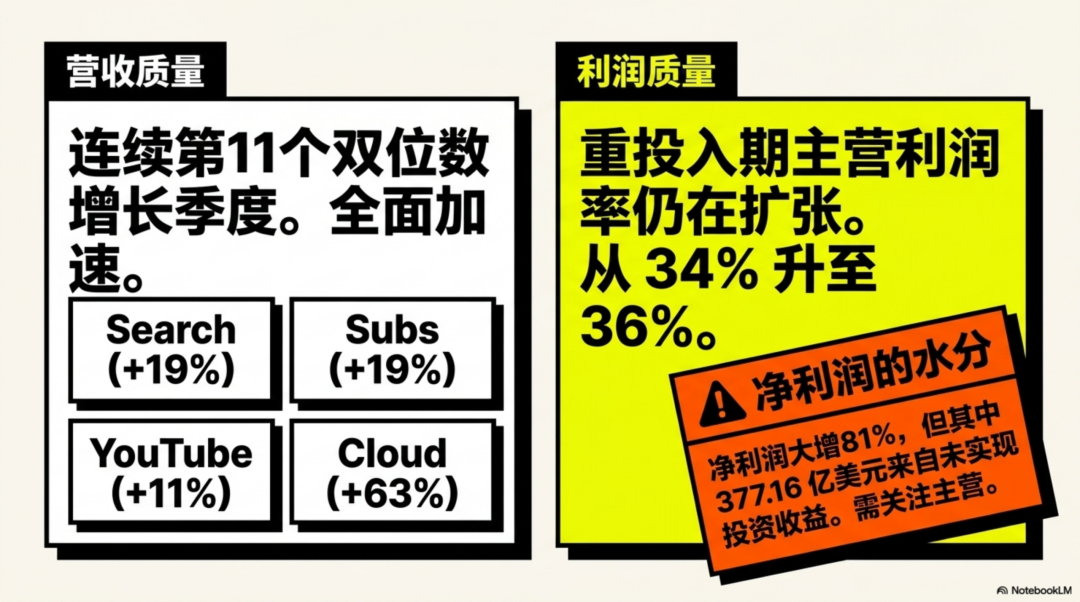
这意味着Alphabet现在不是“老业务顶着,新业务补一点”,而是核心业务和新业务一起加速。官方还提到,这是Alphabet连续第11个双位数增长季度。
再看利润质量。表面上净利润625.78亿美元,同比大增81%,稀释后EPS 5.11美元,也同比增长82%;但这里要注意,官方同时披露“其他收入”达到377.16亿美元,主要来自非上市股权投资的未实现收益。
也就是说,净利润很好看,但有相当一部分不是主营经营赚出来的。真正更能说明经营质量的是:经营利润同比增长30%,经营利润率从34%提升到36%。这说明即使在重投入期,主营利润率仍在扩张。
再看市场最关心的cash flow与capex。Q1经营现金流457.90亿美元,但资本开支达到356.74亿美元,导致自由现金流降到101.16亿美元。
Alphabet把2026年capex指引上调到1800亿到1900亿美元,并预计2027年还会显著增加。
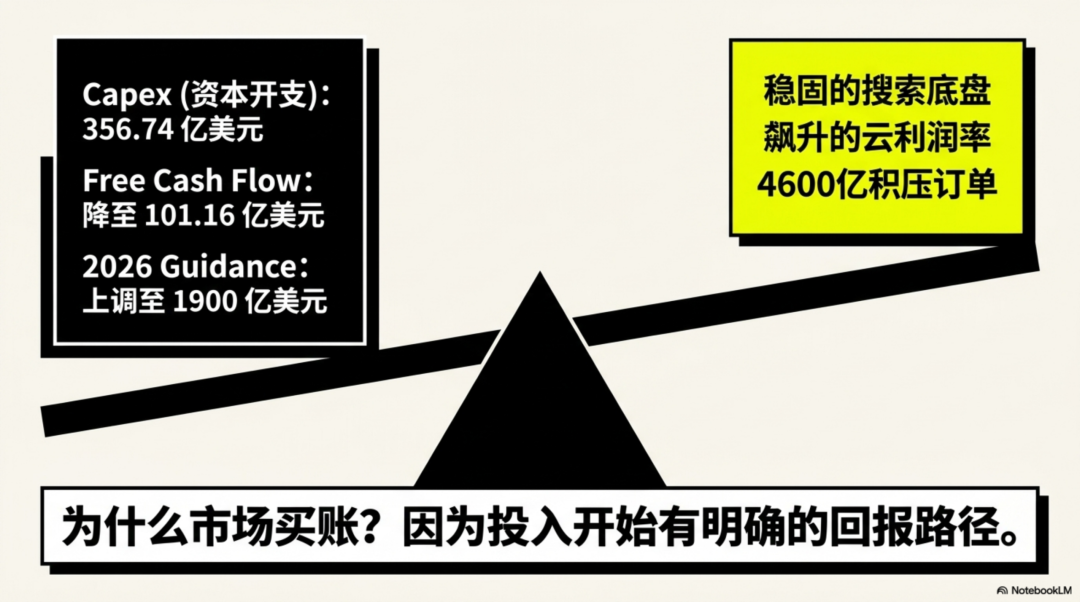
正常情况下,这种支出会吓坏市场;但这次市场反而买账,原因就在于Search还很稳、Cloud利润率在升、backlog快速膨胀,说明这些投入开始有回报路径。
因为它同时满足了AI投资最难同时满足的三件事:
第一,有老现金牛托底。搜索广告没有被AI打穿,反而在增长。
第二,有新业务把AI变现。Google Cloud不是只讲故事,已经在收入、利润和订单储备上给出结果。
第三,有全栈能力把AI成本变成壁垒。自研模型、TPU、云、搜索和终端分发都在自己手里,意味着它不像纯应用公司那样依赖别人供给,也不像纯基础设施公司那样离终端太远。
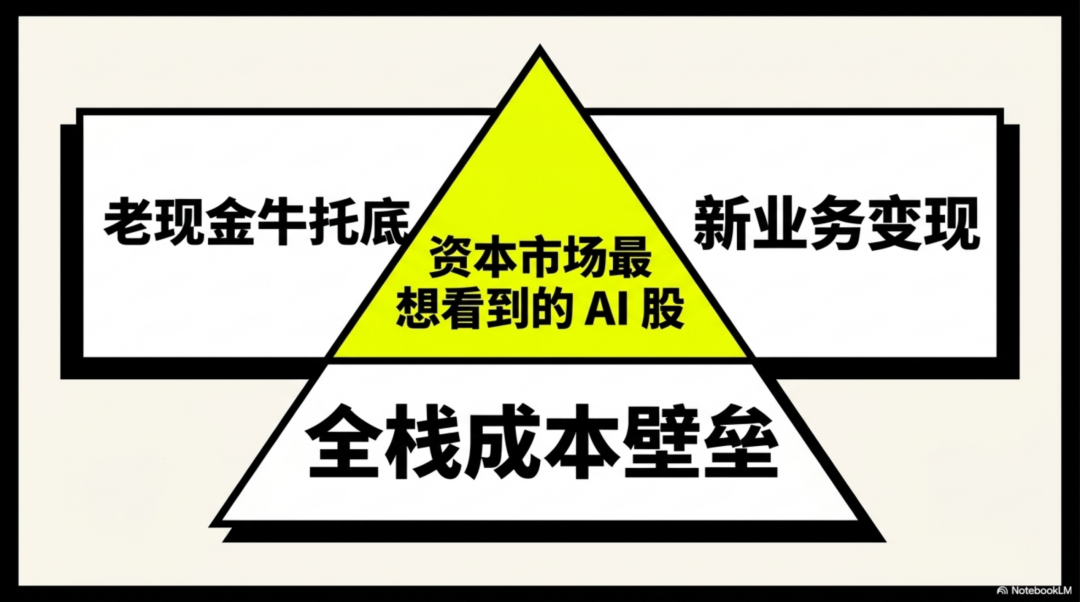
这份财报真正告诉市场的,是“谷歌已经把AI嵌回了自己的两台印钞机——搜索和云”。
这和两年前“ChatGPT会不会掏空Google”相比,叙事已经完全变了。现在的Alphabet,不再只是防守AI冲击,而是在把AI变成自己下一轮估值重估的发动机。
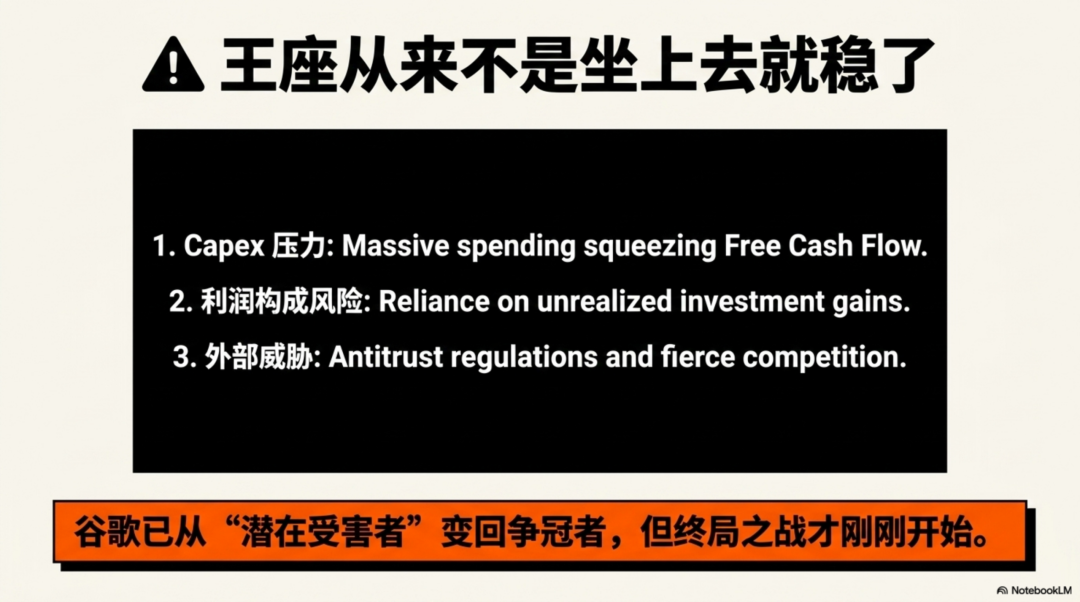
但也要保留一点冷静:这不是没有风险。最大的风险仍然是capex太大、自由现金流被压缩,以及净利润里有相当一部分来自投资收益而非主营;另外,反垄断和竞争压力并没有消失。
只是这次财报至少证明了一件事:Alphabet已经从“AI时代的潜在受害者”,变成了“AI时代少数能同时在消费者和企业两端兑现收入的公司”。
AI走到今天,御三家ChatGPT、Claude和Gemini各领风骚一百天。
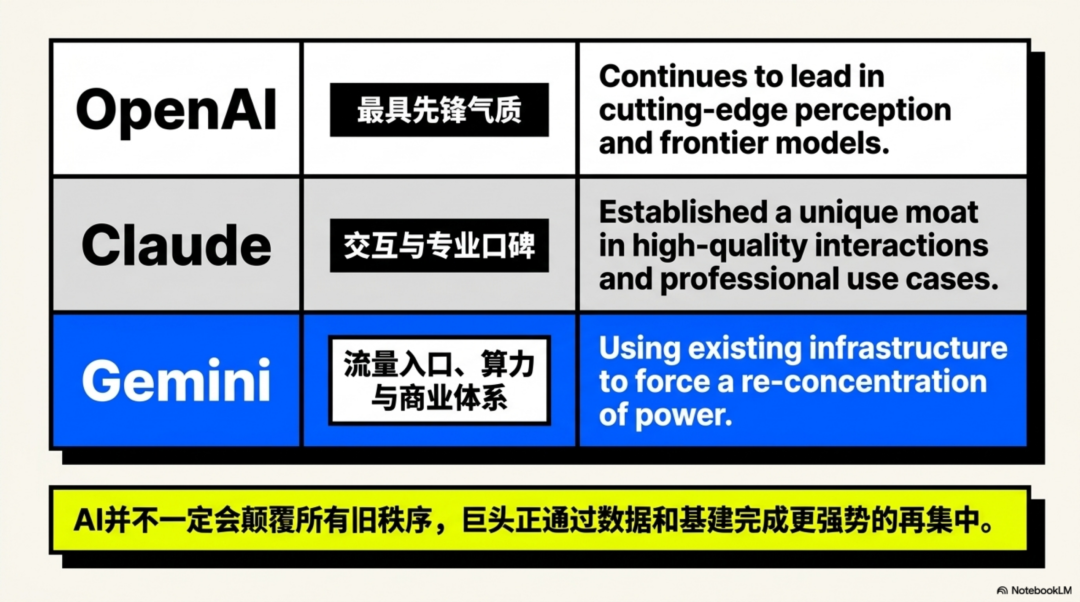
三家各有高光,一时间很难说谁能彻底吃下整个时代。OpenAI仍然最具先锋气质,Claude在高质量交互和专业场景里建立了独特口碑,而Gemini则凭借谷歌的流量入口、算力底座和商业体系,重新回到了舞台中心。
谷歌在AI上面重回王座,这件事本身,已经足够说明很多问题。
它说明AI并不一定会颠覆所有旧秩序,有时候也会让那些原本就拥有技术、数据、流量和基础设施的巨头,完成一次更强势的再集中。这件事情,在国内也发生在字节、腾讯和阿里身上。
当然,王座从来不是坐上去就稳了。
谷歌在AI上面重回王座,能坐多久,还需要时间来回答。
但至少这一刻,资本市场已经给出了自己的判断:在这场AI时代的终局竞赛里,谷歌仍然是最有资格争冠的那一个。
本文由人人都是产品经理作者【吴怼怼】,微信公众号:【吴怼怼】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载。
题图来自作者提供
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。