










这是一个悲伤的实盘复盘,也是一篇价值可能远超本金的“避坑指南”。
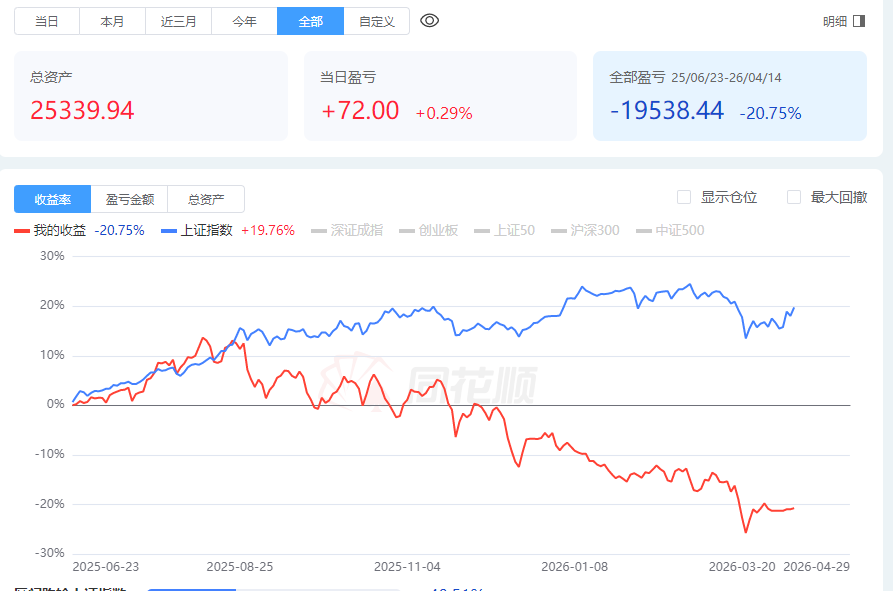

背景:2005 年就开了股票账户,但一直没有买卖过股票,觉得看不懂。直到 2025 年初,才开始学习研究量化,并用 2.5 万起步人工或量化实盘。
比较典型新手行为:2025 年 6 月 24 日 2.5 万开始,跑了 1 周效果不错,7 月 1 日加仓到 5 万,又看这不错,8 月 12 日加仓到 10 万,经过 9 月,10 月,11 月收益震荡下行,hold 不住了,12 月中旬逐步减到 3 万,被市场上了一课,交了充足的学费。
截止今天亏损 19538 元,亏损比例-20.75%,实际量化亏损没这么多,量化亏损 11359 元,亏损比例-10.17%,其他 8000 多元是人工操作亏的(新手常见行为:看不得资金空仓,有资金就想操作,量化空仓就人工操作)。
我分别记录了我每个实盘量化策略的交割单,一看就知道各个量化策略的亏损情况。
前后总共实盘过 5 个策略,现在还在实盘的策略 2 个,另外 3 个停掉了,5 个策略都是小市值策略。

这一年,从刚跑通第一个策略时坚信能“打造印钞机”,到后来被市场反复毒打、在深夜里改 Bug ,我经历了一个典型“量化韭菜”的完整心路历程。今天,我们就来算算这笔账。
每个刚碰量化的人,都会经历一段短暂的“蜜月期”。
那时候,只要在回测平台上稍微调整几个参数(比如把均线周期改一改,加个 MACD 过滤),就能跑出一条令人血脉贲张的“完美 45 度角”向上收益曲线。

带着“原来搞钱这么容易”的错觉,我把这 2 万块真金白银接入了实盘。 第一天上线的时候,那种看着程序自动读取行情、自动下单、自动撤单的爽感,让我有一种稳拿诺贝尔经济学奖的错觉。
然后,现实的毒打立刻就来了。 我遇到的第一个大坑,不是策略失效,而是代码 Bug 。 比如,策略条件触发了,但因为没有处理好“涨跌停板买不进/卖不出”的逻辑,程序疯狂向交易所发废单报报错;或者因为网络抖动了一下,持仓状态没对齐,该卖的没卖,导致直接吃了隔夜的一个大跌。
那一刻我才明白:“写一个能在历史数据里赚钱的策略”和“写一套能在现实世界里活下来的交易系统”,完全是两码事。
度过了最初的工程摩擦期,真正考验心脏的是极端的市场行情。
回测里的数字是冰冷的,回撤 20%在你眼里可能只是 Excel 里的一个“-0.2”。但在实盘里,看着账户每天缩水,你的心理防线是会崩溃的。
今年遇到了好几波风格剧变(比如微盘股的流动性危机)。我眼睁睁看着往日表现优异的策略连续吃面。

在这种压力下,我犯了量化交易的大忌——人工干预机器。 看着连续下跌,我实在忍不住了,心想“这肯定不对劲”,于是强行手动平仓,甚至直接停掉了策略。结果往往是:我刚一平仓,第二天就大涨反弹;等我懊悔地再把程序开起来,它又接到了山顶上。
机器的逻辑被我的人性彻底破坏,两头挨耳光。
到了现在算总账,这 2 万块钱最终……(亏损 19538 元,亏损比例-20.75%)。讲真,我还不如把它放在余额宝里赚顿排骨汤。
虽然亏了钱,但这 2 万块的学费交得值。我总结了 4 个极其昂贵的教训:
你以为你发现的圣杯,往往只是你的模型恰好“背诵”了过去的历史答案。市场是动态博弈的,过去有效不代表未来有效。如果在回测里加了太多条件去过滤亏损交易,实盘必然扑街。
? 避坑参考资料:如果你不确定自己的策略是否陷入了“过拟合”的陷阱,建议跑实盘前先看看这篇聚宽社区大佬的干货:策略过拟合诊断工具,里面提供了一套非常系统性的实战自我诊断方法。
很多新手回测时根本不设滑点,或者把手续费设得极低。在小资金加上稍高频的交易下,买卖一次的印花税、佣金,加上实盘买高一分、卖低一分的滑点,能把你预期的微薄利润吃得干干净净。你以为你在赚钱,其实你在给券商打工。
我实际量化实盘用的是一个免 5 低佣账号,手续费已经是很低很低了,不然亏损会更多。


策略再好,API 挂了、断网了、订单没成交导致状态死锁了,全都没用。做好异常处理、断线重连、实盘与本地账户的数据对账,这些枯燥的“基础设施”建设,花的时间比写策略本身还要多。
最大的敌人不是市场,而是那个看着账户回撤想要“拔网线”的自己。真正成熟的量化交易,是要在这个系统跑之前就想清楚所有极端情况,然后闭上眼睛,让机器执行。
做,当然继续做。
虽然第一年交了学费,但量化帮我戒掉了作为一个散户的“赌徒心理”。我不再凭感觉冲动买卖,不再去听信各种大 V 的小道消息,之前加的几个大 V 的股票群也退了。它强迫我建立起了一套客观、去情绪化、可验证的市场分析框架。
接下来的计划,我会回归常识,降低对收益的虚幻预期,把精力更多地放在交易系统的底层建设上。之前觉得策略回测年化没个几十个点,都不好意思发出来,也不会考虑去实盘,现在觉得能稳定跑赢指数,控制回撤,就是不错的策略了。
更关注策略的实盘表现,而不是回测表现。也希望从技术的角度,在策略实盘前也能尽可能的通过工具评估策略可能的风险(比如上上面提到的社区的过拟合诊断工具),而不是盲目上实盘。也认识到不同策略有不同的适用市场,需要根据市场情况选择合适的策略。


最近在研究的策略
个人的力量和认知是有限的,向大家学习,精进自己,也希望和大家一起交流,共同进步,任重道远。
最后,给所有想用 Python 写个代码或量化平台复制一个策略就去股市里捡钱的新手一句忠告:永远敬畏市场!请务必只拿“亏光了也不影响生活”的钱来交学费。
此内容由惯性聚合(RSS阅读器)自动聚合整理,仅供阅读参考。 原文来自 — 版权归原作者所有。